
NPS Swasthya: રિટાયરમેન્ટ બચત સાથે હવે મળશે ₹1 થી ₹30 લાખનું હેલ્થ કવર, PFRDA એ જાહેર કરી નવી ગાઇડલાઇન્સ
નેશનલ પેન્શન સિસ્ટમ (NPS) હવે માત્ર નિવૃત્તિ સમયની મૂડી પૂરતી મર્યાદિત નહીં રહે. PFRDA દ્વારા જાહેર કરાયેલી નવી ‘NPS સ્વાસ્થ્ય’ યોજના હેઠળ સબસ્ક્રાઇબર્સને ₹1 લાખથી ₹30 લાખ સુધીનું હેલ્થ કવર અને બીમારીના ખર્ચ માટે પોતાના યોગદાનમાંથી પૈસા વાપરવાની સુવિધા કેવી રીતે મળશે? જાણો નિયમો અને શરતો.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
Trending Video: એર હોસ્ટેસ બનવાનું સપનું છોડી હાથમાં પકડ્યું ટ્રકનું સ્ટીયરિંગ, હિમાચલની પ્રથમ મહિલા ટ્રક ડ્રાઇવર
Follow Us
Related Photo Gallery
Asian Gamesમાં જોવા મળશે વૈભવનો જલવો!જાપાન સામે પ્લેઇંગ-11માં મળશે તક?
સાઇનસ અને શરદી એક જ વસ્તુ છે?
₹18 કરોડનો ખેલાડી KKRમાંથી થશે બહાર, એક નબળાઈએ વધારી મુશ્કેલી
ગોલ્ડ ETF કે સિલ્વર ETF? ક્યાં છે 'મોટી તક' અને ક્યાં છે જોખમ?
બ્લડ ગ્રુપ અને પર્સનાલિટી: જાણો જાપાની થિયરી
એશિયન ગેમ્સના ઉદ્ઘાટન સમારોહમાં મનુ ભાકરે પહેર્યા ઉધારના જેકેટ-જૂતા
હથેળીની લગ્ન રેખા ખોલશે લગ્નજીવનના રાજ!
કાર્ટૂન બોક્સ હંમેશાં ભૂરા રંગના કેમ હોય છે?
Asian Games: ભારત vs શ્રીલંકા ફાઈનલ રદ થાય, તો કોણ જીતશે ગોલ્ડ મેડલ?
Asian Games 2026: ભારત-જાપાન T20 મેચ નહીં થાય? શ્રેયસ અય્યર પણ ચિંતિત
હાઈ બ્લડ પ્રેશરને કંટ્રોલ કરવા શું ખાવું અને શું ન ખાવું?
Breaking News : મહારાષ્ટ્રમાં ભારે વરસાદની આગાહી
Asian Games:700 ગ્રામ વજન વધારે હોવાને કારણે મેચ હારી ભારતની MMA ફાઈટર
સોનું કે ચાંદી...? વર્ષ 2026ના અંત સુધીમાં કોણ કરાવશે 'મોટી કમાણી'?
ભારતની ગોલકીપરે રચ્યો ઈતિહાસ, હોકી ઈન્ડિયાની ₹10 લાખના ઈનામની જાહેરાત
પગની બીજી આંગળીમાં ચાંદીની વિંછીયા પહેરવાનું રહસ્ય જાણો
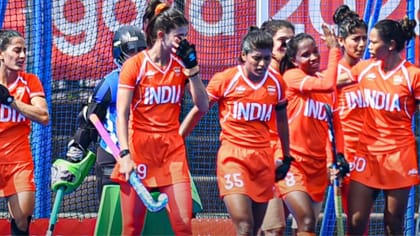
હોકીમાં ભારતનો ધમાકો,ઇન્ડોનેશિયાને 17-1થી હરાવ્યું,3 ખેલાડીઓની હેટ્રિક
સ્વપ્નમાં પર્સ,સિક્કા કે પૈસા ગુમાવ્યા? આ સંકેત શુભ પણ હોઈ શકે છે!
બનારસી સાડીમાં જોવા મળ્યા નીતા અંબાણી, ગળાના હારે ખેચી સૌની નજર
શું સાસુ તેની વિધવા પુત્રવધૂ પાસેથી ભરણપોષણ માંગી શકે?
સોનામાં મોટો ખેલ: આયાત 58% ઘટી, પણ ચાંદીની ખરીદીમાં 127% નો ધમાકો!
બોલિવુડના વિવાદોનો સુલતાન છે સલમાન ખાન
Gold-Silver Rate Today: અઠવાડિયાના પહેલા દિવસે સોનું થયું સસ્તુ
નોકરીની સુવર્ણ તક: તહેવારોની સિઝનમાં 2.5 લાખ નવી ભરતી
ભારતે Asian Games 2026માં જીત્યો ત્રીજો મેડલ
Breaking News : શું ક્રિકેટર મોહમ્મદ શમી રાજકારણમાં પ્રવેશ કરશે?
6 વર્ષની ઉંમરે એક આંગળી ગુમાવનાર પાર્થિવ પટેલનો પરિવાર જુઓ
નોકરી, વ્યાપાર અને સ્વાસ્થ્ય બાબતે કેવો રહેશે તમારો આજનો દિવસ?
વૈભવ સૂર્યવંશીની ટેકનિક પર દિગ્ગજના સવાલ
હોટલના જૂના ટુવાલનો આ રીતે થાય છે ઉપયોગ
FD મેચ્યોર થયા પછી પૈસા ક્યાં રોકવા? ફરીથી FD કરવી કે SIP?
Google Chrome કે Microsoft Edge? કયું બ્રાઉઝર છે 'વધુ સુરક્ષિત'?
રોટલી પર વધારે 'ઘી' ચોપડીને ખાઓ છો? થઈ શકે છે આ 'ગંભીર બીમારી'
ડ્રોઇંગ રૂમની શરૂઆત કેવી રીતે થઈ? જાણો સદીઓ જૂનું રહસ્ય
વિન્ડીઝ સ્ક્વોડમાં આવ્યા 3 એવા ખેલાડીઓ, જે એકલા હાથે મેચ પલટી શકે છે
₹282 કરોડના શેર બાયબેકની જાહેરાતથી બજાર ગરમાયું
6 કલાકથી ઓછી ઊંઘ ખતરનાક? જાણો શરીર અને મગજ પર તેની અસર !
નહીં અટકે સોનામાં તેજી! 10 ગ્રામનો ભાવ ₹1.94 લાખ પહોંચવાના એંધાણ
ભારત રમ્યુ મોટો દાવ, ચીનથી સાવ અલગ રણનીતિ!
Breaking News : Asian Games 2026ની ફાઈનલમાં પહોંચી ભારતીય મહિલા ટીમ
રોહિત શર્મા MI છોડશે? KKRના કોચની ઓફર પર હિટમેનની પ્રતિક્રિયા વાયરલ!
31 ઓક્ટોબરે ગુરુનું મહાગોચર! આ 6 રાશિઓના જીવનમાં આવશે મોટો બદલાવ
ટ્રેનમાં સીલબંધ દારૂની બોટલ લઈ જઈ શકાય? જાણો નિયમ
હવે ભણતર નહીં લાગે બોરિંગ, બાળકો માટે ChatGPTના 5 ખાસ ફીચર્સ !
રોજ ROનું પાણી પીવો છો? તો આ મહત્વની માહિતી જરૂર વાંચો
અવકાશમાં શસ્ત્રો કેવી રીતે તૈનાત કરવામાં આવે છે
સોનાના ભાવમાં અચાનક તેજી, જાણો તમારા શહેરમાં શું છે આજનો ભાવ?
90 મિનિટ ઊંઘો, 13 લાખ જીતો?
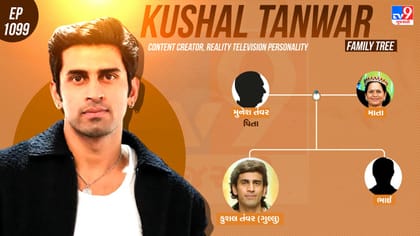
1,2 નહી 3 રિયાલિટી શોનો વિજેતા છે ગુલ્લુ જુઓ પરિવાર
આજનું રાશિફળ: આ રાશિઓને મળશે જૂના અટકેલા નાણાં
Breaking News: રાજકોટમાં પદ્મિની બા વાળાનો વધુ એક વિવાદ આવ્યો સામે
તમે ક્યારેય જોઈ છે 34 ફૂટ લાંબી રંગીન પેન્સિલ? જુઓ Trending Video
4 માંગણીઓ સાથે શાળા સંચાલકોનું કલેક્ટરને આવેદન
વાઘોડિયા ચોકડીથી ખંટબા સુધી શહેરનો પ્રથમ મોડેલ રોડ
અમદાવાદ, સુરત, વડોદરા, મુંબઈના વેપારીઓ સાથે ઓશિયા મોલના સંચાલકની ઠગાઈ!
Breaking News : નવરાત્રીમાં પણ વરસાદ બોલાવશે રમઝટ !
સોમનાથ મંદિર, ખાનપુર ભાજપ કાર્યાલયને બોંબથી ઉડાવી દેવાની ધમકી
Breaking News : ભારે વરસાદથી જંગલમાં યાત્રાળુ ફસાયા
દુષ્કાળના ઓળા, દેશના કેટલાય રાજ્યોમાં અપૂરતા વરસાદથી અછતની સ્થિતિ !
સુરતના વેસુમાં બ્લિન્કિટ સ્ટોર પરથી ફૂગવાળી બ્રેડ મળતા ગ્રાહકનો હોબાળો