
FD મેચ્યોર થયા પછી પૈસા ક્યાં રોકવા? ફરીથી FD કરવી કે SIP? કયો વિકલ્પ તમારા માટે છે ‘બેસ્ટ’?
શું તમારી પણ ફિક્સ્ડ ડિપોઝિટ (FD) મેચ્યોર થઈ ગઈ છે અને એકસાથે મોટી રકમ હાથમાં આવી ગઈ છે? હવે સૌથી મોટો સવાલ એ છે કે, આ પૈસાને ફરીથી FD માં મૂકવા કે પછી SIP દ્વારા મ્યુચ્યુઅલ ફંડમાં રોકાણ કરવું? એવામાં કોઈ પણ ઉતાવળ કર્યા વગર તમારા નાણાકીય લક્ષ્યો, સમયગાળા અને જોખમ લેવાની ક્ષમતા મુજબ સાચો વિકલ્પ પસંદ કરવો જ તમારા પૈસાને સુરક્ષિત રાખીને સારું રિટર્ન આપી શકે છે.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
નોંધ: અહીં આપવામાં આવેલી માહિતી ફક્ત જાણકારી માટે છે. TV9 Gujarati કોઈપણ રીતે શેરમાં, સોના-ચાંદીમાં, મ્યુચ્યુઅલ ફંડમાં અને IPO માં પૈસા લગાવવાની કે વેચવાની સલાહ આપતું નથી. બજારમાં રોકાણ સંભવિત જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતા પહેલા તમારા નાણાંકીય સલાહકાર અથવા માર્કેટ એક્સપર્ટની સલાહ જરૂરથી લો.
Breaking News: 10 ગ્રામ સોનાનો ભાવ ₹1.94 લાખ થવાના સંકેત, આંતરરાષ્ટ્રીય રિપોર્ટના એક દાવાથી બદલાઈ જશે બજારનું ગણિત
Follow Us
Related Photo Gallery
Google Chrome કે Microsoft Edge? કયું બ્રાઉઝર છે 'વધુ સુરક્ષિત'?
રોટલી પર વધારે 'ઘી' ચોપડીને ખાઓ છો? થઈ શકે છે આ 'ગંભીર બીમારી'
ડ્રોઇંગ રૂમની શરૂઆત કેવી રીતે થઈ? જાણો સદીઓ જૂનું રહસ્ય
વિન્ડીઝ સ્ક્વોડમાં આવ્યા 3 એવા ખેલાડીઓ, જે એકલા હાથે મેચ પલટી શકે છે
₹282 કરોડના શેર બાયબેકની જાહેરાતથી બજાર ગરમાયું
6 કલાકથી ઓછી ઊંઘ ખતરનાક? જાણો શરીર અને મગજ પર તેની અસર !
નહીં અટકે સોનામાં તેજી! 10 ગ્રામનો ભાવ ₹1.94 લાખ પહોંચવાના એંધાણ
ભારત રમ્યુ મોટો દાવ, ચીનથી સાવ અલગ રણનીતિ!
Breaking News : Asian Games 2026ની ફાઈનલમાં પહોંચી ભારતીય મહિલા ટીમ
રોહિત શર્મા MI છોડશે? KKRના કોચની ઓફર પર હિટમેનની પ્રતિક્રિયા વાયરલ!
31 ઓક્ટોબરે ગુરુનું મહાગોચર! આ 6 રાશિઓના જીવનમાં આવશે મોટો બદલાવ
ટ્રેનમાં સીલબંધ દારૂની બોટલ લઈ જઈ શકાય? જાણો નિયમ
હવે ભણતર નહીં લાગે બોરિંગ, બાળકો માટે ChatGPTના 5 ખાસ ફીચર્સ !
રોજ ROનું પાણી પીવો છો? તો આ મહત્વની માહિતી જરૂર વાંચો
અવકાશમાં શસ્ત્રો કેવી રીતે તૈનાત કરવામાં આવે છે
સોનાના ભાવમાં અચાનક તેજી, જાણો તમારા શહેરમાં શું છે આજનો ભાવ?
90 મિનિટ ઊંઘો, 13 લાખ જીતો?
1,2 નહી 3 રિયાલિટી શોનો વિજેતા છે ગુલ્લુ જુઓ પરિવાર
આજનું રાશિફળ: આ રાશિઓને મળશે જૂના અટકેલા નાણાં
એક જ છોડમાંથી બનતી માચા અને ગ્રીન ટીનો ભેદ
એશિયન ગેમ્સમાં ભારતે કઈ રમતમાં સૌથી વધુ ગોલ્ડ મેડલ જીત્યા છે?
Asian Games ભારતની ક્વિમ્સી ટેકબોલ સેમિફાઇનલમાં હારી,બ્રોન્ઝ માટે રમશે
મારુતિની 3 CNG કારમાં હવે AMT ગિયરબોક્સ
માત્ર 13 વર્ષની ઉંમરે ગોલ્ડ, કોણ છે એશિયન ગેમ્સની સૌથી યુવા ચેમ્પિયન?
'અનાનસ' શરીર માટે કેમ છે 'વરદાન સમાન'? જાણો તેના ફાયદા
એશિયન ગેમ્સના મેડલ કોણે બનાવ્યા અને તેમની વિશેષતા શું છે?
જલ્દી રોકેટ બની શકે છે આ 'સ્ટોક', શું ખરીદવાની યોગ્ય તક છે?
રાઉટરના USB પોર્ટથી મળશે આ સ્માર્ટ સુવિધાઓ
Asian Games: એરપોર્ટ પર ફસાયા ખેલાડીઓ,રમતગમત મંત્રાલયે સંભાળી જવાબદારી
PF ખાતામાંથી આ રીતે ભરો LIC પ્રીમિયમ
31 ઓક્ટોબરે મોટો ગ્રહ ફેરફાર! આ 4 રાશિઓનું ભાગ્ય પલટાશે
વાવાઝોડાથી સોલાર પેનલને બચાવવાના ઉપાયો
Asian Games ઉદ્ઘાટન સમારોહ, મનુ ભાકર-પવન સેહરાવતે લહેરાવ્યો ત્રિરંગો
આનાથી સુંદર શું હોઈ શકે? 'ધડક ધડક ગર્લ' સાડીમાં દેખાઈ સુંદર
Asian Games: જાપાન રવાના થતા પહેલા ટીમ ઈન્ડિયાની કિટમાં ખામી
Sanatan Sanskriti: રાધા અષ્ટમીએ જાણો કોણ છે રાધા રાણીની ખાસ આઠ સહેલીઓ
Asian Games સુધી પહોંચશે ટ્રોફી વિવાદ, નકવી પાસેથી મેડલ લેશે ભારત?
અજીત અગરકરના કાર્યકાળમાં ટીમ ઈન્ડિયાએ શું-શું જીત્યું?
સોનાના હોલમાર્કિંગ ચાર્જમાં વધારો!
પિતૃદોષ લાગવાના મુખ્ય કારણો અને તે કેટલા વર્ષ સુધી ચાલે છે? જાણો
રાતોરાત ટ્રાન્સફર થશે 31,000 કિલો Gold? કયા દેશે રમી આ ચાલ?
આંખોની નીચે ડાર્ક સર્કલ્સ કેમ થાય છે? જાણો કારણો અને ઉપાય !
કાળા પડેલા પિત્તળના વાસણો ચમકશે, અજમાવો આ 5 ઘરગથ્થુ નુસખા!
દાળ, ચોખા અને લોટને જીવાતથી બચાવવા અજમાવો આ 6 સરળ ઉપાય
એશિયન ગેમ્સમાં પહેલીવાર સામેલ થઈ આ નવી રમતો, જુઓ ભારત કઈ રમતોમાં રમશે!
40 વર્ષની અભિનેત્રી લગ્ન વગર બનશે માતા? કહ્યું- ‘બાળક દત્તક લેવું છે
અમદાવાદમાં સોના-ચાંદીના ભાવમાં અચાનક ફેરફાર, જાણો આજનો રેટ
ગુજરાતમાં સોનાના ભાવ વધીને ₹1.54 લાખને પાર!
ફરી ચમક્યું સોનું! કાચા તેલની નરમાઈ વચ્ચે ભાવમાં ઉછાળો, ચાંદી પણ દોડી
આ ટિપ્સ ટ્રાય કરો અને લંચ ટાઇમ સુધી ટિફિન રહેશે ગરમાગરમ!
ગુજરાતમાં મેઘમહેર! 45 તાલુકાઓમાં વરસાદ નોંધાયો - જુઓ Video
ચોમાસાની વિદાય શરૂ થશે: હવામાન વિભાગની આગાહી
Gir Somnath: તાલાળાના મધુવન રિસોર્ટ માં ફરવા આવ્યો વનરાજા
અંબાજીમાં ભાદરવી પૂનમના મેળામાં આવતા યાત્રિકો માટે 108ની 16 ટીમ સજ્જ
નરસિંહ મહેતા યુનિ.ના કેમ્પસમાં સિંહ દેખાયો , જુઓ Video
લોકહિતના કામના ટેન્ડર મંજૂરીની પ્રક્રિયા 51થી 66 દિવસમાં પૂર્ણ કરાશે
સુરતમાં ગીઝરના ગેસથી ગૂંગળામણ થતા 15 વર્ષીય વિદ્યાર્થિનીનું મોત! Video
આજનું રાશિફળ : કોઈ મિત્ર કે પરિવારજન તમારી મદદ માંગી શકે છે
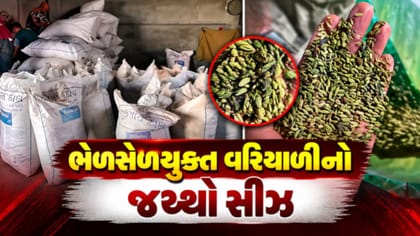
4,800 કિલોથી વધુ શંકાસ્પદ વરિયાળી અને પ્રતિબંધિત કલર ઝડપાયો
ભુજ નજીક કુકમા પાસે ઓઇલ ગોડાઉનમાં ભયાનક આગનો બનાવ