
જોઈન્ટ હોમ લોનમાં પાર્ટનરનું થયું ‘અવસાન’ ? હવે EMI કોણ ભરશે અને ઘર કોના નામે થશે? આ નિયમ નહીં જાણો તો ‘પછતાશો’
જોઈન્ટ હોમ લોન લેતી વખતે બે લોકો મળીને અરજી કરે છે પણ જો લોનની મુદત દરમિયાન અચાનક સહ-અરજદાર (Co-applicant) નું નિધન થઈ જાય, તો પરિવાર સામે મોટું આર્થિક સંકટ ઊભું થઈ જાય છે. આવી મુશ્કેલ પરિસ્થિતિમાં બાકી રહેલી EMI કોણે ભરવી? બેંકના શું નિયમો છે? હોમ લોન ઈન્સ્યોરન્સ કઈ રીતે મદદરૂપ થાય છે અને મકાનના માલિકી હકનું શું થાય છે?
1 / 5
2 / 5
3 / 5
4 / 5
5 / 5
સોનું-ચાંદી મોંઘું થશે…! આ મોટા પરિબળો આગામી ચાલ નક્કી કરશે, બદલાઈ જશે ‘આખો ખેલ’
Follow Us
Related Photo Gallery
ફ્લોપ ફિલ્મ માટે નેશનલ એવોર્ડ જીતનાર અભિનેતાનો પરિવાર જુઓ
5 ઓક્ટોબરનું રાશિફળ: આજે કોની ચમકશે કિસ્મત? જાણો
આ રિયલ એસ્ટેટ શેરમાં આવશે 57% ની તોફાની તેજી
ફ્લાયદુબઈ કોકપિટ ફાઈટ: પ્લેન બચાવનાર 2 રહસ્યમયી પાઇલોટ કોણ?
ગાડી ગમે તે કલરની પણ ટાયર 'કાળા' જ કેમ?
Jioનો 98 દિવસની વેલિડિટી વાળો પ્લાન! રોજ મળશે 2GB ડેટા
અહીં ભાડે મળે છે 'પત્ની'! ઉંમર અને સુંદરતા જોઈને નક્કી થાય છે 'ભાડું'
શું Type-C પોર્ટ એક્સપાયર્ડ થઈ શકે છે? ચાલો સમજીએ
શ્રેયા સરન વાસ્તવિક જીવનમાં છે કરોડોની સંપત્તિની માલકિન
અકાળ મૃત્યુ પામેલા પરિજનોનું શ્રાદ્ધ ક્યારે કરવું? જાણો તિથિ
WhatsApp થઈ ગયું હેક? ગભરાશો નહીં, આ રીતે મેળવો એકાઉન્ટ પાછું
5 ઓક્ટોબરથી શરૂ થતા સપ્તાહમાં માત્ર 1 જ નવો IPO, જાણો ડિટેલ્સ
વર્લ્ડ કપ પહેલાં ટીમ માટે આ સારો સંકેત નથી: શુભમન ગિલ
રિક્ષાને 3 જ પૈડાં કેમ હોય છે ? જાણો આ પાછળનું કારણ
સચિન તેંડુલકરના ₹5 કરોડ બન્યા ₹130 કરોડ, આ શેરે આપ્યું 400% વળતર
ચાવી કાચબાની કીરીંગમાં રાખવી શુભ કે અશુભ? જાણો સાચો નિયમ
કાચ પરના જિદ્દી પાણીના ડાઘ દૂર કરવા અજમાવો આ 6 સરળ નુસખા
Asian Games ની એ 7 રમત, જેમાં ભારતે પહેલી વાર જીત્યું મેડલ
માંગલિક દોષને કારણે લગ્નમાં વિલંબ? અજમાવો આ 10 ઉપાય !
જન્મદિવસ પર ક્રિકેટરને કહ્યો વાઘ, જુઓ ફોટો
ન્યૂઝીલેન્ડ સામેની વનડે સિરીઝમાંથી આ 5 પ્લેયર્સ થશે આઉટ ? જાણો કારણ
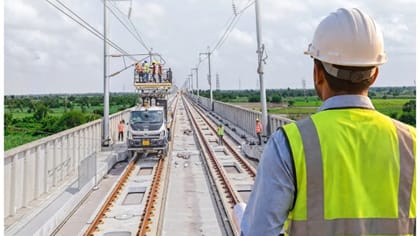
મુંબઈ-અમદાવાદ બુલેટ ટ્રેન સાબરમતી નદી પર 12 માળનો ઊંચો પુલ તૈયાર
નકલી આધાર કે પાન કાર્ડ રાખવા બદલ શું દંડ થઈ શકે છે? જાણો
દિશા વાકાણી, શૈલેષ લોઢાથી લઈને ભવ્ય ગાંધી.. TMKOC છોડી શું કરી રહ્યા?
દુનિયામાં સૌથી વધુ રજાઓ કયા દેશમાં, ભારત કેટલામા ક્રમે છે?
મહત્વના Gmail Email વારંવાર Spamમાં જાય છે ? આ 3 સેટિંગ્સ આજે જ બદલો
ક્રિકેટર અર્શદીપ ગર્લફ્રેન્ડ સમરીન સાથે રોમેન્ટિક થયો, જુઓ ફોટો
કેન્દ્રના કર્મચારીઓ માટે ખુશખબર! આ મહિનાથી 67% પહોંચી જ મોંઘવારી ભથ્થુ
એક અઠવાડિયામાં 3,500 રુપિયા સસ્તું થયું સોનુું! રવિવારે ઘટ્યો આટલો ભાવ
Breaking News: શાઈ હોપે ODI ક્રિકેટનો ઇતિહાસ બદલી નાંખ્યો
351 રન કરવા છતાં ભારતની હાર, વેસ્ટ ઈન્ડિઝનો રેકોર્ડબ્રેક રન-ચેઝ
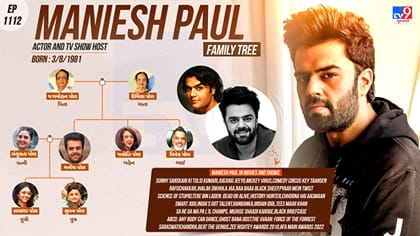
ટીવી હોસ્ટ થી લઈ અભિનેતા બનેલા મનીષ પોલનો પરિવાર જુઓ
સિહ અને તુલા રાશિ પર આજે ભાગ્ય મહેરબાન, જ્યારે મીન રાશિએ રાખવી સાવચેતી
ગોલ્ડ મેડલ જીતવા પર વોશિંગ્ટન સુંદર માટે ઈનામની જાહેરાત,આટલા પૈસા મળશે
સદી ચૂકી ગયો રોહિત શર્મા,પરંતુ 10,000 રન પૂરા કરી આ લિસ્ટમાં થયો સામેલ
તક મળતાં જ કેએલ રાહુલે ફટકારી સદી, ODIનો સૌથી મોટો સ્કોર બનાવ્યો
ઓક્ટોબર 2026માં 'શુક્રાદિત્ય રાજયોગ'થી કઈ 3 રાશિઓનું ભાગ્ય બદલાશે?
Asian Games:વૈભવ સૂર્યવંશી ગોલ્ડ મેડલ જીતનાર સૌથી યુવા ભારતીય ક્રિકેટર
T20 ફાઈનલમાં જસપ્રીત બુમરાહને હરાવવું અશક્ય, નવમી વખત થયો આ ચમત્કાર
ક્યારેક ક્રિકેટ છોડવાનો હતો વિચાર, હવે ટીમ ઈન્ડિયા માટે કર્યું ડેબ્યૂ
કોહલી સાથે 14 વર્ષ બાદ બની આ ઘટના, પાકિસ્તાન સામે મેચની અપાવી યાદ
આગામી 22 દિવસ આ 4 રાશિઓ માટે રહેશે ખાસ
સોના-ચાંદીમાં 'સુવર્ણ કાળ'! ₹3 લાખ અને ₹5 લાખનો 'મોટો ટાર્ગેટ'
₹1 અને ₹51માં ફ્રી સિમ, અનલિમિટેડ કોલ્સ અને ડેટા
11 વર્ષની ઉંમરે માતા-પિતાને ગુમાવ્યા, હવે Asian Gameમાં જીત્યો ગોલ્ડ
જાપાની લોકો આટલું લાંબુ અને નિરોગી જીવન કેવી રીતે જીવે છે ? જાણો રહસ્ય
'હાર્ટ એટેક' આવે તે પહેલાં શરીર આપે છે આ 'મોટા સંકેતો'
ઘરની આ 7 જગ્યાઓ પર ભૂલથી પણ ના રાખજો તુલસીનો છોડ, પરેશાનિયો આવી જશે
ફૂડ પોઇઝનિંગમાં થતા પેટના દુખાવાથી કેવી રીતે રાહત મેળવવી?
અમદાવાદમાં આજનો સોનાનો ભાવ ઘટ્યો, જાણો 24, 22 અને 18 કેરેટનો નવો રેટ
હળદરમાં રહેલું કર્ક્યુમિન શરીરને આપે છે આ 7 મોટા ફાયદા
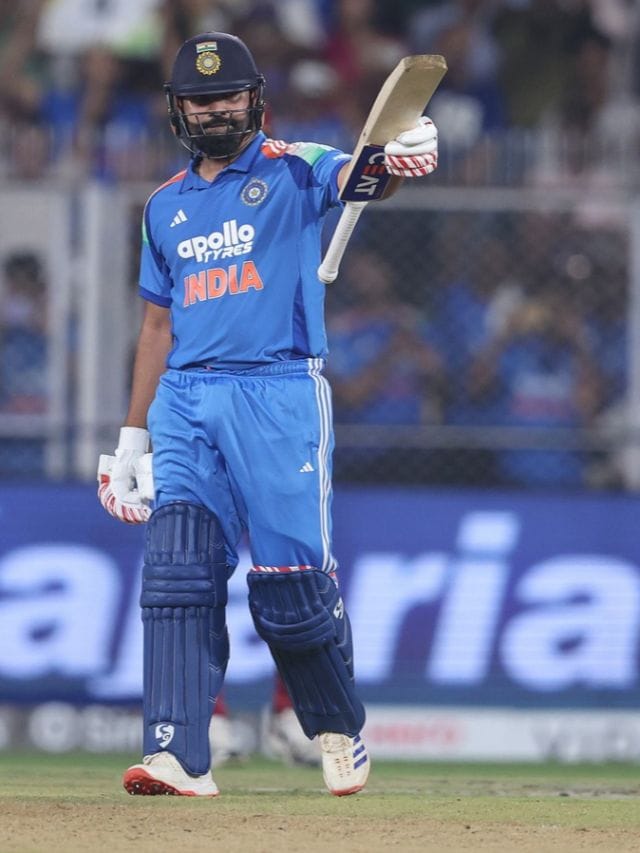
100 છગ્ગા સાથે રોહિત શર્માએ રચ્યો ઈતિહાસ, આવું કરનાર વિશ્વનો પ્રથમ ક્રિકેટર
દવા લેતી વખતે કેટલું પાણી પીવું જોઈએ?
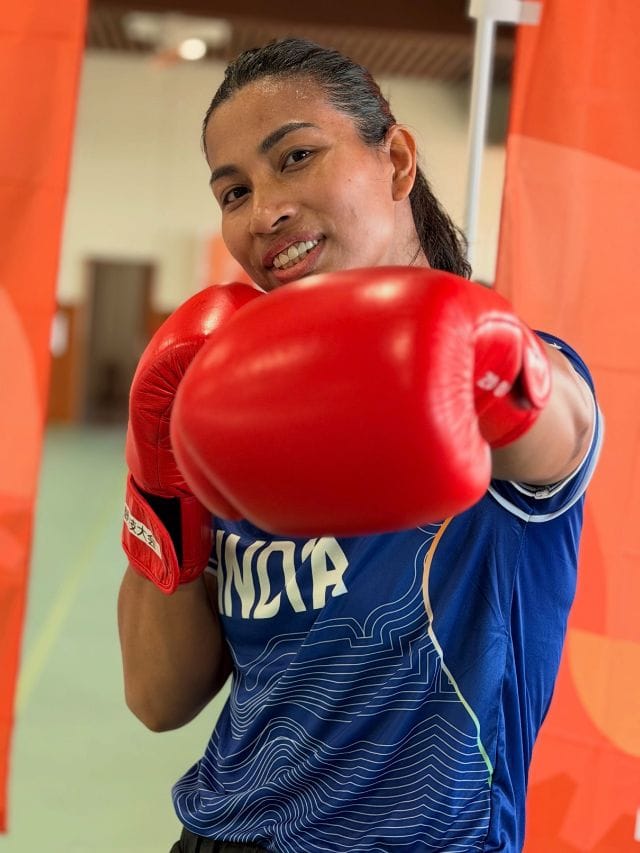
બર્થ ડે પર લવલીનાએ માર્યો ગોલ્ડન પંચ, જુઓ ફોટો
વનડેમાં 200 રન ફટકારનાર બેટ્સમેનો
બચ્ચન પરિવારની વહુનો ગ્લેમર્સ અને રોયલ અંદાજ જોવા મળ્યો
સુરતના કાપડ ઉદ્યોગને મરણતોલ ફટકો, રો મટિરિયલના ભાવ આસમાને, ઘટ્યો વેપાર
મહેસાણાને રેલવેની મોટી ભેટ, 3 નવી ટ્રેનને મંજૂરી, કનેક્ટિવિટીમાં વધારો
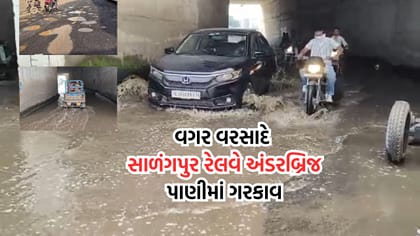
બોટાદનો સાળંગપુર રેલવે અંડરબ્રિજ વગર વરસાદે પાણીમાં ગરકાવ- Video
ઊંઝા ઉમિયા માતાજી સંસ્થાનને મળ્યા નવા પ્રમુખ, પૂર્વ IASની વરણી
ગુજરાત કોંગ્રેસમાં એંધાણ, 6 જિલ્લામાં નવા પ્રમુખોની થશે નિમણૂક ! Video
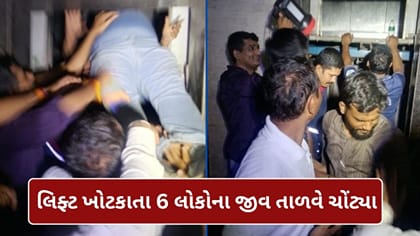
સુરતમાં લિફ્ટ અચાનક ખોટકાતા 6 લોકો ફસાયા,ભારે જહેમત બાદ કર્યુ રેસ્ક્યૂ
નવરાત્રી 2026: ગરબા આયોજકો માટે ફાયર સેફ્ટીના કડક નિયમો
ઠગબાજોએ લગ્ન કરવાની લાલચ આપી રૂપિયા પડાવ્યા
ફિલ્મી સ્ટાઇલમાં કરવામાં આવી આરોપીઓની ધરપકડ
સુરતમાં બાળકને લાફો મારતો Video Viral, ઝઘડા બાદ સમાધાન