
ગોલ્ડ લોનના હપ્તા ના ભરો તો શું ખરેખર બેંક વેંચી શકે છે તમારા ઘરેણા? જાણો શું છે નિયમ
સોનું ગીરો મૂકીને લોન લેવી એ એક અનુકૂળ વિકલ્પ છે. જો કે, ઘણા લોકો એવું માની લે છે કે સોનું પહેલેથી જ બેંક પાસે છે, તેથી ચિંતા કરવાની કોઈ વાત નથી આવી માનસિકતા ખૂબ મોંઘી પડી શકે છે.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
Gold-Silver Rate Today: નવરાત્રીના સતત 7માં દિવસે ઘટ્યો સોનાનો ભાવ, જાણો 24 કેરેટની કિંમત, આ સ્ટોરી વાંચવા અહીં ક્લિક કરો
Follow Us
Related Photo Gallery
દારૂ ન છોડ્યો હોત તો ક્રિકેટ બરબાદ થાત, છૂટાછેડા બાદ ચહલનું દર્દ
નવરાત્રીના સતત 7માં દિવસે ઘટ્યો સોનાનો ભાવ, જાણો 24 કેરેટની કિંમત
ગુરબાની જજ (VJ Bani)નો પરિવાર જુઓ
દૈનિક રાશિફળ: નોકરી-વેપારમાં પ્રગતિ અને ધનલાભના શુભ યોગ
નિર્ણાયક મેચમાં ભારતનો દબદબો, બેંગલુરુમાં 10 વર્ષનો રેકોર્ડ દાવ પર
આ IT કંપની આપશે 'બોનસ શેર' અને 'તગડું ડિવિડન્ડ'
નવરાત્રીમાં મહિલા ક્રિકેટ ફેન્સને ભારત-ઝિમ્બાબ્વે T20માં ફ્રી એન્ટ્રી
વર્લ્ડ કપમાં રોહિત શર્માને આઉટ કરનારે 30 વર્ષની ઉંમરે લીધી નિવૃત્તિ
AI ને બનાવો દોસ્ત અને ખોલો કમાણીના 'નવા દરવાજા'
અર્શદીપ સિંહ ન્યૂઝીલેન્ડ નહીં જાય? BCCIના નિવેદનથી ઊભો થયો મોટો સવાલ!
ડેન્ગ્યુમાં પ્લેટલેટ્સ ઘટે ત્યારે શું ખાવું અને શું પીવું? જાણો જરૂરી
ડાયાબિટીસના દર્દીઓએ દારૂ પીવો જોઈએ કે નહીં? જવાબ જાણી લો
7 વર્ષની બાદશાહત દાવ પર, શું વેસ્ટ ઈન્ડિઝ તોડી શકશે ટીમ ઈન્ડિયાનો ગઢ?
Jioનો 365 દિવસની વેલિડિટી વાળો સસ્તો પ્લાન, , રોજ મળશે 2.5 GB ડેટા
ફેસ્ટિવ સીઝન વચ્ચે સોના-ચાંદી પર સરકારનો 'મોટો નિર્ણય'
MCX પર સોનું-ચાંદી ફરી મોંઘાં થયાં! સોનું ₹1.48 લાખને પાર
હાથમાંથી પડી ગઈ આ વસ્તુઓ? તો ચેતી જજો... ઘરમાં આવી શકે છે 'અશાંતિ'
એસિડિટીથી રાહત મેળવવા માટે પીવો આ 4 પીણાં
આ દેશમાં એક પણ હોસ્પિટલ નથી! ગંભીર બીમારીમાં વિદેશ જાય છે લોકો
સુસ્તી બાદ બજારે પકડી તેજી... Nifty 23,100ને પાર
પાસપોર્ટમાં મોબાઈલ નંબર બદલવો છે? જાણો ઘરે બેઠા અપડેટ કરવાની રીત
સ્મૃતિ મંધાના આ મામલે વિશ્વની પ્રથમ ખેલાડી બનવાને નજીક
બોલિવૂડની ડ્રીમ ગર્લનો આજે છે જન્મદિવસ
મેનોપોઝ પહેલા શરીરમાં આ સંકેતો દેખાય છે
મોબાઇલ ચાર્જરનો રંગ કાળો કે સફેદ જ કેમ હોય છે?
Jio IPO પહેલાં આકાશ અંબાણીની મોટી જાહેરાત! ઘર-ઘર સુધી પહોંચશે આ સેવા
મંદિરમાં દિવાસળીનું દાન કરવાથી શું થાય છે? જાણો શું કહે છે જ્યોતિષ શાસ
ઇમરાન ખાનના સાવકા પિતા છે બોલિવુડ સ્ટાર ,જુઓ ફોટો
Gold ETFમાં રોકાણ પર અસ્થાયી રોક! SIP અને Lumpsum રોકાણ હવે નહીં થાય
કરણ જોહરના કપમાં કોફી નહીં પરંતુ આ વસ્તુ હોય છે, જાણો
નવરાત્રીના છઠ્ઠા દિવસે પણ સોનું ધડામ, સતત ઘટી રહ્યો 22 કેરેટનો ભાવ
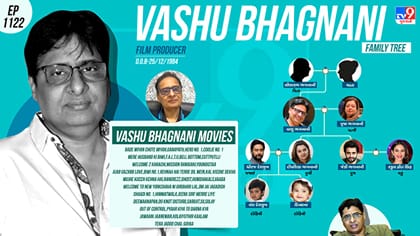
વાસુ ભગનાનીનો પરિવાર જુઓ
આજનું રાશિફળ: અટકેલા કાર્યો થશે પૂર્ણ, જાણો તમારું ભાગ્ય
શાઈ હોપ પર IPL 2027માં થશે કરોડોનો વરસાદ, ટીમો લગાવશે મોટો દાવ!
ટીમ ઈન્ડિયાન T20Iમાં 2000 છગ્ગા, અભિષેકે તોડ્યો સૂર્યાનો રેકોર્ડ
આ તારીખે જન્મેલી મહિલાઓ પતિ માટે હોય છે સૌથી વધુ સમર્પિત! પરિવારની ખુશ
ટીમ ઈન્ડિયાના ચીફ સિલેક્ટર બનવા માટે શું છે લાયકાત અને નિયમો
'દિવાળી' પર સોનું-ચાંદી ખરીદવું સસ્તું પડશે કે મોંઘું?
200+ રનનો ટાર્ગેટ હોય ત્યારે અભિષેક શર્મા પર ભરોસો ન કરતા, આ છે કારણ
આ શેરમાં કમાણીની 'મોટી તક', એક્સપર્ટ્સે આપી ખરીદીની સલાહ
કેએલ રાહુલ, યશસ્વી જયસ્વાલ અને મોહમ્મદ સિરાજ આ ટીમમાંથી થયા બહાર
મોંઘા રિચાર્જથી મળશે રાહત! BSNLના ₹202ના પ્લાનમાં મળશે 5GB ડેટા
જસપ્રીત બુમરાહ 5 મેચમાંથી બહાર, ટીમ ઈન્ડિયાએ મોટું પગલું ભર્યું
Jio IPOથી રિલાયન્સ શેરધારકોને શું ફાયદો? સંપૂર્ણ ગણિત સમજો
14 મિનિટમાં સોના-ચાંદીનો ખેલ ખતમ, ભારતીય બજારમાં હવે શું થશે?
કારનું માઇલેજ અચાનક ઘટી ગયું છે? આ 6 બાબતો તપાસો
Geyser ચાલુ કરતાં પહેલાં ચેક કરો આ બાબતો, સુરક્ષા માટે જરૂરી ટિપ્સ
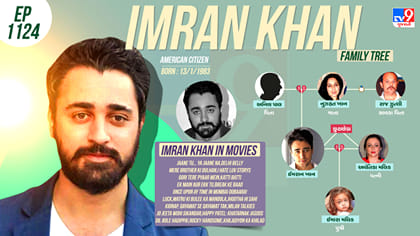
9 વર્ષ સુધી ડેટિંગ કરી લગ્નના 8 વર્ષમાં છુટાછેડા લેનારનો પરિવાર જુઓ
લોકોને કરોડો રૂપિયા આપ્યા પછી પણ KBC કેવી રીતે કમાય છે અઢળક પૈસા?
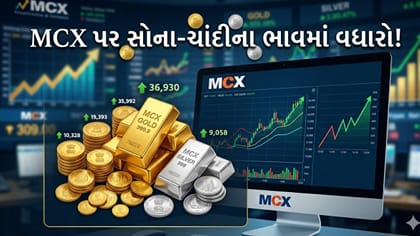
MCX પર સોના-ચાંદીમાં તેજી!સોનું ₹1,47,199 અને ચાંદી 2,09,450 પર પહોંચી
ગોલ્ડ લોનના હપ્તા ના ભરો તો શું ખરેખર બેંક વેંચી શકે છે તમારા ઘરેણા?
અમદાવાદ પોલીસે નકલી કોસ્મેટિક્સનો ₹6.90 લાખનો જથ્થો જપ્ત કર્યો
રશિયા પર ટ્રમ્પે ફરી મારી પલટી! પ્રતિબંધોમાં છૂટ, ભારતને મળશે રાહત?
દારૂ ન છોડ્યો હોત તો ક્રિકેટ બરબાદ થાત, છૂટાછેડા બાદ ચહલનું દર્દ
નવરાત્રીના સતત 7માં દિવસે ઘટ્યો સોનાનો ભાવ, જાણો 24 કેરેટની કિંમત
અમદાવાદ પોલીસે નકલી કોસ્મેટિક્સનો ₹6.90 લાખનો જથ્થો જપ્ત કર્યો
આજનું રાશિફળ: 12 રાશિઓ માટે ધનલાભ અને કરિયરમાં સફળતાના યોગ
રાજકોટ: OBC પ્રમાણપત્ર મુદ્દે મજોકઠા આહિર સમાજનો ઉગ્ર વિરોધ
મુખ્યમંત્રી ભૂપેન્દ્ર પટેલે પ્રશાંત ભૂષણના નિવેદનની કરી ટીકા
ભરૂચઃ અંક્લેશ્વર ઔદ્યોગિક એકમો પર ઘેરાયું વીજ સંકટ, વીજ કાપનો નિર્ણય
ડાંગમાં નવરાત્રિમાં 30 થી વધુ આદિવાસી પરિવારોએ કરી ઘરવાપસી
વ્યારા સુગર મિલ સામે ખેડૂતોની 'છેલ્લી ચીમકી'
અન્નપૂર્ણા ખોડલધામ રચવાનો ઈરાદો સામાજીક હશે તો સમાજ સ્વીકારશે:બાંભણિયા
Breaking: ચૈતર વસાવાના નાના ભાઈએ ઝેરી દવા ગટગટાવી આપઘાતનો કર્યો પ્રયાસ
વોકેશનલ ટ્રેનરોના પગારમાં મોટો કાપ, ઉકેલ નહીં આવે તો થશે 'આંદોલન'