
બજારના કડાકા વચ્ચે આ 3 શેર આપી શકે છે ‘મોટું રિટર્ન’, રોકાણકારો દાવ લગાવવા તૈયાર
બ્રોકરેજ ફર્મ્સ દ્વારા શેરબજારની દિગ્ગજ કંપનીઓ પર પોતાના રિપોર્ટ્સ રજૂ કરવામાં આવ્યા છે. આમાં સિમેન્ટ, રિયલ એસ્ટેટ અને મેટલ સેક્ટરના શેર્સને લઈને મોટા ટાર્ગેટ્સ આપવામાં આવ્યા છે. મજબૂત ત્રિમાસિક પરિણામો, વેચાણમાં મોટો ઉછાળો અને ખર્ચમાં ઘટાડાને કારણે આ કંપનીઓ આગામી સમયમાં શાનદાર રિટર્ન આપી શકે છે.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
નોંધ: અહીં આપવામાં આવેલી માહિતી ફક્ત જાણકારી માટે છે. TV9 Gujarati કોઈપણ રીતે શેરમાં, સોના-ચાંદીમાં, મ્યુચ્યુઅલ ફંડમાં અને IPO માં પૈસા લગાવવાની કે વેચવાની સલાહ આપતું નથી. બજારમાં રોકાણ સંભવિત જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતા પહેલા તમારા નાણાંકીય સલાહકાર અથવા માર્કેટ એક્સપર્ટની સલાહ જરૂરથી લો.
Diwali Muhurat Trading: NSE એ જાહેર કરી ‘તારીખ’ અને ‘ટાઇમિંગ’, રોકાણ કરતા પહેલા જોઈ લો ‘આખું શિડ્યુલ’
Follow Us
Related Photo Gallery
110 રનમાં 6 વિકેટ પડી, પછી કેપ્ટને એકલાએ ઓસ્ટ્રેલિયાની બાજી બગાડી
સ્ટાર્કે રચ્યો ઈતિહાસ, 450 ટેસ્ટ વિકેટ લેનાર પ્રથમ ડાબોડી ફાસ્ટ બોલર
3 વર્ષથી ટીમ ઈન્ડિયાની બહાર, હવે હેટ્રિક સહિત 10 વિકેટ લઈ બતાવ્યો દમ
ન્યૂઝીલેન્ડ પ્રવાસ પહેલાં ગાયકવાડનો ધમાકો, સાતમા નંબરે આવી ફટકારી સદી
સોનાનો 'વનવાસ' પૂરો? દિવાળી પહેલા આવશે 'મોટી તેજી' કે 'ફસાશે પૈસા'?
21 નવેમ્બરને રોજ Nifty માં આવી શકે છે 'ભારે કડાકો'
ઈન્ડિયન આઈડલ સિંગર બન્યો અમ્પાયર, હવે ઓસ્ટ્રેલિયામાં મળી મોટી જવાબદારી
રણજી ટ્રોફીમાં ઓસ્ટ્રેલિયન અમ્પાયર, ભારત-ઓસ્ટ્રેલિયાનો ખાસ પ્રોગ્રામ
રોનાલ્ડો પર 30 દિવસનો પ્રતિબંધ, ₹13 હજાર કરોડના માલિકને ₹27 હજારનો દંડ
31 ઓક્ટોબર સુધી મળશે BSNLની ઓફર, માત્ર 51 રૂપિયામાં 28 દિવસની વેલિડિટી
ઘસ્યા વગર સ્ટીલનાં વાસણો ચમકાવવા છે? રસોડામાં રહેલી આ વસ્તુઓ આવશે કામ!
જમ્યા પછી કે ચાલતી વખતે દેખાતા આ લક્ષણો હાર્ટ એટેકના સંકેત હોઈ શકે છે?
નરેન્દ્ર મોદીએ શરૂ કરેલ શસ્ત્રપૂજાની પરંપરા આગળ વધારતા ભૂપેન્દ્ર પટેલ
રાવણનાં 10 માથાં શું દર્શાવે છે?
'સોનું' ₹1.85 લાખ અને 'ચાંદી' ₹2.75 લાખ પહોંચવાનો અંદાજ
વોટર પ્યુરિફાયરનું ફિલ્ટર ક્યારે બદલવું જોઈએ? આ સંકેત મળે તો બદલવું
અમદાવાદમાં સોનાના ભાવમાં મોટો કડાકો
ગુજરાતમાં 1 મહિનામાં સોનાના ભાવ ₹8,670થી ઘટ્યા, જાણો આજનો લેટેસ્ટ રેટ
IND vs NZ : ન્યૂઝીલેન્ડ સામે રોહિત શર્મા તોડી શકે છે 3 મોટા રેકોર્ડ
Jio IPO કરાવશે માલામાલ? 4 વર્ષમાં માર્કેટ કેપ બમણું થશેનું અનુમાન
વાઇબ્રન્ટ ગુજરાત સમિટ પહેલાં જાપાનમાં હર્ષ સંઘવીની રોકાણકારો સાથે બેઠક
રોહિત-સૂર્યાની ક્લબમાં એન્ટ્રીની તક, વિરાટની બરાબરી કરી ચૂક્યો અભિષેક!
દશેરા પર સોનાના ભાવમાં મોટો ફેરફાર, જાણો આજે સસ્તું થયું કે મોંઘુ?
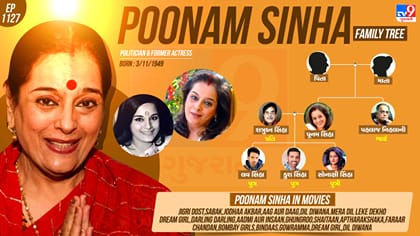
પૂનમ સિંહાનો પરિવાર જુઓ
માન-પ્રતિષ્ઠામાં વધારો થશે, આવકના નવા સ્ત્રોત ઊભા થશે
187 રનમાં 7 વિકેટ પડી, પછી નવમા ક્રમના બેટ્સમેને ફટકારી સદી
ATM માં કેમ હોય છે મેટલના બટન? ગુપ્ત PIN સાથે જોડાયેલું છે રહસ્ય
શેરબજારમાં કમાણીનો 'શુભ અવસર', Diwali Muhurat Tradingનું શિડ્યુલ જાહેર
આ સ્કીમ્સે આપ્યું 15% થી વધુ 'રિટર્ન', રોકાણકારોને બનાવ્યા 'કરોડપતિ'
કોઈ રિસ્ક નહીં, સીધી કમાણી! SBI ની આ સ્કીમથી કરો રોકાણની શરૂઆત
રણજી ટ્રોફીમાં ક્રિકેટરોને કેટલો પગાર મળે? 1 દિવસની ફી જાણી ચોંકી જશો
સરફરાઝ ખાને 18મી સદી ફટકારી, પસંદગીકારોને આપ્યો જડબાતોડ જવાબ
AC નો આ મોડ કરશે હવા સાફ, લાઈટ બિલ પણ નહિવત આવશે!
સોનાના બજારમાં 'મોટો ફેરફાર'! શું હવે ચીન નક્કી કરશે સોનાની કિંમત?
અટકેલાં કામ થશે પૂરાં? આ 3 શુભ અંકનું રહસ્ય જાણો!
વિરાટ કોહલી ન્યૂઝીલેન્ડમાં આજ સુધી નથી કરી શક્યો આ કમાલ,હવે છેલ્લી તક!
મુકેશ અંબાણીની કંપનીનો 28 દિવસની વેલિડિટી વાળો સૌથી સસ્તો પ્લાન
દીકરાની કાર પર થયું અંધાધૂંધ ફાયરિંગ , જુઓ શ્રોફ પરિવાર
મૃત્યું Google, Photos, Instagram અને બેંક ખાતાનું શુ થાય છે? જાણો
રોજ 1 કળી લસણ ખાવાથી શરીરમાં શું બદલાવ આવે છે?
ઘરની બહાર જતા તમે ફોનનું Wi-Fi ચાલુ રાખો છો? આમ કરવું યોગ્ય કે અયોગ્ય?
પેહલી નોકરી પર મળશે ₹15,000ની ભેટ! EPFOની આ સ્કીમ વિશે જાણો
ટાઇગર શ્રોફ પહેલા, લોરેન્સ બિશ્નોઈ ગેંગે આ મોટા સ્ટાર્સ પર હુમલો કર્યો
Health Tips : ચોકલેટ સિસ્ટ શું છે?, શરીર પર તેની અસરો વિશે જાણો
રણબીર કપૂરે 23માં માળે 11 કરોડમાં ખરીદેલું મકાન ભાડે આપ્યું
DA 63% થાય તો કેટલો વધશે પગાર? જાણો સંપૂર્ણ ગણતરી
મહાનવમી પર ફરી ઘટ્યો સોનાનો ભાવ, જાણો આજે કેટલી થઈ 22 કેરેટની કિંમત
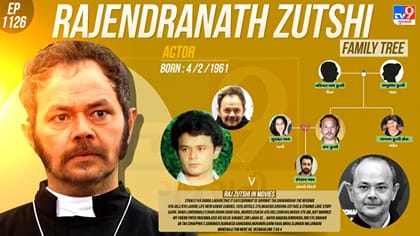
100થી વધુ ફિલ્મો અને ટીવી સિરિયલોમાં કામ કરનાર રાજ ઝુત્શીનો પરિવાર
કુંભ અને કર્કને મોટો ધનલાભ, જાણો તમામ 12 રાશિઓનું ભાગ્ય
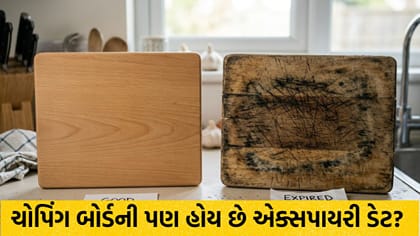
ચોપિંગ બોર્ડ ક્યારે બદલવું જરૂરી? જાણો સફાઈ અને સાચવણીની સાચી રીત
કિડનીની બીમારી વધારે છે હાર્ટ એટેકનું જોખમ: જાણો બચાવના ઉપાયો
6 વર્ષની ઉંમરે કપાઈ ગયો હતો હાથ, હવે 2 ગોલ્ડ મેડલ જીતીને રચ્યો ઈતિહાસ
Asian Para Games 2026: બીજા દિવસે ભારતે જીત્યા 5 ગોલ્ડ મેડલ
110 રનમાં 6 વિકેટ પડી, પછી કેપ્ટને એકલાએ ઓસ્ટ્રેલિયાની બાજી બગાડી
PM મોદી અને રાષ્ટ્રપતિ મુર્મુના હાથે અધર્મનો નાશ, દહન થયો 'રાવણ'
ભાજપના પૂર્વ નેતાની 'દાદાગીરી', ગરબા રમતા યુવક પર જીવલેણ હુમલો કર્યો
ગુજરાતના સરહદી જિલ્લાઓમાં વરસાદની આગાહી: હવામાન વિભાગનું એલર્ટ
ભાગવતનો વાર: ભારતમાં ફ્રાન્સ-બાંગ્લાદેશ જેવો માહોલ ઊભો કરવાનો ખેલ
મમતાની મમત છોડ્યા બાદ યુસુફ પઠાણ પર ગુજરાત સરકાર ઓળઘોળ, મફત જમીન આપશે
સાબરકાંઠા પ્રાંતિજમાં ભારે ભીડ વચ્ચે પલ્લી યાત્રા,દર્શન માટે ઉમટી ભીડ
સુરેન્દ્રનગરના પાણશીણા ગામે 2 જૂથ વચ્ચે અથડામણ ! Video
ગાંધીનગર અડાલજમાં ગમખ્વાર અકસ્માત, 3 ખેલૈયાના મોત
સ્પર્ધાત્મક પરીક્ષામાં સફળતા મળશે, અટકેલા કાર્યો ગતિ પકડશે
ભાવનગરના મહુવામાં દરોડા પાડવા ગયેલા SMCના અધિકારીને બુટલેગરે માર્યો
મુખ્યમંત્રી ભૂપેન્દ્ર પટેલની PM મોદી સાથે દિલ્હીમાં 'મહત્વપૂર્ણ બેઠક'