
ભૂલથી પણ ના ચૂકતા આ મોકો ! 57% રિટર્ન માટે થઈ જાઓ તૈયાર, આ શેરમાં આવશે ‘રોકેટ તેજી’
શેરબજારમાં 07 ઑક્ટોબરને રોજ એક જાણીતી કંપનીના સ્ટોકમાં 7% કરતાં પણ વધુનો ધમાકેદાર ઉછાળો જોવા મળ્યો છે. બીજું કે, ગ્લોબલ બ્રોકરેજ ફર્મે આ સ્ટોક પર વિશ્વાસ વ્યક્ત કરીને મોટો ટાર્ગેટ આપ્યો છે, જે વર્તમાન ભાવથી લગભગ 57% વધુ છે. જણાવી દઈએ કે, સિનેમાઘરોમાં વધતી દર્શકોની સંખ્યા અને ખાવા-પીવાની ચીજો (F&B) થી થતી આવકમાં સુધારાને કારણે કંપનીની નાણાકીય સ્થિતિ મજબૂત બની રહી છે.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
નોંધ: અહીં આપવામાં આવેલી માહિતી ફક્ત જાણકારી માટે છે. TV9 Gujarati કોઈપણ રીતે શેરમાં, સોના-ચાંદીમાં, મ્યુચ્યુઅલ ફંડમાં અને IPO માં પૈસા લગાવવાની કે વેચવાની સલાહ આપતું નથી. બજારમાં રોકાણ સંભવિત જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતા પહેલા તમારા નાણાંકીય સલાહકાર અથવા માર્કેટ એક્સપર્ટની સલાહ જરૂરથી લો.
‘સોનું’ 26% સસ્તું થયું… શું આ રોકાણ કરવાની સાચી તક છે કે હજુ ભાવ ઘટશે? રિપોર્ટમાં થયો ‘મોટો ખુલાસો’
Follow Us
Related Photo Gallery
IPL 2027: રિષભ પંત માટે દિલ્હી કેપિટલ્સના કોચ સૌરવ ગાંગુલીનો ખાસ પ્લાન
ભુવીની ટીમ ઈન્ડિયામાં વાપસીથી RCBને નુકસાન! IPL ઓક્શન પ્લાનિંગ બગડશે?
'સોનું' 26% સસ્તું થયું! શું આ રોકાણ કરવાનો સાચો સમય છે?
2027 પછી શનિ બદલશે જીવનની દિશા? શનિ ક્યારે આપે છે સફળતા અને સંપત્તિ?
એક વર્ષમાં સૌથી વધુ T20 રન...કિશને કોહલીનો 10 વર્ષ જૂનો રેકોર્ડ તોડ્યો
જાણો ભારતીય રૂપિયાના '₹' સિમ્બોલ પાછળનો રસપ્રદ ઇતિહાસ!
ભારતમાં સૌથી વધુ જમીન કોની પાસે છે? નામ જાણીને તમારા હોશ ઊડી જશે
તેલનો ઇમરજન્સી સ્ટોક ખાલી! શું ભારત પર આવશે મોટું સંકટ?
પહેલા બોલ પર છગ્ગો ફટકારવામાં અભિષેક નંબર-1, રેકોર્ડથી 1 સિક્સર દૂર
બારીઓ બંધ રાખો છો? તો આ વાસ્તુ નિયમ જરૂર જાણો!
દુનિયામાં ખેલાઈ રહ્યો છે સોનાનો 'મોટો ખેલ', આ રમત પાછળનું કારણ જાણો
મા દુર્ગાને 'લાલ ચુંદડી' કેમ ચઢાવવામાં આવે છે? જાણો નિયમ અને સાચી રીત
Jio IPO ખુલતા પહેલાં જ ગ્રે માર્કેટમાં તગડી કમાણીના સંકેત
રેપો રેટમાં 0.25 %નો વધારો, તમારી બેંક FD પર તેની શું અસર થશે?
વસિયતનામામાં તમારા નામે જમીન, મકાન, મિલકત, હવે પરિવર્તન કેવી રીતે કરશો
ગોલ્ડ માર્કેટમાં મંદીનો માહોલ, શોર્ટ બિલ્ડઅપ વચ્ચે નીચે આવ્યા
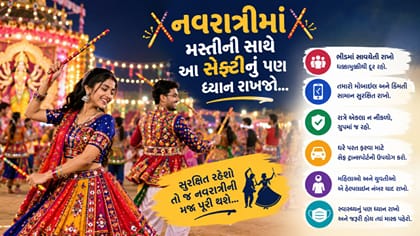
Navratri Tips : રાત્રે ગરબા રમવા જઈ રહ્યા છો, તો આ વાતોનું ધ્યાન રાખજો
કોમર્શિયલ પાયલટ તાલીમ માટે ગુજરાત બન્યું નેશનલ હબ...
સંબંધોમાં ઝેર ભળશે, મિત્રો અને સંબંધીઓને પૈસા ન આપતા, આ બાબતોનું રાખો
ફેટી લીવરવાળા ભૂલથી પણ આ શાકભાજી ન ખાતા....
સતત બીજા દિવસે સોનાના ભાવમાં વધારો થયો
VVS Laxman પણ ટીમ ઈન્ડિયાની સિલેક્શન મીટિગમાં સિલેક્ટરો સાથે બેસશે
ગેંગસ્ટર કલ્લુ મામા તરીકે ફેમસ અભિનેતાનો પરિવાર જુઓ
કૌશલ્યથી લોકો પ્રભાવિત થશે, અટકેલા કામોમાં ગતિ આવશે
IND vs WI T20: વૈભવ સૂર્યવંશીને ટીમમાંથી બહાર કરવામાં આવ્યો, જાણો કેમ
49 છગ્ગા ફટકારી ટીમને ચેમ્પિયન બનાવનાર ખેલાડીએ T20I ડેબ્યૂ કર્યું
ચીનનો એક નિર્ણય અને ચાંદીના બજારમાં 'મોટો ઊલટફેર'
IAS vs IPS vs IFS : કોની પાસે છે સૌથી વધારે પગાર ?
કેપ્ટન તરીકે હરમનપ્રીત કૌરની 10 સૌથી મોટી સિદ્ધિઓ
શિકારીનું તીર અને યુગ બદલાયો! કળિયુગના પ્રારંભની રહસ્યમય કથા
₹5 લાખનું રોકાણ કર્યું? 10, 15 અને 20 વર્ષ પછી તમારી પાસે કેટલા હશે?
ટીમ ઈન્ડિયાને ઝટકો, ઈજાને કારણે લાંબા સમય માટે મેદાનથી બહાર થયો ખેલાડી
ઘરનું વીજ બિલ અડધું કરવું છે?
હોંગકોંગ પહોંચેલા ₹1.67 લાખ કરોડના 'સોના' પાછળ કોનો હાથ?
IPLમાં દાદાની એન્ટ્રી,સૌરવ ગાંગુલી બન્યો દિલ્હી કેપિટલ્સનો નવો હેડ કોચ
BSNLનો માત્ર 51 રુપિયાનો પ્લાન, 28 દિવસ સુધી રોજ મળશે 2GB ડેટા
હોટલમાં 12 વાગ્યા પહેલાં ચેક-ઇન કેમ નથી મળતું? જાણો કારણ !
પૂજાથી લઈને માથા પર તિલક સુધી... ચંદનનું મહત્વ અને ફાયદા જાણો
Breaking News : શું સ્મૃતિ મંધાના હરમનપ્રીત કૌરનું સ્થાન લેશે?
રેલવે, ટેલિકોમ તેમજ વીમા માટે માત્ર 5 રૂપિયા જ MDR કેમ ?
પીળા પડેલા પ્લાસ્ટિક કન્ટેનરને આપો નવો લુક, રસોડાની આ વસ્તુ કરશે કમાલ
MCX પર સોનાના ભાવમાં નજીવો ઘટાડો, ચાંદી પણ નરમ
અમદાવાદમાં એક મહિનામાં સોનાના ભાવ ₹5,780થી ઘટી 1.49 લાખ પર પહોંચ્યા !
ગુજરાતમાં 24K સોનાના ભાવ ₹1.50 લાખની નીચે પટકાયા, જાણો લેટેસ્ટ રેટ
ફોનની તૂટેલી સ્ક્રીન પર ટેમ્પર્ડ ગ્લાસ લગાવવો કેટલો યોગ્ય છે? જાણો
દહીં ફ્રિજમાં કેટલા દિવસ સુરક્ષિત રહે?
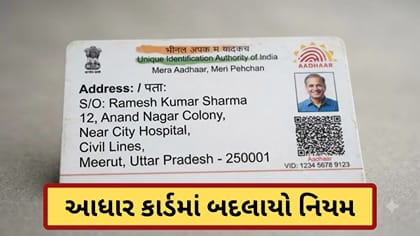
આધાર કાર્ડમાં હવે નામ સુધારાને લઈને બદલાયો નિયમ,આ ડોક્યુમેન્ટ્સ જરુરી
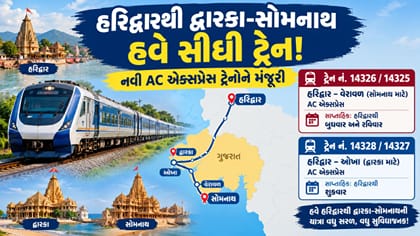
દ્વારકા-સોમનાથથી હરિદ્વાર જવા સીધી ટ્રેન મળશે
જો તમને કોઈ પ્રાઈવેટ ફોટા શેર કરવાની ધમકી આપે તો શું કરવું જાણો
UPI પેમેન્ટથી લઈને કેશબેક સુધી, સાયબર ફ્રોડથી બચવા જાણો 7 ટિપ્સ
T20માં સૌથી ઝડપી સદી ફટકારનારા ટોપ-5 કેપ્ટન, લિસ્ટમાં 2 ભારતીય ખેલાડી
IPL 2027માં તમામ 10 ટીમોના હેડ કોચ
શરીરના કયા અંગ માટે કયું ડ્રિંક હેલ્ધી છે?
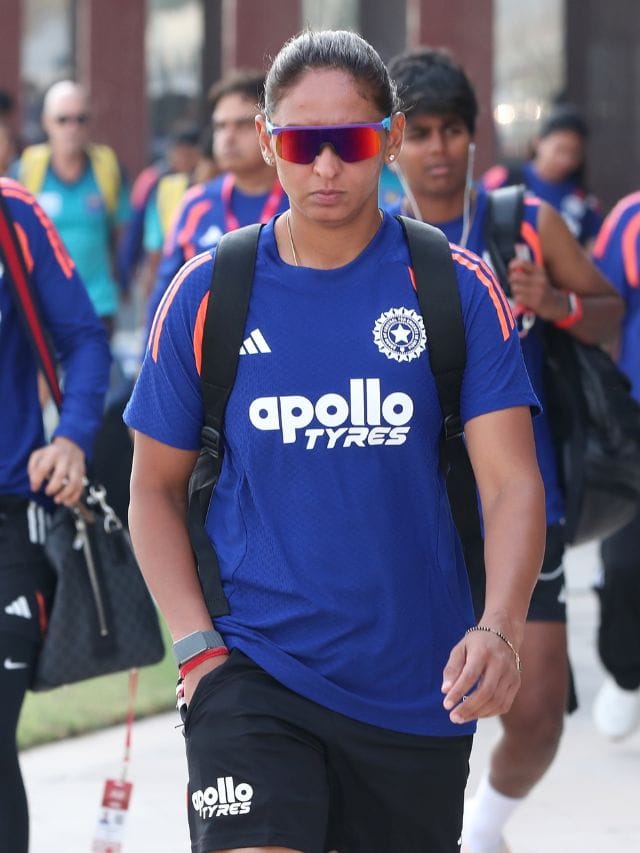
હરમનપ્રીત કૌરે ટીમ ઈન્ડિયાના કેપ્ટન પદેથી રાજીનામું આપ્યું, જુઓ ફોટો
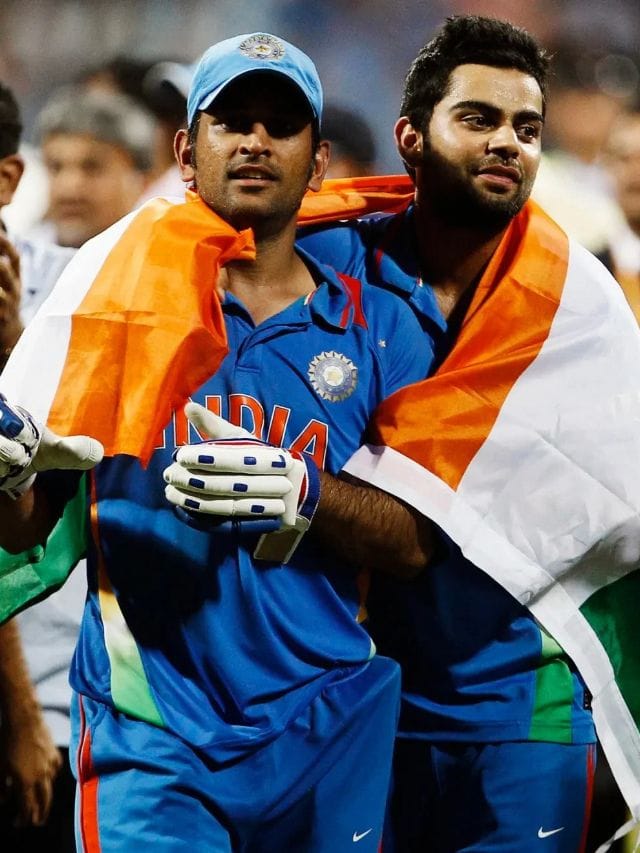
T20માં ભારતના સૌથી સફળ ટોપ 5 કેપ્ટન
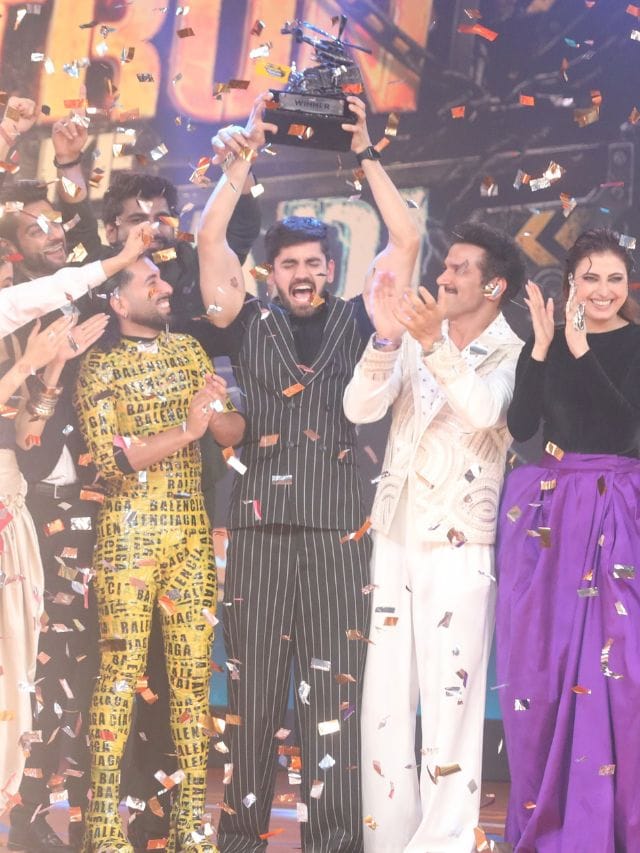
અવિનાશ મિશ્રા 'ખતરોં કે ખિલાડી 15'નો વિજેતા બન્યો , જુઓ ફોટો
IPL 2027: રિષભ પંત માટે દિલ્હી કેપિટલ્સના કોચ સૌરવ ગાંગુલીનો ખાસ પ્લાન
57% રિટર્ન આપશે આ Stock, એક્સપર્ટે આપ્યો 2,135 નો બુલિશ ટાર્ગેટ
ન્યૂઝીલેન્ડ સામે 5 ODI માટે 2 અલગ-અલગ ટીમો મેદાનમાં ઉતારશે BCCI
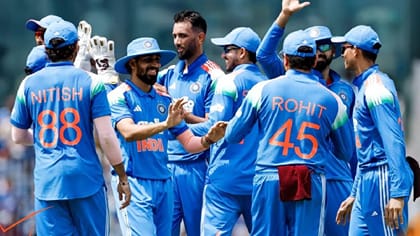
ભુવીની ટીમ ઈન્ડિયામાં વાપસીથી RCBને નુકસાન! IPL ઓક્શન પ્લાનિંગ બગડશે?
ગુજરાત ભાડા વિધેયક વિવાદ : વકીલોની હડતાળ 10 ઓક્ટોબર સુધી ચાલુ રહેશે
માત્ર કાગળ પર જ રહ્યા ભાજપના વચનો? ચૂંટણી પહેલા કોંગ્રેસે ખોલી પોલ
ગુજરાતની ચાર એન્જિનિયરિંગ કોલેજોમાં સામૂહિક ચોરીનો પર્દાફાશ
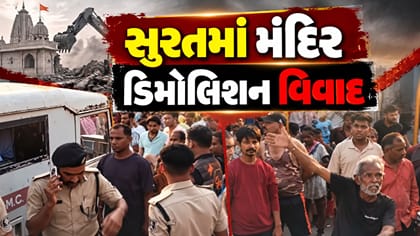
સુરતના માન દરવાજામાં મંદિર ડિમોલિશન
Breaking News : કોંગ્રેસના દિગ્ગજ નેતા વિરજી ઠુમ્મરનું નિધન
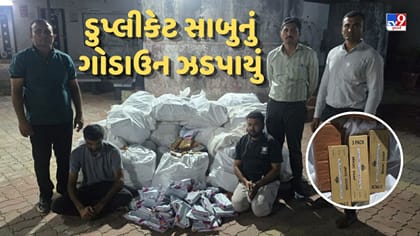
સુરતમાં નકલી સાબુના ગોડાઉનનો પર્દાફાશ, 2 હજાર બોક્સ જપ્ત
જેલમાંથી ફોન મળતા, 8 કર્મચારીને સસ્પેન્ડ કર્યા
ગેનીબેનનો પોલીસને પડકાર! ‘હિંમત હોય તો દિવસે અડી બતાવો’
નવરાત્રીને લઈને જાહેરનામું, રાત્રે 12 બાદ લાઉડસ્પીકર પર પ્રતિબંધ
નવી જવાબદારી મળવાના યોગ છે, અટકેલા કામોમાં ગતિ આવશે
ભાડા વિધેયક મુદ્દે ચાલી રહેલી વકીલોની હડતાળનો સુખદ અંત