
Gold Loan લીધા પછી જો ‘સોનું’ સસ્તું થઈ જાય તો ? કિંમતો ઘટતાં જ બેંક તમારી સાથે કેમ અને કેવી રીતે રમત રમે છે?
જો તમે પણ ઇમરજન્સી જરૂરિયાતો માટે ગોલ્ડ લોન લેવાનું વિચારી રહ્યા છો, તો આ સમાચાર તમારા માટે ખૂબ જ મહત્વપૂર્ણ છે. માત્ર વ્યાજ દર જોઈને લેવાયેલી લોન ભવિષ્યમાં તમારા માટે મોટી મુશ્કેલી ઊભી કરી શકે છે. જો સોનાના બજાર ભાવમાં ઘટાડો થાય, તો લોનની રકમ અને સોનાની કિંમત વચ્ચેનું આખું સમીકરણ બદલાઈ જાય છે. બીજું કે, તે તમારા દાગીનાને પણ જોખમમાં મૂકે છે.
1 / 9
2 / 9
3 / 9
4 / 9
5 / 9
6 / 9
7 / 9
8 / 9
9 / 9
Jio IPO થી થયેલી કમાણી પૂરેપૂરી ખિસ્સામાં નહીં આવે, ખબર છે કેટલો Tax કપાઈ જશે?
Follow Us
Related Photo Gallery
કારની પીળી હેડલાઇટને ઘરે જ બનાવો નવી જેવી ચમકદાર!
FASTagમાં પૂરતું બેલેન્સ હોવા છતાં કપાઈ શકે છે ડબલ ચાર્જ? જાણો
Second Hand Laptop લેતા પહેલા જાણી લેજો આ 5 વાત, નહીં તો પૈસા બગડશે
કાશવી હીરાનંદાની કેટલી પૈસાદાર છે? જુઓ ફોટો
1 નવેમ્બરથી બચશે ટોલ ખર્ચ, ₹1,500માં મળશે વાર્ષિક પાસ
હવે ગેસ સિલિન્ડર રિફિલ કરાવવા માટે મળશે લોન
અભિનેત્રી 50મો જન્મદિવસ સેલિબ્રેટ કર્યો, જુઓ ફોટો
દિવાળી ટાણે જ અમદાવાદમાં સોનામાં નજીવો વધારો !
આખી જિંદગી ટ્રેનમાં ફરો, તો પણ વ્હીલસેટની કિંમત વધુ!
ગુજરાતમાં સોનાના ભાવમાં એક મહિનામાં ₹9,390 નો મોટો કડાકો!
જો તમારા હાથ અને પગ અચાનક ધ્રૂજવા લાગે તો તેની પાછળ કારણ જાણો
IPO લાગી ગયો તો લિસ્ટિંગ પર પ્રોફિટ બુક કરવો કે લોંગ ટર્મ માટે રાખવો?
સોનામાં ફરી આવી તેજી! દિલ્હીથી અમદાવાદ સુધી વધ્યો ભાવ
ભારત અને ન્યુઝીલેન્ડ વચ્ચે ત્રીજી ટી20 મેચ મફતમાં અહી જુઓ
આ દિવાળીએ ઘરને છોડથી આપો સ્ટાઇલિશ લુક, ઘરને લાગશે એકદમ શાહી !
Breaking News : વેલિંગ્ટનમાં અર્શદીપ સિંહના નિશાન પર વર્લ્ડ રેકોર્ડ
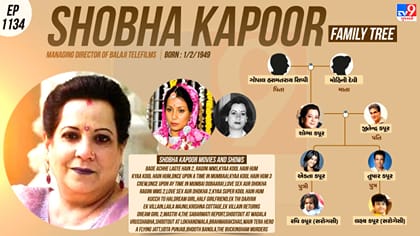
200 કરોડના કૃષ્ણ બંગલામાં રહેનાર શોભા કપૂરનો પરિવાર જુઓ
આજનું રાશિફળ : મેષથી મીન સુધી જાણો કોને મળશે સફળતા અને આર્થિક લાભ
રાત્રે મીઠી વસ્તુ ખાવાની આદત હોય તો ચેતી જજો
IPL 2027 માટે CSKને મળ્યો નવો કોચ, આ દિગ્ગજ સંભાળશે જવાબદારી
શિયાળામાં AC કવર કરતાં પહેલાં કરો 3 કામ, બચશે હજારો રૂપિયા
જસપ્રીત બુમરાહ અને રિષભ પંત ન્યૂઝીલેન્ડમાં આ મેચમાં રમશે!
સવારે ઊઠ્યા પછી ઓશિકા પર લાળ દેખાય છે? જાણો તેના કારણો અને ઉપાયો
રિટાયરમેન્ટ પ્લાનિંગ માટે બેસ્ટ છે આ '3 સરકારી સ્કીમ'
સેકન્ડરી સિમ ચાલુ રાખવાનો સસ્તો પ્લાન! BSNL અને Jio પ્લાનની સરખામણી
Jioનો 84 દિવસની વેલિડિટી વાળો પ્લાન, રોજ મળશે 3GB ડેટા
સૂતી વખતે તમારે ઓશીકા નીચે કઈ વસ્તુઓ ના રાખવી જોઈએ? જાણો અહીં
આલીશાન ઘરમાં રોયલ લાઈફ જીવે છે રવીના ટંડન
Buy, Hold કે Sell? Silver ETF રોકાણકારોએ હવે શું કરવું જોઈએ?
આધાર કાર્ડ ખોવાઈ ગયું? મોબાઈલથી FREEમાં આવી રીતે ડાઉનલોડ કરો કોપી
સોનામાં તેજી તો ચાંદીમાં વેચવાલી! MCX પર આજે શું છે 10 ગ્રામનો ભાવ?
બનવા જઈ રહ્યો છે 'ગણેશ યોગ', આ 5 રાશિનું ભાગ્ય સોનાની જેમ ચમકશે
સોગંદનામામાં ખોટી માહિતી આપનારા રાજકારણીઓ હવે મુશ્કેલીમાં મુકાશે
જાણો Char Dham Yatraના કપાટ ક્યારે બંધ થશે
ક્રૂડ ઓઈલના ભાવ $115ને પાર, શું ભારતમાં મોંઘુ થશે પેટ્રોલ, ડીઝલ?
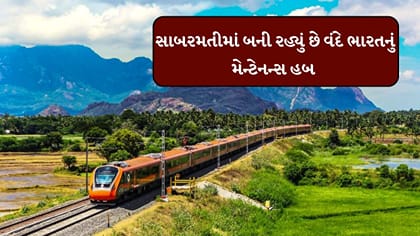
સાબરમતીમાં 307 કરોડના ખર્ચે બની રહ્યું છે વંદે ભારતનું મેન્ટેનન્સ હબ
દેવદત્ત પડિક્કલ 1 રનથી બેવડી સદી ચૂક્યો
સપ્તાહના પહેલા દિવસે જ સોનું ધડામ! આજે આટલો ઘટ્યો 24 કેરેટનો ભાવ
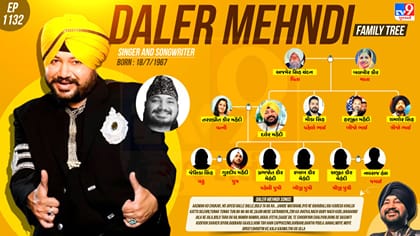
ભાંગડા કિંગનો પરિવાર જુઓ
આજનું રાશિફળ: વેપારમાં નફો અને રોકાણથી લાભ
કાર-પ્લેનમાં સીટ બેલ્ટ જરૂરી, તો ટ્રેનમાં કેમ નહીં? જાણો કારણ
Buy રેટિંગ, 127% તેજી અને ₹400 નો ટાર્ગેટ! રોકાણકારો માટે કમાણીની 'તક'
પોસ્ટ ઓફિસની જબરદસ્ત સ્કીમ: વ્યાજમાંથી જ થશે ₹2.46 લાખની કમાણી
સોનાના ભાવ કેમ ઘટી રહ્યા છે? શું 'દિવાળી' પહેલા આવશે 'ઉછાળો'?
BSNLનો આખો મહિનો ચાલતો રિચાર્જ પ્લાન, મળશે 300GB ડેટા
પૈસા રાખજો તૈયાર! આ અઠવાડિયે આવી રહ્યા 9 IPO, Jioનું થશે લિસ્ટિંગ
જિનેટિક્સમાં 'હાઈ કોલેસ્ટ્રોલ'નું જોખમ? સારા ડાયટથી અસર ઘટી જશે
વેબસાઇટ ખોલતાની સાથે જ Cookies પર કરો છો 'Accept All'? આ જાણી લેજો
વાંદરાઓના ત્રાસથી પરેશાન છો? કાયમી છુટકારો મેળવવા આટલું કામ કરો
જમવામાં ઉતાવળ કરવી પડી શકે છે ભારે !
સોનું તમારું, લોન તમારી પણ ભાવ ઘટતાં જ બેંક કેમ ચાલાકી કરે છે?
Breaking News: ભારતે વિટો પાવર વિનાની UNSC ની સ્થાયી સદસ્યતા ફગાવી
પેટાચૂંટણીનો ખર્ચ કરદાતા શા માટે ભોગવે? રાજીનામુ આપી ચૂંટણી લડે તે આપે
ચૈતર વસાવાને સુપ્રીમ કોર્ટે માનવીય ધોરણે આપ્યા 3 દિવસના જામીન
કારની પીળી હેડલાઇટને ઘરે જ બનાવો નવી જેવી ચમકદાર!
કલોલના બોરીસણા બ્રિજ પર રખડતા ઢોરને કારણે ત્રણ વાહનો વચ્ચે અકસ્માત
વડોદરામાં તહેવાર ટાણે લેવાયેલા ખાદ્ય પદાર્થોનાં 19 નમૂના Fail !
સિમેન્ટ ચોરી કેસમાં 27 વર્ષથી પોલીસને થાપ આપતો આરોપી નાગપુરથી ઝડપાયો
રાજકોટમાં બેફામ સ્ટંટબાજી, યુવાનોએ રાહદારીઓના જીવ જોખમમાં મૂક્યા
વડોદરામાં દિવાળી પહેલા વિદેશી દારૂ ભરેલું ગોડાઉન ઝડપાયું
Breaking News : પોલીસે 260 સ્થળો પર પાડ્યા દરોડા
આજનું રાશિફળ : કોને મળશે નવી તક અને કોના અટકેલા કામો આગળ વધશે?
મોત સામે અડીખમ ઊભી રહી ગઈ 'માં', વાયરલ વીડિયો જોઈ આંખો ભીની થઈ જશે
ગેનીબેને ખેડૂતોનું દેવુ માફ કરી બનાસકાંઠા માટે વિશેષ સહાયની કરી માગ
કાં તો પાક ધિરાણ માફ કરો, કાં તો સહાય વધારવાની ધરતીપુત્રોની માગ