
Breaking News : બેંકે કામમાં કર્યો વિલંબ તો તમને મળશે વળતર! આ 5 ભૂલો પર બેંકે ચૂકવવા પડશે ₹100થી ₹5,000
રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) એ વિવિધ બેંકિંગ સેવાઓ માટે ચોક્કસ સમયમર્યાદા નક્કી કરી છે. જો બેંક આ સમયમર્યાદા પછી કોઈ કાર્ય પૂર્ણ કરે, તો અમુક કિસ્સાઓમાં ગ્રાહકને દૈનિક ધોરણે વળતર ચૂકવવાની જોગવાઈ છે. આ વળતરની રકમ દરરોજ ₹100 થી ₹5000 સુધીની હોઈ શકે છે. એટલે કે બેંકની ભૂલ પર તમને તેનું વળતર મળી શકે છે.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
Gold-Silver Price On MCX : MCX પર વધ્યું સોનું, પણ ચાંદી ઘટી, OI ડેટામાં શોર્ટ કવરિંગ અને શોર્ટ બિલ્ડઅપના સંકેત, આ સ્ટોરી વાંચવા અહીં ક્લિક કરો
Follow Us
Related Photo Gallery
તહેવારોની સિઝન વચ્ચે સોનાના ભાવ ફરી ઘટ્યા, જાણો તમારા શહેરનો ભાવ
Breaking News : અમેરિકન શેરબજારમાં મોટા કડાકાની આશંકા?
શું અભિષેક શર્મા સૂર્યકુમાર યાદવનો વર્લ્ડ રેકોર્ડ તોડી શકશે?
Nana Patekar Friends : નાના પાટેકરના 5 બેસ્ટફ્રેન્ડસ , જુઓ ફોટો
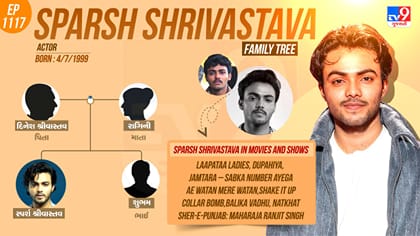
જામતારા, લાપતા લેડીઝ અને દુપહિયાના અભિનેતાનો પરિવાર જુઓ
માનસિક તણાવથી રાહત મળશે, વેપારમાં મધ્યમ લાભ થશે
અમેરિકાના નિર્ણયથી ભારતીય IT કંપનીઓમાં ખળભળાટ!
Asian Games: કોણે કેવું પ્રદર્શન કર્યું? રમતગમત મંત્રાલય લેશે 'ક્લાસ'
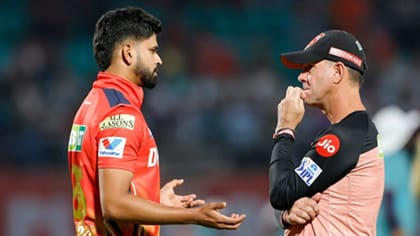
IPL 2027 પહેલા પંજાબ કિંગ્સને મોટો ઝટકો, બે અનુભવી કોચે છોડી ટીમ
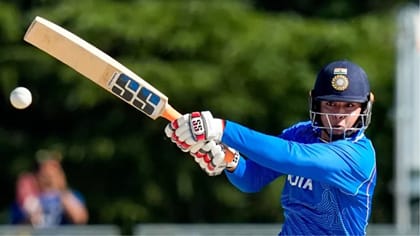
IND v WI:રાંચીમાં રમશે વૈભવ સૂર્યવંશી?આવી હશે ટીમ ઈન્ડિયાની પ્લેઈંગ-11
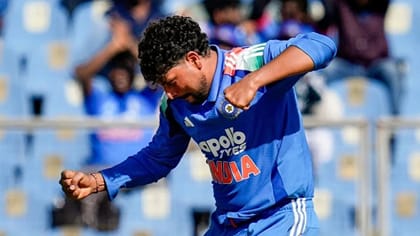
રાંચીમાં કુલદીપ યાદવ સાબિત થશે ટીમ ઈન્ડિયાનો હુકમનો એક્કો ?
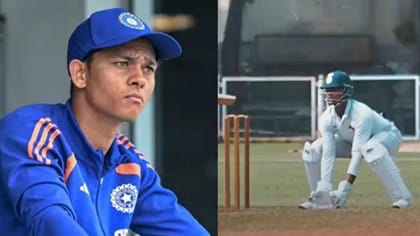
યશસ્વી બન્યો વિકેટકીપર, ટીમ ઈન્ડિયામાં સ્થાન મેળવવા લીધો આ નિર્ણય!
દિવાળી પહેલા ચમકશે 4 રાશિઓનું ભાગ્ય, સૂર્ય બદલશે નક્ષત્ર!
Health Tips: શું હાર્ટ એટેક અને કાર્ડિયાક અરેસ્ટ એક જ છે કે અલગ-અલગ?
મોટેથી હસવું ખરેખર જરૂરી છે? જાણો હાસ્યના આ ચોંકાવનારા ફાયદા
કારગિલ યુદ્ધના રિયલ હીરો નાના પાટેકર, 60 દિવસ સેના સાથે લડ્યા
Jioનો 98 દિવસની વેલિડિટી વાળો સસ્તો પ્લાન, 2GB હાઈ સ્પીડ ડેટા
રાત્રે સૂતા પહેલાં રસોડું સાફ કરવું કેમ જરુરી? જાણો 8 ખાસ નિયમો
ઇન્સ્ટાગ્રામમાં આવેલું 'MUSE' AI શું છે? જાણો કેવી રીતે કરે છે કામ
એક ખોટી પોસ્ટ તમને જેલમાં મોકલી શકે છે
જાણો હવે ક્યારથી તમે તમારા PF ના રૂપિયા UPIથી ઉપાડી શકશો ?
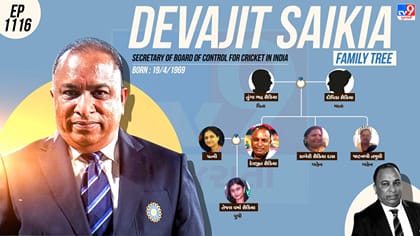
BCCI સેક્રેટરી દેવજીત સૈકિયાનો પરિવાર જુઓ
બંગાળના CM બન્યા બાદ સુવેન્દુ અધિકારીની પ્રથમ ગુજરાત મુલાકાત
MCX પર વધ્યું સોનું, પણ ચાંદી ઘટી, OI ડેટામાં શોર્ટ કવરિંગ
બચેલી છાશ ફેંકશો નહીં! ગાર્ડનમાં આવી રીતે કરો ઉપયોગ
વિરાટ કોહલી આઉટ થતો ત્યારે નાના પાટેકર જમવાનું છોડી દેતા
Breaking News : UPI પર MDR ચાર્જને લઈ ખુશખબર
સોનું થયું વધારે સસ્તું! દિલ્હી, મુંબઈથી અમદાવાદ સુધી ઘટ્યો ભાવ
લાઈમ લાઈટથી દુર રહેતો હતો નાના પાટેકરનો પરિવાર
80 કરોડની સંપત્તિ છોડી ચાલ્યા ગયા નાના પાટેકર
નાના પાટેકરનું અસલી નામ શું છે?
‘પાટેકર’ નામનો સાચો અર્થ શું? મહારાષ્ટ્રથી ગુજરાત સુધીની રોચક સફર
માનસિક તણાવથી રાહત મળશે, વેપારમાં મધ્યમ લાભ થશે
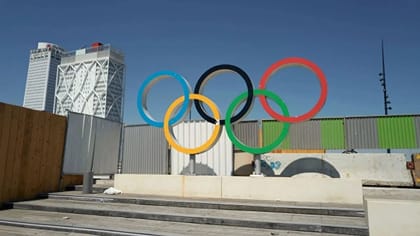
શું અમદાવાદ 2036 ઓલિમ્પિકનું આયોજન કરશે? આ 6 દેશો ભારત સાથે રેસમાં
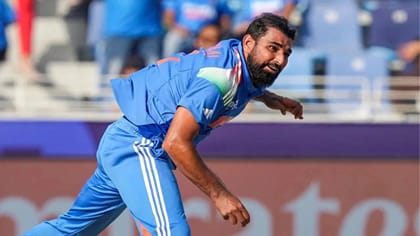
ભુવનેશ્વરની 4 વર્ષ બાદ વાપસી, હવે શમી પણ કરશે ટીમ ઈન્ડિયામાં કમબેક?
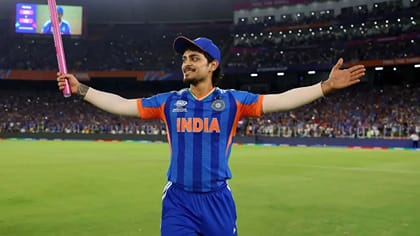
સૌથી વધુ ચોગ્ગા, સૌથી વધુ રન... ઈશાન કિશને બે મોટા રેકોર્ડ તોડ્યા
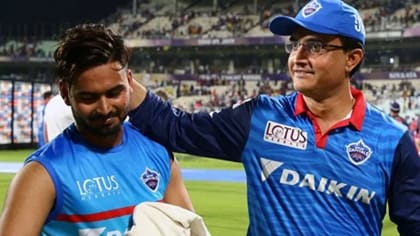
IPL 2027: રિષભ પંત માટે દિલ્હી કેપિટલ્સના કોચ સૌરવ ગાંગુલીનો ખાસ પ્લાન
57% રિટર્ન આપશે આ Stock, એક્સપર્ટે આપ્યો 2,135 નો બુલિશ ટાર્ગેટ
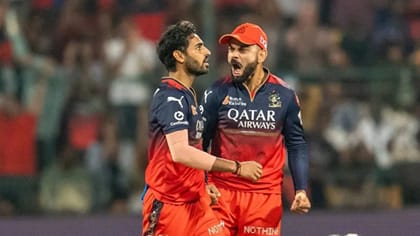
ભુવીની ટીમ ઈન્ડિયામાં વાપસીથી RCBને નુકસાન! IPL ઓક્શન પ્લાનિંગ બગડશે?
'સોનું' 26% સસ્તું થયું! શું આ રોકાણ કરવાનો સાચો સમય છે?
2027 પછી શનિ બદલશે જીવનની દિશા? શનિ ક્યારે આપે છે સફળતા અને સંપત્તિ?
એક વર્ષમાં સૌથી વધુ T20 રન...કિશને કોહલીનો 10 વર્ષ જૂનો રેકોર્ડ તોડ્યો
જાણો ભારતીય રૂપિયાના '₹' સિમ્બોલ પાછળનો રસપ્રદ ઇતિહાસ!
ભારતમાં સૌથી વધુ જમીન કોની પાસે છે? નામ જાણીને તમારા હોશ ઊડી જશે
તેલનો ઇમરજન્સી સ્ટોક ખાલી! શું ભારત પર આવશે મોટું સંકટ?
પહેલા બોલ પર છગ્ગો ફટકારવામાં અભિષેક નંબર-1, રેકોર્ડથી 1 સિક્સર દૂર
બારીઓ બંધ રાખો છો? તો આ વાસ્તુ નિયમ જરૂર જાણો!
દુનિયામાં ખેલાઈ રહ્યો છે સોનાનો 'મોટો ખેલ', આ રમત પાછળનું કારણ જાણો
મા દુર્ગાને 'લાલ ચુંદડી' કેમ ચઢાવવામાં આવે છે? જાણો નિયમ અને સાચી રીત
Jio IPO ખુલતા પહેલાં જ ગ્રે માર્કેટમાં તગડી કમાણીના સંકેત
ટીમ ઈન્ડિયાના 9 ખેલાડીઓ રાંચીમાં પહેલીવાર રમશે
ગોલ્ફ રમતી જોવા મળી અનાયા બાંગર, જુઓ ફોટો
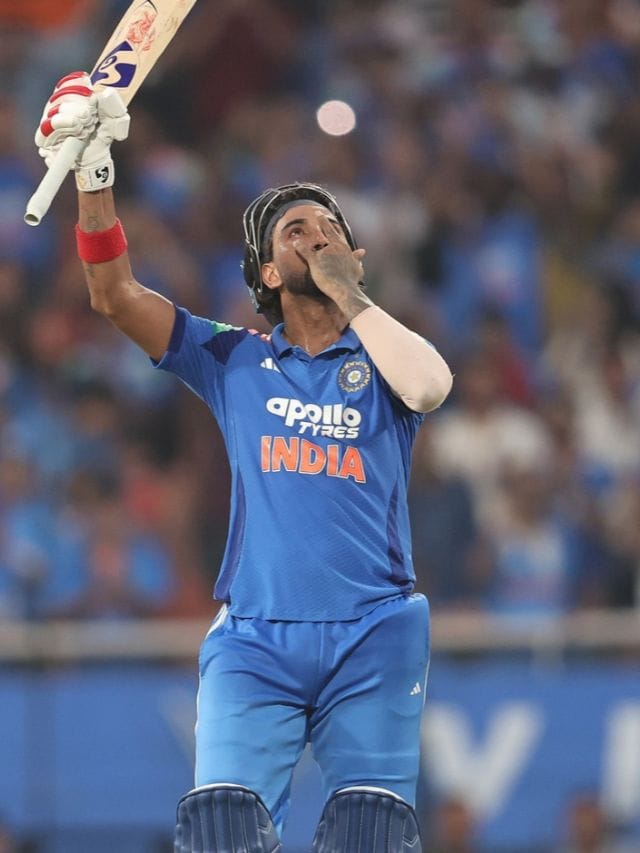
T20માં સૌથી ઝડપી સદી ફટકારનારા ટોપ-5 કેપ્ટન, લિસ્ટમાં 2 ભારતીય ખેલાડી
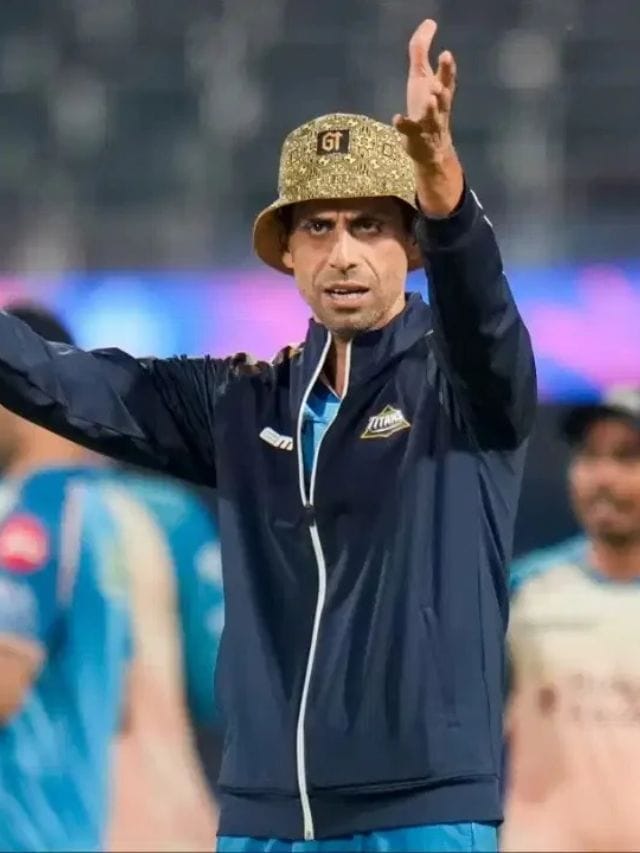
IPL 2027માં તમામ 10 ટીમોના હેડ કોચ
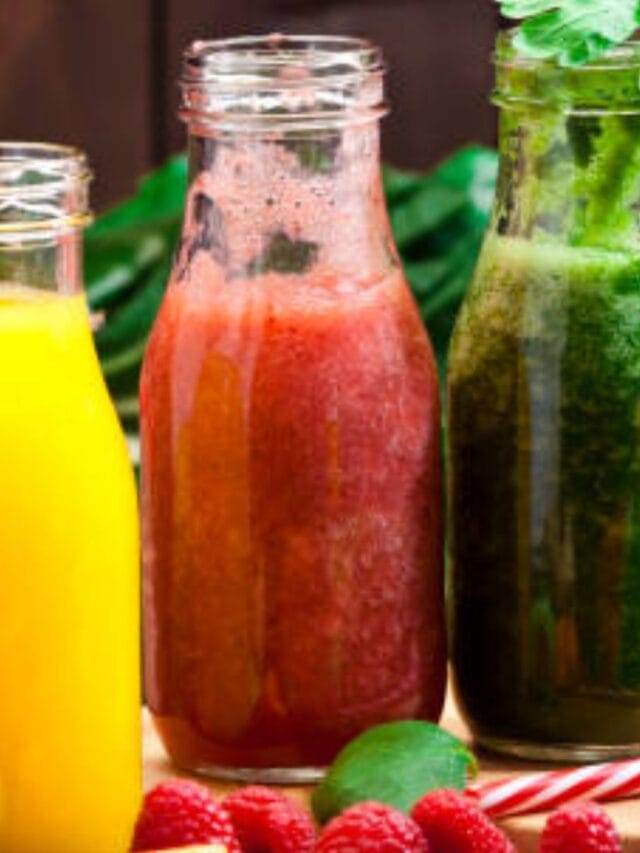
શરીરના કયા અંગ માટે કયું ડ્રિંક હેલ્ધી છે?
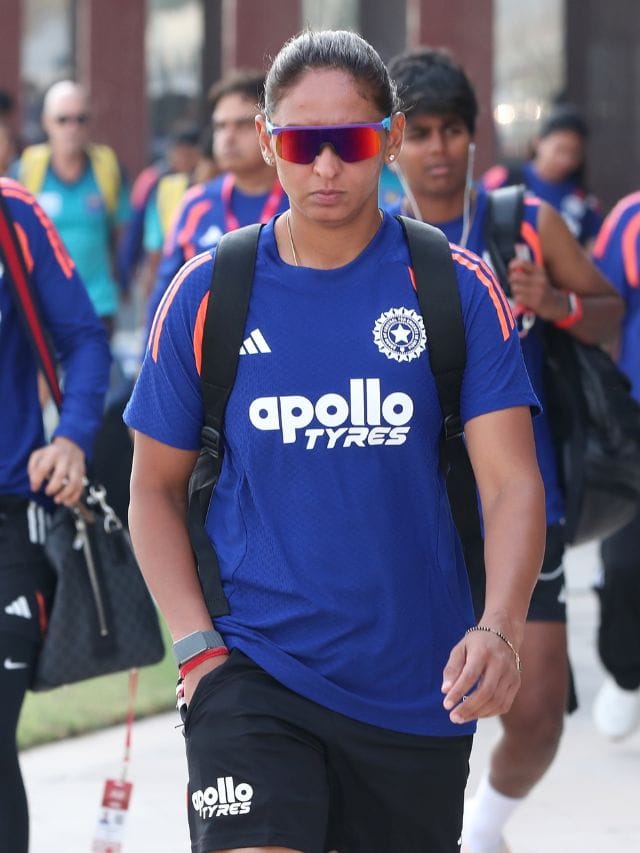
હરમનપ્રીત કૌરે ટીમ ઈન્ડિયાના કેપ્ટન પદેથી રાજીનામું આપ્યું, જુઓ ફોટો
બેંકે કામમાં કર્યો વિલંબ તો તમને મળશે વળતર! જાણો કઈ છે તે 5 ભૂલો
તહેવારોની સિઝન વચ્ચે સોનાના ભાવ ફરી ઘટ્યા, જાણો તમારા શહેરનો ભાવ
તારક મહેતા કા ઉલ્ટા ચશ્મામાં નાના પાટેકરને શ્રદ્ધાંજલિ અર્પણ કરી
નાના પાટેકરના મૃત્યુ મામલે ગોવા પોલીસે નોંધ્યો અકુદરતી મૃત્યુનો કેસ
Breaking News : અમેરિકન શેરબજારમાં મોટા કડાકાની આશંકા?
મહેનતનું યોગ્ય પરિણામ મળશે, પ્રેમ સબંધોમાં મધુરતા આવશે
પાટીદાર સમાજ દ્વારા સામાજિક વિવાદોના નિરાકરણ માટે રચાયુ ‘સમાધાન પંચ’
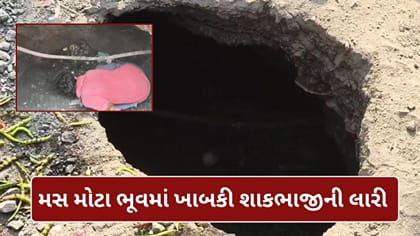
રસ્તા પર અચાનક ભૂવો પડતા શાકભાજી ભરેલી આખી લારી ખાબકી
શંકરસિંહ વાઘેલાના નિવેદન સામે સુખરામ દાસ બાપુએ વ્યક્ત કરી નારાજગી
શિસ્તબધ્ધ પક્ષ BJP ના MLA બોલ્યા, દુષ્કાળ જાહેર કરો-સહાય પેકેજ આપો
કચ્છમાં નકલી સોનાની લાલચે છેતરપિંડી આચરતી ગેંગ ઝડપાઈ
અમદાવાદમાં લક્ઝરી કારમાં ખતરનાક સ્ટંટ
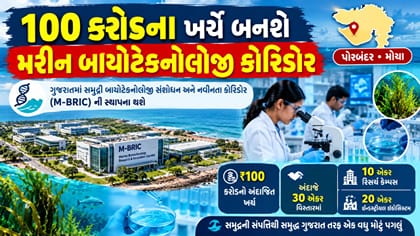
સૌરાષ્ટ્રના દરિયાકાંઠાઓ સાથે કનેક્ટિવિટી વધશે
9 ઓક્ટોબર થી સાસણ સફારી ખુલ્લી મૂકવામાં આવશે
નાણાકીય દ્રષ્ટિએ દિવસ ઉત્તમ રહેશે, કોઈ સારા સમાચાર મળી શકે છે