
EPF vs NPS: દર મહિને ₹10,000ના રોકાણથી 30 વર્ષ બાદ શેમાં મળશે સૌથી વધુ રિટર્ન?
નિવૃત્તિ માટે આર્થિક સુરક્ષા અનિવાર્ય છે. EPF અને NPS બંને લોકપ્રિય રોકાણ વિકલ્પો છે. જો તમે દર મહિને ₹10,000 બચાવો, તો 30 વર્ષમાં EPFમાં અને NPSમાં કેટલું ફંડ બની શકે?
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
એક જ મહિનામાં ₹29,418 કરોડનું ‘સોનું’ તિજોરીમાં પૂરી દીધું
Follow Us
Related Photo Gallery
1 લી નવેમ્બરથી બદલાય છે નિયમો, તમારા ખિસ્સા પર પડશે અસર !
Jioનો 98 દિવસનો પ્લાન, રોજ મળશે 2GB હાઈ-સ્પીડ ડેટા
દિવાળી 2026 પર બનશે બુધાદિત્ય રાજયોગ? આ 4 રાશિના લોકોને મળી શકે છે લાભ
ભારતમાં સ્પીડ લિમિટ હોવા છતાં કારના મીટરમાં 250ની સ્પીડ કેમ હોય છે?
રેલવે સ્ટેશન પર પ્લેટફોર્મની ઉંચાઈ એકસરખી કેમ રાખવામાં આવે છે?
ઓછી જગ્યામાં ઘરે જ બનાવો સુંદર મિની લાઇબ્રેરી
કેનેડામાં ભારતીય કામદારો માટે રાહતના સમાચાર
જૂનાગઢના પાર્થ ભુતે રણજી ટ્રોફીમાં ઇતિહાસ રચ્યો
ફ્રિજમાં બરફ જમા થતો હોય તો સાવધાન! વધી શકે છે તમારું વીજળીનું બિલ
પાણી ગરમ કરવા માટે ઈમર્શન રોડ કે ગીઝર? કોણ વધારે વીજળી વાપરે છે જાણો
શું ઓનલાઈન ફટાકડા ખરીદવા કાયદેસર છે?
અભિનેત્રી કૃતિ ખરબંદાનો આજે છે જન્મદિવસ
1 નવેમ્બરથી LPG અને PNG માટેના નિયમો બદલાશે!
દિવાળી તહેવારની સફાઈ દરમિયાન ઘરમાંથી તરત જ બહાર કાઢો આ વસ્તુઓ !
DAમાં વધારો થતા હવે કેટલી વધશે સેલરી? જાણો પુરુ કેલ્ક્યુલેશન
પીરિયડ્સમાં Blood Clots આવવું નોર્મલ છે કે ચિંતાનું કારણ? જાણો
ગુજરાતી બિઝનેસમેન ગૌતમ અદાણીની નજર આ યુરોપિયન કંપની પર
કરવા ચોથ પર સોનામાં તેજી, પણ ચાંદીના ભાવમાં મોટો ઘટાડો
સોનું કે ચાંદી, ધનતેરસે શું ખરીદવું રહેશે ફાયદાકારક ?
સોનું ખરીદતા પહેલા આ વાતનું ધ્યાન રાખજો
WPL 2027 ઓક્શન પછી તમામ ટીમનું સ્કવોડ તૈયાર, જુઓ લિસ્ટ
ઓફ લાઈન તન્મય અને ઓનલાઈન સ્કાઉટ ઓપીથી ફેમસ ગેમરનો પરિવાર જુઓ
આજનું રાશિફળ: ધનલાભ, કરિયર અને અભ્યાસમાં પ્રગતિ
WPL મિની ઓક્શનમાં ક્રિકેટરોની હરાજી કરનાર મહિલા ઓક્શનર મલ્લિકા કોણ છે?
ટીમ ઈન્ડિયાએ માત્ર 17 ઓવરમાં જીતી મેચ, T20 બાદ ODI શ્રેણીમાં વાઇટવોશ
સ્પા સેન્ટરનું લાયસન્સ કેવી રીતે મેળવવું? જાણો ગુજરાતના કડક નિયમો

સ્ટાર બોલર ન્યુઝીલેન્ડ ODI શ્રેણીમાંથી બહાર,કાશ્મીરના ખેલાડીને મળશે તક
નાનપણથી જ પૈસાની કિંમત જાણે છે આ 3 મૂળાંકનાં બાળકો
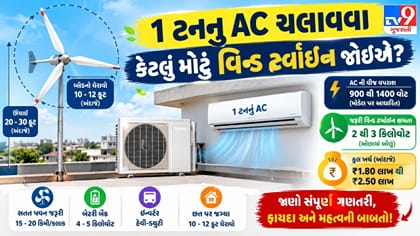
1 ટનનું AC ચલાવવા કેટલું મોટું વિન્ડ ટર્બાઇન જોઈએ? જાણો ખર્ચ
સોલર વોટર ગીઝરનો ખર્ચ અને કામગીરી: વીજળી બિલમાં થશે મોટી બચત
સોનાના ભાવ તોડશે તમામ રેકોર્ડ, પ્રતિ 10 ગ્રામ પહોંચશે ₹2 લાખને પાર
જૂની થઈ ગયેલી કાતરને ઘરે જ કરો એકદમ ધારદાર!
ગાજર ઉગાડવાની સરળ પદ્ધતિ, માટીથી લઈને પાણી આપવાની સાચી રીત જાણો
રેલવેએ મુસાફરની ફરિયાદને અવગણી કોર્ટે દંડ ફટકાર્યો
Buy, Hold કે Sell...? Jioના શેરમાં હવે આગળ શું કરવું?
Health Tips : દરરોજ સવારે 30 મિનિટ તમારી હેલ્થને આપો
સોનાના ભાવમાં તીવ્ર કડાકો! MCX પર સોનું ગગડ્યું
અમદાવાદમાં સોનાના ભાવમાં સતત ત્રીજે દિવસે ઉછાળો
Isha હોય કે Shloka બાળકોની સંભાળમાં બંને આપે છે ખાસ ધ્યાન
ગુજરાતમાં સોનાના ભાવમાં એક મહિનામાં ₹6,220 નો કડાકો!
કરવાચોથ પહેલાં સોનાના ભાવમાં વધારો, 28 ઓક્ટોબરે અચાનક કેમ વધ્યા ભાવ ?
જો કરવા ચોથ પર ચાંદ ન દેખાય તો ઉપવાસ કેવી રીતે તોડવો?
હોસ્પિટલો, હોટલો અને શાળાઓમાં આગ રોકવાનના નિયમો અને કાનુન વિશે જાણો
અમદાવાદ સહિત 8 શહેરોમાં રેલવેની ડોર-ટુ-ડોર પાર્સલ સેવા
WPL 2027 ઓક્શનની A to Z માહિતી જાણો
ટ્રેનોમાં રાત્રે 11થી સવારે 5 વાગ્યા સુધી મોબાઇલ ચાર્જિંગ પર પ્રતિબંધ
ચોથી T20I જોવા માટે સ્ટેડિયમ હાઉસફુલ થયું,11 વર્ષ જૂનો રેકોર્ડ તૂટ્યો
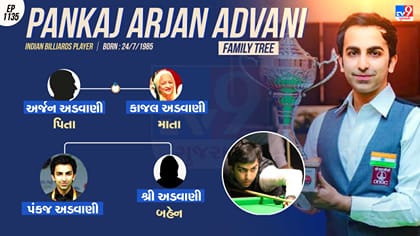
ભારતીય બિલિયર્ડ્સ અને સ્નૂકર ખેલાડીનો પરિવાર જુઓ
આજનું રાશિફળ: મેષથી મીન સુધી જાણો 12 રાશિનું ભવિષ્ય
રાત્રે જમ્યા પછી ચાવો 1 લીલી એલચી, શરીરને થશે આ 5 મોટા ફાયદા
1 લી નવેમ્બરથી બદલાય છે નિયમો, તમારા ખિસ્સા પર પડશે અસર !
નિભાવ ખર્ચ ન નીકળતા પોતાના વ્હાલસોયા બળદને આશ્રમમાં મુકવા મજબુર ખેડૂતો
દિવાળી કેશ ગિફ્ટ પર ટેક્સ નિયમો: જાણો ક્યારે મળશે કરમુક્તિ
ગિલે કપાળ પર પહેર્યું ખાસ ડિવાઇસ, શું છે ટેમ્પલ, કેવી રીતે કરે છે કામ?
IPL 2027: મુંબઈ ઈન્ડિયન્સે મલિંગા સહિત ત્રણ કોચને એકસાથે કર્યા બહાર
સુરતથી ભાવનગર 120 વધારાની ST બસો દોડાવાશે
ગ્રાન્ટેડ શાળાઓમાં વિવિઘ વિષયના 2000થી વધુ શિક્ષકની કરાશે ભરતી
વાવ-થરાદમાં ઘાસ વિતરણ કેન્દ્રો શરૂ, પશુપાલકોને કિલોદીઠ રૂ. 2માં મળશે
દુષ્કાળગ્રસ્ત જિલ્લાઓની યાદીમાં રાજકોટનો સમાવેશ ન થતાં ખેડૂતોમાં નારાજ
વડોદરામાં બ્રેડના સીલ પેકેટમાંથી નીકળી માખી, વીડિયો વાયરલ
વડોદરામાં સોની પરિવારના ત્રણ સભ્યોના મોતથી ચકચાર
ઉત્તરાખંડના ગંગોત્રી ધામમાં સિઝનની પ્રથમ હિમવર્ષા
પાણીની અછત અને ભાવ ન મળતાં ખેડૂતે ટ્રેક્ટરથી ઉખેડ્યો કેળાનો આખો પાક
પોરબંદરમાં શાલીમાર એક્સપ્રેસના વધારાના કોચ પાટા પરથી ઉતર્યા ! Video
કેન્સરની દવાઓના ભાવમાં 90% સુધીનો ઘટાડો! હવે સારવાર થશે સસ્તી