
₹5 લાખનું રોકાણ કર્યું ? 10, 15 અને 20 વર્ષ પછી કેટલા રૂપિયા હાથમાં આવશે ? આખો હિસાબ સમજો
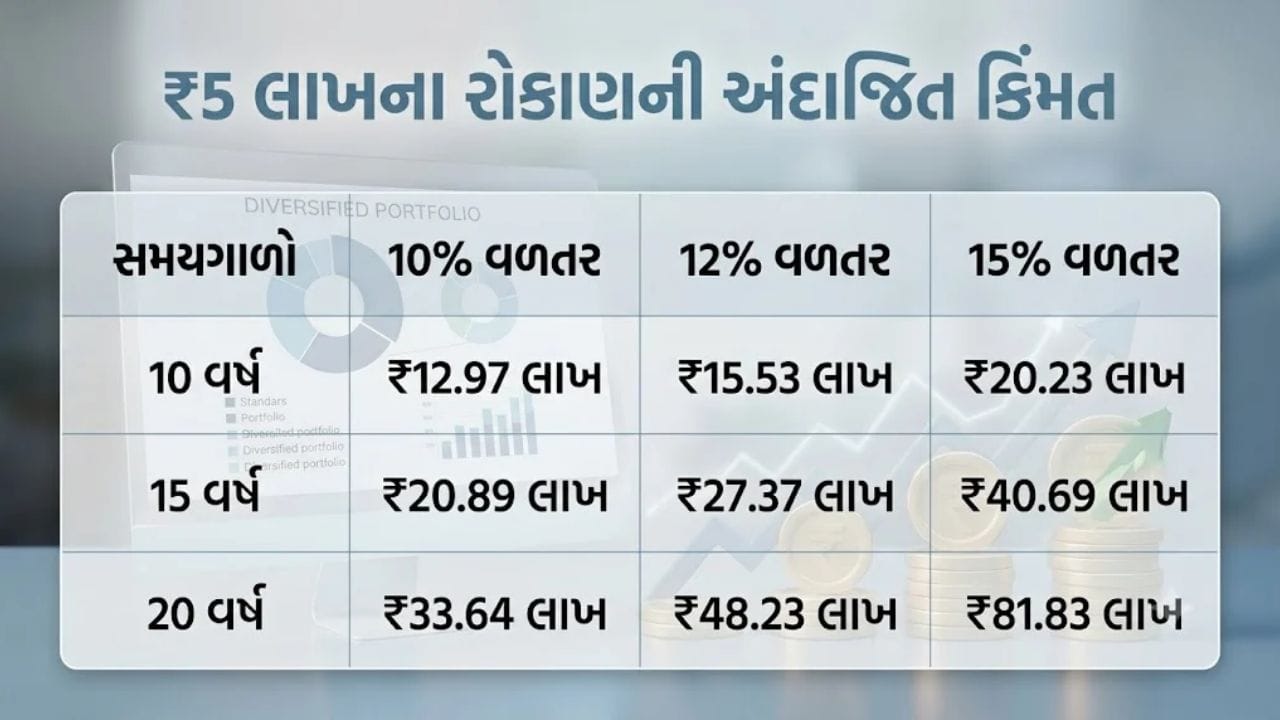
શું તમે જાણો છો કે, મ્યુચ્યુઅલ ફંડમાં ફક્ત એક વાર રોકાયેલા ₹5 લાખ, આવનારા સમયમાં તમારી આખી ફાઇનાન્સિયલ લાઇફ બદલી શકે છે? મોટાભાગના લોકો વિચારે છે કે, રોકાણમાં સૌથી મહત્વની વસ્તુ 'મોટી રકમ' હોય છે પરંતુ અસલી ખેલ 'સમય' અને 'કમ્પાઉન્ડિંગ' નો છે. એવામાં શું તમને ખબર છે કે, જો તમે ₹5 લાખનું Lumpsum રોકાણ કરીને તેને 10, 15 કે 20 વર્ષ સુધી અડ્યા વગર રહેવા દો, તો આ નાની રકમ કેટલું મોટું સ્વરૂપ ધારણ કરી શકે છે?
1 / 9
2 / 9
3 / 9
4 / 9
5 / 9
6 / 9
7 / 9
8 / 9
9 / 9
નોંધ: અહીં આપવામાં આવેલી માહિતી ફક્ત જાણકારી માટે છે. TV9 Gujarati કોઈપણ રીતે શેરમાં, સોના-ચાંદીમાં, મ્યુચ્યુઅલ ફંડમાં અને IPO માં પૈસા લગાવવાની કે વેચવાની સલાહ આપતું નથી. બજારમાં રોકાણ સંભવિત જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતા પહેલા તમારા નાણાંકીય સલાહકાર અથવા માર્કેટ એક્સપર્ટની સલાહ જરૂરથી લો.
ફેસ્ટિવ સીઝનમાં રોકાણની ઉત્તમ તક! આ 5 મ્યુચ્યુઅલ ફંડ્સથી કરી શકો છો ‘શરૂઆત’
Follow Us
Related Photo Gallery
રાત્રે મીઠી વસ્તુ ખાવાની આદત હોય તો ચેતી જજો
IPL 2027 માટે CSKને મળ્યો નવો કોચ, આ દિગ્ગજ સંભાળશે જવાબદારી
શિયાળામાં AC કવર કરતાં પહેલાં કરો 3 કામ, બચશે હજારો રૂપિયા
જસપ્રીત બુમરાહ અને રિષભ પંત ન્યૂઝીલેન્ડમાં આ મેચમાં રમશે!
સવારે ઊઠ્યા પછી ઓશિકા પર લાળ દેખાય છે? જાણો તેના કારણો અને ઉપાયો
રિટાયરમેન્ટ પ્લાનિંગ માટે બેસ્ટ છે આ '3 સરકારી સ્કીમ'
સેકન્ડરી સિમ ચાલુ રાખવાનો સસ્તો પ્લાન! BSNL અને Jio પ્લાનની સરખામણી
Jioનો 84 દિવસની વેલિડિટી વાળો પ્લાન, રોજ મળશે 3GB ડેટા
સૂતી વખતે તમારે ઓશીકા નીચે કઈ વસ્તુઓ ના રાખવી જોઈએ? જાણો અહીં
આલીશાન ઘરમાં રોયલ લાઈફ જીવે છે રવીના ટંડન
Buy, Hold કે Sell? Silver ETF રોકાણકારોએ હવે શું કરવું જોઈએ?
આધાર કાર્ડ ખોવાઈ ગયું? મોબાઈલથી FREEમાં આવી રીતે ડાઉનલોડ કરો કોપી
સોનામાં તેજી તો ચાંદીમાં વેચવાલી! MCX પર આજે શું છે 10 ગ્રામનો ભાવ?
બનવા જઈ રહ્યો છે 'ગણેશ યોગ', આ 5 રાશિનું ભાગ્ય સોનાની જેમ ચમકશે
સોગંદનામામાં ખોટી માહિતી આપનારા રાજકારણીઓ હવે મુશ્કેલીમાં મુકાશે
જાણો Char Dham Yatraના કપાટ ક્યારે બંધ થશે
ક્રૂડ ઓઈલના ભાવ $115ને પાર, શું ભારતમાં મોંઘુ થશે પેટ્રોલ, ડીઝલ?
સાબરમતીમાં 307 કરોડના ખર્ચે બની રહ્યું છે વંદે ભારતનું મેન્ટેનન્સ હબ
દેવદત્ત પડિક્કલ 1 રનથી બેવડી સદી ચૂક્યો
સપ્તાહના પહેલા દિવસે જ સોનું ધડામ! આજે આટલો ઘટ્યો 24 કેરેટનો ભાવ
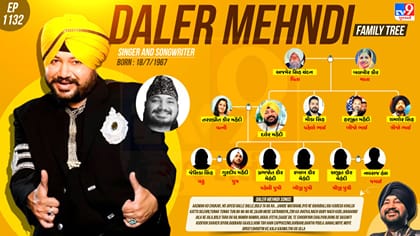
ભાંગડા કિંગનો પરિવાર જુઓ
આજનું રાશિફળ: વેપારમાં નફો અને રોકાણથી લાભ
કાર-પ્લેનમાં સીટ બેલ્ટ જરૂરી, તો ટ્રેનમાં કેમ નહીં? જાણો કારણ
Buy રેટિંગ, 127% તેજી અને ₹400 નો ટાર્ગેટ! રોકાણકારો માટે કમાણીની 'તક'
પોસ્ટ ઓફિસની જબરદસ્ત સ્કીમ: વ્યાજમાંથી જ થશે ₹2.46 લાખની કમાણી
સોનાના ભાવ કેમ ઘટી રહ્યા છે? શું 'દિવાળી' પહેલા આવશે 'ઉછાળો'?
BSNLનો આખો મહિનો ચાલતો રિચાર્જ પ્લાન, મળશે 300GB ડેટા
પૈસા રાખજો તૈયાર! આ અઠવાડિયે આવી રહ્યા 9 IPO, Jioનું થશે લિસ્ટિંગ
જિનેટિક્સમાં 'હાઈ કોલેસ્ટ્રોલ'નું જોખમ? સારા ડાયટથી અસર ઘટી જશે
વેબસાઇટ ખોલતાની સાથે જ Cookies પર કરો છો 'Accept All'? આ જાણી લેજો
વાંદરાઓના ત્રાસથી પરેશાન છો? કાયમી છુટકારો મેળવવા આટલું કામ કરો
જમવામાં ઉતાવળ કરવી પડી શકે છે ભારે !
આ 3 બાબતોમાં AI પર આંધળો વિશ્વાસ ન કરતા, થઈ શકે છે મોટું નુકસાન !
હવે એમ જ નહીં મળી જાય Driving Licence! નિયમોમાં થશે ફેરફાર
Asian Para Games 2026માં ગુજરાતના ખેલાડીઓએ 8 મેડલ જીત્યા
Breaking News : વૈભવ સૂર્યવંશીને નંબર 3 પર રમવાથી વિવાદ!
શું એમએસ ધોની IPL 2027માં રમશે? જવાબ આપ્યો, જાણો શું કહ્યું
ધનતેરસ અને દિવાળીએ સોનું ખરીદતા પહેલાં જાણી લો આ મહત્વના નિયમો
શું નાના બાળકોને પણ Z+ સુરક્ષા મળી શકે છે? જાણો
લિસ્ટિંગની સાથે જ ભારતની Top-3 લિસ્ટેડ કંપનીઓમાં થશે સામેલ
14 વર્ષની દીકરી આરાધ્યા ઐશ્વર્યા રાયની કરતા પણ વધારે ઊંચી, જુઓ ફોટો
જો ભૂલથી એક્સપાયર થયેલી ટેબ્લેટ કે સિરપ લેવાઈ જાય, તો તુરંત શું કરવું?
સોનાના ભાવમાં ફરી થયો વધારો! ચાંદીના ભાવમાં રુ. 10,000નો ઘટાડો
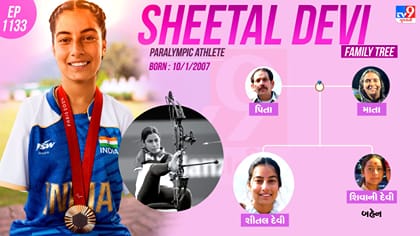
જિંદગીએ હાથ છીનવી લીધા જુસ્સો નહી,જુઓ શીતલ દેવીનો પરિવાર
આજનું વૈદિક રાશિફળ: નોકરી, વેપાર અને વિદ્યાર્થીઓ માટે ખાસ સંકેત
દિવાળી બિઝનેસ: માત્ર ₹10000 માં શરૂ કરો મીણબત્તી બનાવવાનો વેપાર
સરકારની મદદથી શરૂ કરો પોતાનું 'Gold Hallmarking Center'
ભુવનેશ્વર કુમારનો જર્સી નંબર 78 કેમ છે? પોતે જ કર્યો મોટો ખુલાસો
1 લાખના થયા 1 કરોડ! આ 4 સ્કીમમાં મળી રહ્યું છે 'મજબૂત રિટર્ન'
તિલક વર્માએ તોડ્યો વર્લ્ડ રેકોર્ડ, બન્યો નંબર-1 ફિલ્ડર
ગેનીબેને ખેડૂતોનું દેવુ માફ કરી બનાસકાંઠા માટે વિશેષ સહાયની કરી માગ
કાં તો પાક ધિરાણ માફ કરો, કાં તો સહાય વધારવાની ધરતીપુત્રોની માગ
કિસાન કોંગ્રેસના નેતા પાલ આંબલિયાએ સરકારની સહાયને ગણાવી ક્રુર મજાક
ભાવનગરમાં 88 લાખના વોટર રિચાર્જિંગ પ્રોજેક્ટમાં ગેરરીતિના આક્ષેપ
ભરૂચની ઐતિહાસિક જામા મસ્જિદના વિવાદ મામલે આવ્યા મોટા સમાચાર
અમદાવાદમાં ટોમેટો કેચઅપના નામે વેચાતા સોસમાં ભેળસેળ
હવે વિજ્ઞાનજાથાને નિશાને આવી કાળી ચૌદસની કકળાટ કાઢવાની પરંપરા
રેન ફોરેસ્ટ પ્રવાસીઓને વરસાદ, હરિયાળી અને રોમાંચનો અનોખો અનુભવ કરાવશે
હાલોલ બાયપાસ નજીક ટાયર ભરેલા ટ્રકમાં ભીષણ આગ, જુઓ Video
વેરાવળથી દ્વારકા સુધી ગેરકાયદે 'લાઇટ ફિશિંગ'નો આરોપ