
PPF Withdrawal Rules: 15 વર્ષ પહેલા જ ઉપાડી શકો છો PF ના પૈસા, જાણો સરળ નિયમો
PPF લાંબા ગાળાના રોકાણનો લોકપ્રિય વિકલ્પ છે, પરંતુ મેચ્યોરિટી પહેલાં પૈસા ઉપાડવા અંગે ઘણી ગેરમાન્યતાઓ પ્રવર્તે છે. આ લેખ PPFમાંથી આંશિક ઉપાડ, મેચ્યોરિટી પછીના વિકલ્પો અને ચોક્કસ શરતો હેઠળ ખાતું વહેલું બંધ કરવાના નિયમો સમજાવે છે.
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
લોન ચૂકવ્યા બાદ બેંકે દસ્તાવેજો પરત ન આપ્યા? તો મળશે રોજના ₹5,000
Follow Us
Related Photo Gallery
લેખિત કારણ વગર કોઈપણ ધરપકડ ગેરકાયદેસર : સુપ્રીમ કોર્ટ
તમારા બેંકીગ કામ પતાવી લેજો, 28 થી 30 સપ્ટેમ્બર સુધી છે બેંક હડતાળ
MCX પર સોનાના ભાવમાં નરમાઈ અને ઓપન ઇન્ટરેસ્ટ ઘટ્યો!
બેડ કોલેસ્ટ્રોલથી લઈને હાર્ટ સુધી ફાયદાકારક છે લાલ દ્રાક્ષ !
Breaking News : આ ક્રિકેટરને થશે આજીવન કેદની સજા?
અમેરિકામાં અભ્યાસ દરમિયાન પાર્ટ-ટાઇમ કામ કરી શકો છો?
તમારા બેગ અને મુખવાસ દાનીમાં આ નાનકડા દાણા નાંખી દો
અમદાવાદમાં સોનાના ભાવમાં સતત ઉતાર-ચઢાવ, આજે થયો વધારો ! જાણો નવો રેટ
Smartphone ટેબલ પર રાખવાની સાચી રીત કઈ?
ગુજરાતમાં સોનું મોંઘું, 24 કેરેટનો ભાવ ₹1.54 લાખને પાર !
સેનાના 2 જવાનો સતનામ સિંહ અને સલમાન ખાને રોઇંગમાં બ્રોન્ઝ મેડલ જીત્યો
દિલ્હી-મુંબઈમાં સોનું મોંઘું, ચેન્નાઈમાં સસ્તું; ગુજરાતમાં શું છે ભાવ
"દિયા ઔર બાતી હમ"ની સંધ્યા બિંદણીનો પરિવાર જુઓ
આજનું રાશિફળ : આજે અટકેલા પૈસા મળશે, 6 રાશિઓ માટે આર્થિક લાભના સંકેત
બુધનું તુલામાં ગોચર: જાણો 12 રાશિઓ પર પ્રભાવ
બજાર જેવી મોમોઝની લાલ ચટણી: સરળ રેસિપી
સોનામાં ₹5 લાખનું રોકાણ કરવાનો સાચો રસ્તો કયો?
સરપંચ માતાની દિકરીને, પરદાદાની 20 બંદૂકે શૂટર બની, એશિયન ગેમ્સમાં મેડલ
'ચાંદી' આપશે મજબૂત રિટર્ન! ₹4 લાખ પહોંચશે ભાવ
હવે BSE ની સાથે MSEI પર પણ લિસ્ટ થશે NSE નો શેર
તમારા ઘરના પાણી માટે RO કે Water Purifier શું યોગ્ય છે?
ATM ટ્રાન્ઝેક્શન ફેલ થયું અને ખાતામાંથી રકમ કપાઈ ગઈ? તો તરત કરો આ કામ
સોના -ચાંદીના ભાવમાં વધઘટનું કારણ શું છે? જાણો
MCX પર સોનામાં LONG UNWINDING ની સ્થિતિ !
અમદાવાદીઓ માટે સોનું ખરીદવાની મોટી તક !
ગુજરાતમાં સોનાના ભાવમાં સતત ઘટાડો, 24K સોનું ₹9,820 સસ્તું !
ઘરમાં વારંવાર કાચ તૂટે તો શું સંકેત? જાણો શું કહે છે વાસ્તુ શાસ્ત્ર
ફ્લાઇટમાં દારૂ પીતા જ નશો કેમ ચઢે છે વધારે?
ટ્રેનમાં બાઈક-સ્કૂટર કેવી રીતે લઈ જશો? જાણો રેલવેની બુકિંગ પ્રોસેસ
Breaking News : આર માધવનનો પુત્ર 0.2 સેકન્ડથી હાર્યો
કપિલની પિંકી બુઆનો પરિવાર જુઓ
આજનું રાશિફળ: અટકેલા પૈસા પરત મળશે, રોકાણમાં થશે લાભ
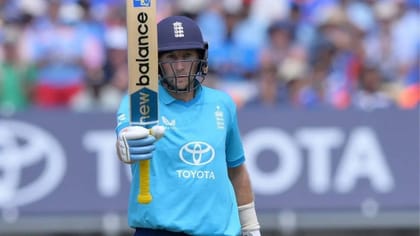
જો રૂટે રચ્યો ઇતિહાસ, 23,000 રન બનાવનાર પ્રથમ અંગ્રેજ ખેલાડી બન્યો
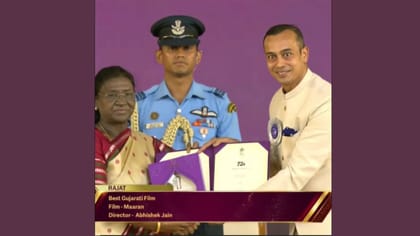
National Awards 2026: ગુજરાતી ફિલ્મ 'મારન' એ મારી બાજી
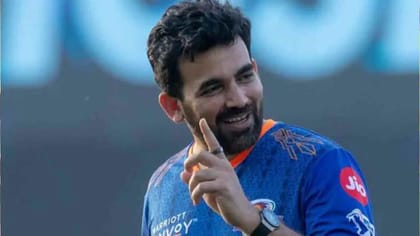
IPL 2027 : ચેન્નાઈ સુપર કિંગ્સે ઝહીર ખાનને કેટલા કરોડમાં સાઇન કર્યો?
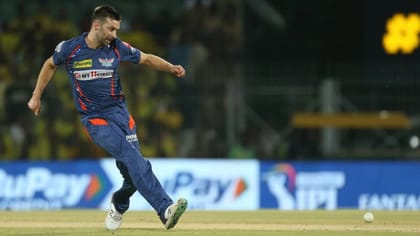
2 વર્લ્ડ કપ જીત્યા, 157 km/hrની સ્પીડે બોલિંગ કરી, હવે લીધી નિવૃત્તિ
CSKએ ઝહીર ખાનને આપ્યો ફક્ત આટલો જ સમય, IPL 2027માં કરવો પડશે ચમત્કાર!
કઈ સોલાર પેનલ સૌથી વધુ વીજળી ઉત્પન્ન કરે છે?
18 વર્ષીય ખેલાડીએ જીત્યો ગોલ્ડ, મુખ્યમંત્રીએ આપ્યું 75 લાખ રૂપિયા ઈનામ
પારિજાતના વૃક્ષને કુંડામાં કેવી રીતે ઉગાડવુ- જાણો સરળ ટિપ્સ
ફક્ત 16 રન બનાવ્યા, છતાં શ્રેયસને કેમ મળ્યો પ્લેયર ઓફ ધ મેચનો એવોર્ડ ?
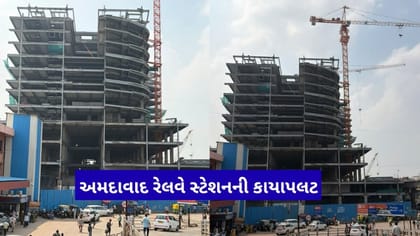
13મા માળ સુધી પહોચ્યું અમદાવાદના રેલવે સ્ટેશનનું બાંધકામ- ફોટા
ચીનના એક નિર્ણયથી ગોલ્ડ માર્કેટ હચમચ્યું, શું સોનું હવે રેકોર્ડ તોડશે?
ગોલ્ડ મેડલ વિજેતા કેપ્ટન હરમનપ્રીત કૌરથી ચાહકો કેમ નારાજ છે?
ભારતે રચ્યો ઈતિહાસ, 200 T20 જીતનારી દુનિયાની પ્રથમ ટીમ બની
તમે જે સાબુ અને શેમ્પૂ વાપરો છો, તે શાકાહારી છે કે માંસાહારી?
અમ્પાયર સાથે દલીલ, રોમાંચક જીત... ભારત-જાપાન મેચમાં હાઈ-વોલ્ટેજ ડ્રામા
ઓસ્ટ્રેલિયામાં કામ કરવા જતા ભારતીયો માટે મહત્વપૂર્ણ સમાચાર
પહેલા બોલ પર આઉટ થઈ અભિષેક શર્મા બન્યો 'ઝીરો નંબર 1'
ભારતમાં ક્યાં સુધી પહોંચશે સોનાનો ભાવ? વૈશ્વિક બેંકોની 'મોટી આગાહી'
રીલ બનાવવાના ચક્કરમાં જીવ જોખમમાં ! Video
અમદાવાદને ₹584 કરોડથી વધુના વિકાસકાર્યોની ભેટ ! Video
Breaking News : અમદાવાદમાં રોજના વાયરલના 5 હજારથી વધુ કેસ હોવાનો દાવો
સુરત એરપોર્ટ પર AI એક્સપ્રેસની ફ્લાઇટના મુસાફરને થયો કડવો અનુભવ
ભાવનગર મહુવા પોલીસે ત્રણ ઇસમો સામે કાર્યવાહી કરી, જુઓ Video
Breaking News : જૂનાગઢની સિવિલ હોસ્પિટલમાં દર્દીઓને હાલાકી!
રાજકોટ રેન્જ IG નિર્લિપ્ત રાયનો ડી સ્ટાફ પ્રોફાઇલ આદેશ
કરિયર અને સંબંધોમાં બદલાવ, જાણો 12 રાશિનું આજનું રાશિફળ
શાકભાજીવાળાનો અનોખો વટ! બટાકાની દુકાન પર મળ્યા 2-2 મોંઘા આઈફોન
ગીર સોમનાથમાં વરસાદથી મગફળીના પાકને નુકસાન, ખેડૂતોએ માંગી સહાય