
SIP કે NPS ? રિટાયરમેન્ટ માટે કયો વિકલ્પ શ્રેષ્ઠ ? ₹5000 ની બચતથી બનાવો કરોડોનું ફંડ
શું તમે જાણો છો કે, દર મહિને માત્ર ₹5,000 બચાવીને તમે તમારા રિટાયરમેન્ટ માટે કરોડો રૂપિયાનું ફંડ તૈયાર કરી શકો છો? બસ સવાલ એ છે કે, આ માટે મ્યુચ્યુઅલ ફંડ SIP પસંદ કરવી કે સરકારી સ્કીમ NPS? એક તરફ જ્યાં SIP તમને વધુ રિટર્ન અને ફ્લેક્સિબિલિટી આપે છે, ત્યાં બીજી તરફ NPS તમને ટેક્સ બચત સાથે દર મહિને પાકી પેન્શનની ગેરંટી આપે છે.
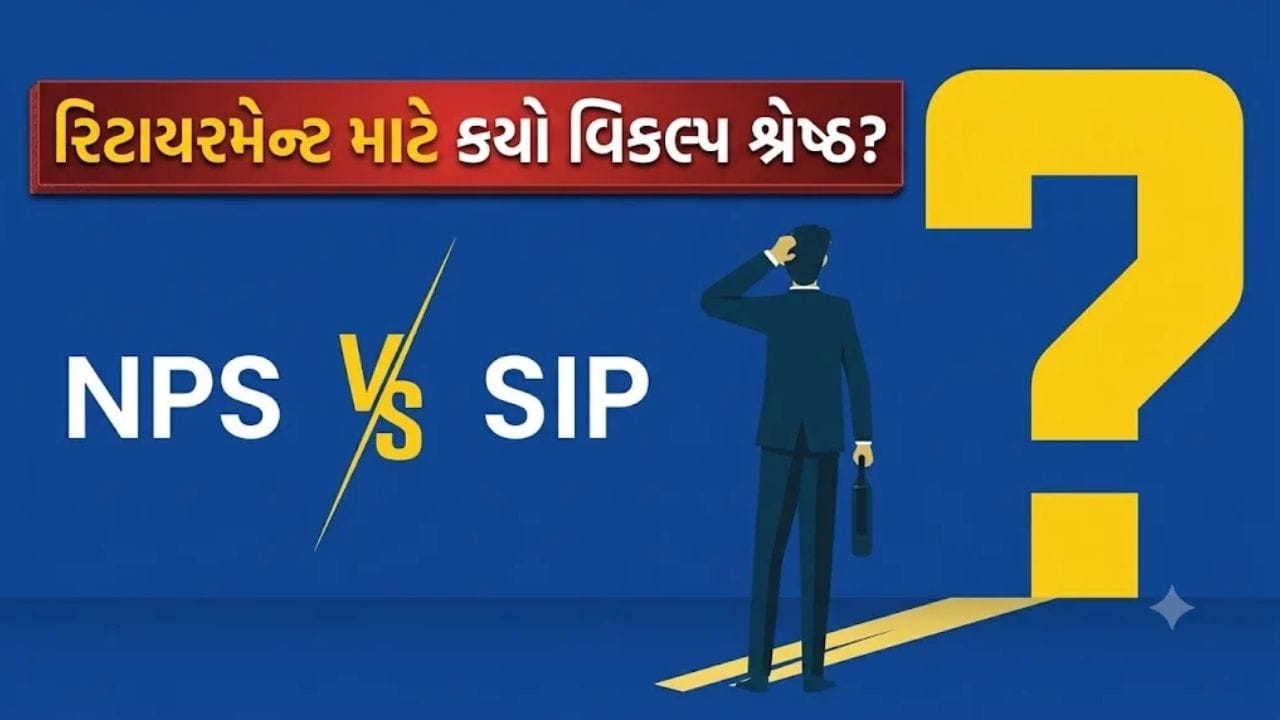
રિટાયરમેન્ટ (Retirement) માટે યોગ્ય જગ્યાએ રોકાણ કરવું એ દરેક વ્યક્તિનું સપનું હોય છે. એવામાં જ્યારે પણ લાંબાગાળાના રોકાણ (Long Term Investment) ની વાત આવે છે, ત્યારે મ્યુચ્યુઅલ ફંડ SIP (Systematic Investment Plan) અને NPS (National Pension System) રોકાણકારોની પહેલી પસંદ હોય છે.
જો તમે આજથી દર મહિને ₹5000 રોકાણ કરવાનું શરૂ કરો છો અને તેને 30 વર્ષ સુધી સતત રોકાણ કરતાં રહો છો, તો ઘડપણમાં તમારી પાસે પૈસાનો અંબાર લાગી શકે છે. હવે સવાલ એ છે કે, 30 વર્ષ પછી SIP અને NPS માંથી કયો વિકલ્પ તમને વધુ અમીર બનાવશે?
રોકાણનું બેઝિક સ્ટ્રક્ચર
- મહિનાનું રોકાણ: ₹5000
- રોકાણનો સમયગાળો: 30 વર્ષ
- 30 વર્ષમાં તમારા ખિસ્સામાંથી કુલ જમા રકમ: ₹18,00,000 (18 લાખ)
હવે આ 18 લાખ રૂપિયા SIP અને NPS માં 30 વર્ષ પછી કેટલું મોટું ફંડ (Corpus) બનાવી શકે છે?
1. મ્યુચ્યુઅલ ફંડ SIP નું કેલ્ક્યુલેશન (12% અનુમાનિત રિટર્ન)
- કુલ જમા રકમ: ₹18 લાખ
- અનુમાનિત વેલ્થ ગેન (વ્યાજની કમાણી): ₹1.58 કરોડ
- 30 વર્ષ પછી કુલ રકમ (Corpus): લગભગ ₹1.76 કરોડ
SIP ના ફાયદા અને ગેરફાયદા
SIP માં લોક-ઈન પીરિયડ (ELSS ને બાદ કરતાં) હોતો નથી. આનો અર્થ એ છે કે, તમે ઇમરજન્સીમાં 30 વર્ષ પહેલાં પણ તમારા પૈસા ઉપાડી શકો છો.
30 વર્ષ પછી મળતી આખી ₹1.76 કરોડની રકમ તમે તમારી મરજી મુજબ એકસાથે ઉપાડી શકો છો. જો કે, આ રકમ ઉપાડતી વખતે તમારે લોંગ ટર્મ કેપિટલ ગેઈન્સ ટેક્સ (LTCG) ચૂકવવો પડે છે.
2. NPS નું કેલ્ક્યુલેશન
NPS એ સરકારી રિટાયરમેન્ટ સ્કીમ છે. તેમાં ઇક્વિટી અને ડેટ (Debt) બંનેનું મિશ્રણ હોય છે. તેથી, તેમાં જોખમ થોડું ઓછું હોય છે. જો આપણે તેમાં વાર્ષિક 10% રિટર્નનું અનુમાન લગાવીએ તો,
- કુલ જમા રકમ: ₹18 લાખ
- અનુમાનિત વેલ્થ ગેન: ₹96 લાખ
- 30 વર્ષ પછી કુલ રકમ (Corpus): લગભગ ₹1.14 કરોડ
NPS નો 40:60 નો નિયમ
- ટેક્સ ફ્રી એકસાથે ઉપાડ (Lump sum): ₹1.14 કરોડના 60% = ₹68.4 લાખ
- ફરજિયાત પેન્શન ફંડ (Annuity): ₹1.14 કરોડના 40% = ₹45.6 લાખ
- જો આ ₹45.6 લાખ પર તમને 6% ના દરે વ્યાજ મળે છે, તો તમને આજીવન દર મહિને લગભગ ₹22,800 નું પેન્શન મળશે.
નોંધ: અહીં આપવામાં આવેલી માહિતી ફક્ત જાણકારી માટે છે. TV9 Gujarati કોઈપણ રીતે શેરમાં, સોના-ચાંદીમાં, મ્યુચ્યુઅલ ફંડમાં અને IPO માં પૈસા લગાવવાની કે વેચવાની સલાહ આપતું નથી. બજારમાં રોકાણ સંભવિત જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતા પહેલા તમારા નાણાંકીય સલાહકાર અથવા માર્કેટ એક્સપર્ટની સલાહ જરૂરથી લો.
શું ‘સોનું’ સીધું ₹1 લાખની નીચે આવશે ? એક ચાર્ટે પોલ ખોલી દીધી, જાણો ‘3 મોટા કારણ’