
₹1 લાખની FD 10 વર્ષ પછી કેટલી થશે? વ્યાજનો ‘આખો હિસાબ’ સમજો
રોકાણની વાત જ્યારે આવે છે, ત્યારે ફિક્સ ડેપોઝિટ (FD) હંમેશાં ભારતીયો માટે સૌથી વધુ ભરોસાપાત્ર વિકલ્પ રહ્યો છે. એવામાં શું તમે ક્યારેય વિચાર્યું છે કે, તમે આજથી ₹1 લાખ રૂપિયા 10 વર્ષ માટે FD માં મૂકો, તો તમને છેલ્લે કેટલું વળતર મળશે? 6%, 7% કે 8% ના વ્યાજ દરે આ રકમ ડબલ થશે કે નહીં?
જો તમારી પાસે ₹1 લાખની (લમ્પસમ) રકમ છે અને તમે તેને 10 વર્ષ માટે રોકાણ કરવા માગો છો, તો FD એક વિકલ્પ બની શકે છે. શેરબજારમાં ભારે ઉતાર-ચઢાવને જોતાં FD નો વિકલ્પ સારો છે. જો કે, FDમાં માત્ર વ્યાજ દર જોવો પૂરતો નથી. એ પણ સમજવું જરૂરી છે કે, વ્યાજ કેવી રીતે ઉમેરાય છે અને 10 વર્ષમાં તમારી રકમ કેટલી થઈ શકે છે?
ધારો કે, તમને 10 વર્ષની FD પર વાર્ષિક 7% વ્યાજ મળે છે. જો આ ક્યુમ્યુલેટિવ FD હોય અને વ્યાજને FDમાં જ ઉમેરાવા દેવામાં આવે, તો ચક્રવૃદ્ધિ (કમ્પાઉન્ડિંગ) નો લાભ મળે છે. આ સ્થિતિમાં ₹1 લાખની રકમ 10 વર્ષ પછી લગભગ ₹2 લાખ થઈ શકે છે.
અલગ-અલગ વ્યાજ દરે કેટલા પૈસા બનશે?
10 વર્ષની મુદત અને ત્રિમાસિક ચક્રવૃદ્ધિ ગણતરી માનીએ, તો અલગ-અલગ વ્યાજ દરે ₹1 લાખની રકમ લગભગ આટલી થઈ શકે છે:
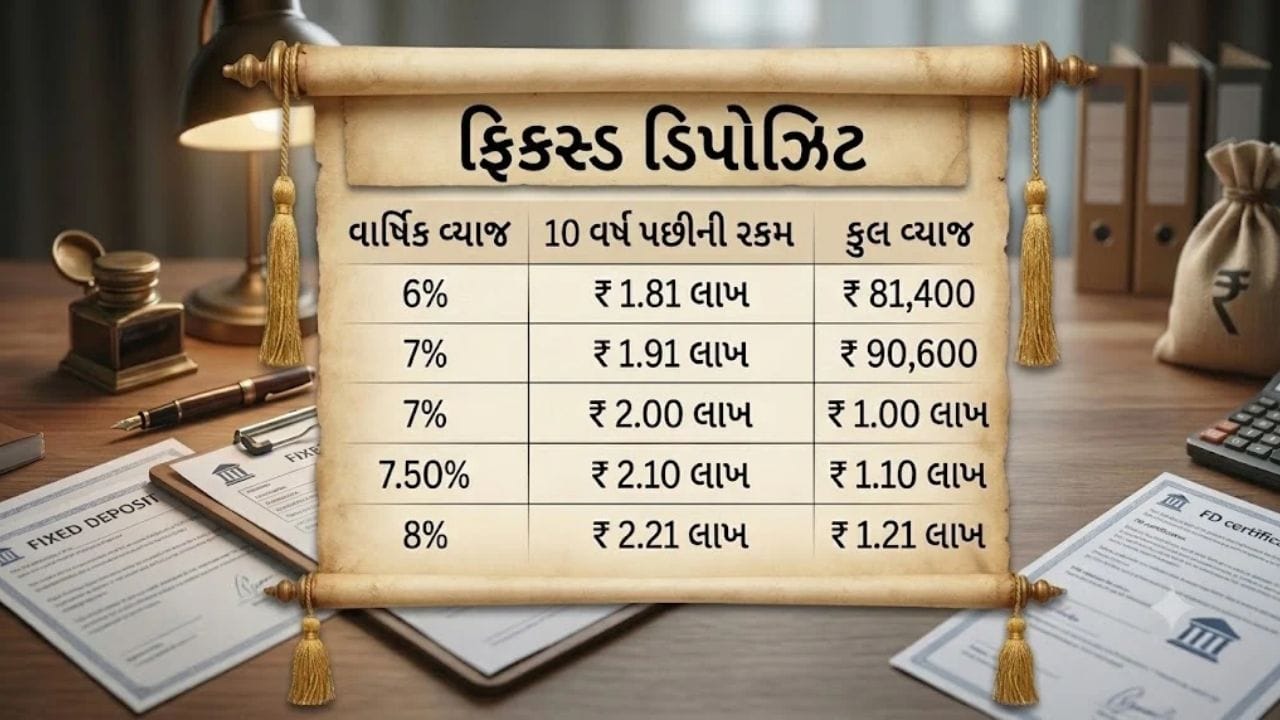
આ ગણતરી દર્શાવે છે કે, લાંબાગાળે વ્યાજ દરનો નાનો તફાવત પણ રકમ પર મોટી અસર પાડે છે. ઉદાહરણ તરીકે, 6%ને બદલે 8% વ્યાજ મળે તો 10 વર્ષ પછી રકમ લગભગ ₹39,400 વધુ થઈ શકે છે.
ચક્રવૃદ્ધિ (કમ્પાઉન્ડિંગ)નો શું ફાયદો છે?
ક્યુમ્યુલેટિવ FDમાં વ્યાજ નિયમિતપણે તમારા ખાતામાં આવતું નથી પરંતુ તે FDમાં ઉમેરાતું રહે છે. આ પછી આગામી ચક્રનું વ્યાજ મૂળ રકમની સાથે ઉમેરાયેલી વ્યાજની રકમ પર પણ મળે છે.
આ જ ચક્રવૃદ્ધિ છે. લાંબાગાળે તેની અસર વધુ સ્પષ્ટ રીતે દેખાય છે. તેથી, FD પસંદ કરતી વખતે માત્ર શરૂઆતી વ્યાજ દર જ નહીં પરંતુ વ્યાજની ચુકવણી અને ચક્રવૃદ્ધિની પદ્ધતિ પણ જોવી જોઈએ.
દર મહિને વ્યાજ જોઈએ છે?
જો તમારો હેતુ દર મહિને આવક મેળવવાનો છે, તો મંથલી ઇન્ટરેસ્ટ પેઆઉટ (માસિક વ્યાજ ચુકવણી) વાળી FD એક અલગ વિકલ્પ છે. તેમાં વ્યાજ નિયમિતપણે તમારા બેંક ખાતામાં આવી શકે છે.
આ સ્થિતિમાં વ્યાજ FDમાં પાછું ઉમેરાતું નથી. તેથી, 10 વર્ષ પછી મળતી પાકતી મુદતની (મેચ્યોરિટી) રકમ ક્યુમ્યુલેટિવ FD કરતાં અલગ હશે. બદલામાં તમને રોકાણ દરમિયાન નિયમિત વ્યાજ મળતું રહેશે.
10 વર્ષની FD કરતા પહેલા આ બાબતો ધ્યાનમાં રાખો
લાંબાગાળાની FD કરતી વખતે વ્યાજ દરની સાથે અન્ય કેટલીક શરતો પણ જોવી જોઈએ. FD ક્યુમ્યુલેટિવ છે કે માસિક પેઆઉટ વાળી? સમય પહેલાં ઉપાડવા પર શું નિયમો છે અને પ્રી-મેચ્યોર ક્લોઝર પર કેટલું વ્યાજ મળશે? આ બાબતોની અસર તમારા વળતર પર પડી શકે છે.
FDમાંથી મળતું વ્યાજ કરપાત્ર (ટેક્સના દાયરામાં) હોય છે. તેના પર તમારા ઇન્કમ ટેક્સ સ્લેબ મુજબ ટેક્સ લાગી શકે છે. આ વાતનું પણ ધ્યાન રાખવું જોઈએ.
નોંધ: અહીં આપવામાં આવેલી માહિતી ફક્ત જાણકારી માટે છે. TV9 Gujarati કોઈપણ રીતે શેરમાં, સોના-ચાંદીમાં, મ્યુચ્યુઅલ ફંડમાં અને IPO માં પૈસા લગાવવાની કે વેચવાની સલાહ આપતું નથી. બજારમાં રોકાણ સંભવિત જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતા પહેલા તમારા નાણાંકીય સલાહકાર અથવા માર્કેટ એક્સપર્ટની સલાહ જરૂરથી લો.
SIP કે NPS ? રિટાયરમેન્ટ માટે કયો વિકલ્પ શ્રેષ્ઠ ? ₹5000 ની બચતથી બનાવો કરોડોનું ફંડ