
Auto-Sweep FD શું છે? જાણો કેવી રીતે સેવિંગ ખાતામાં જ મળશે FD જેટલું વ્યાજ, આ બેંકો આપે છે ખાસ સુવિધા
ઓટો-સ્વીપ FD પૈસા બચાવવાની સાથે તેના પર વધુ વ્યાજ મેળવવાનો એક સ્માર્ટ વિકલ્પ છે. ખાસ વાત એ છે કે આ સુવિધામાં તમારા પૈસા જરૂરિયાતના સમયે સરળતાથી ઉપાડી પણ શકો છો અને સાથે જ વધારાની રકમ પર FD જેટલું વ્યાજ પણ મેળવી શકો છો. દેશની ઘણી જાણીતી બેંકો પોતાના ગ્રાહકોને આ સુવિધા આપે છે.
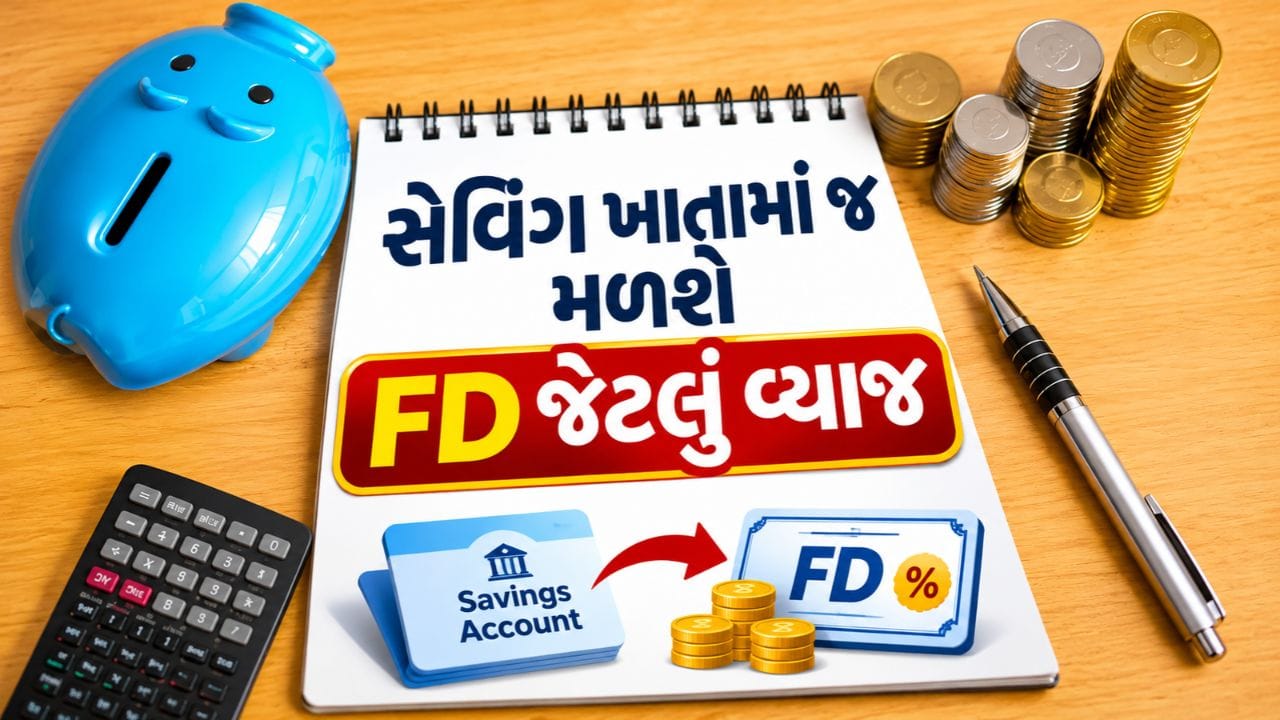
બેંક ગ્રાહકો હવે પોતાના બચત ખાતામાં પડેલી વધારાની રકમ પર ફિક્સ્ડ ડિપોઝિટ (FD) જેટલું વ્યાજ મેળવી શકે છે. ઓટો-સ્વીપ FDની ખાસિયત એ છે કે જરૂર પડે ત્યારે તમે તેમાંથી આંશિક રકમ ઉપાડી શકો છો. આ માટે આખી FD તોડવાની જરૂર પડતી નથી. બાકીની રકમ FDમાં જ રહે છે અને તેના પર વ્યાજ મળતું રહે છે.
ઓટો-સ્વીપ FD શું છે અને કેવી રીતે કામ કરે છે?
ઘણા લોકો મૂંઝવણમાં હોય છે કે પૈસા બચત ખાતામાં રાખવા કે પછી ફિક્સ્ડ ડિપોઝિટ (FD) કરાવવી. બચત ખાતામાં પૈસા રાખવાનો સૌથી મોટો ફાયદો એ છે કે જરૂર પડે ત્યારે ગમે ત્યારે રકમ ઉપાડી શકાય છે. જોકે, તેના પર મળતું વ્યાજ સામાન્ય રીતે ઓછું હોય છે. બીજી તરફ, FDમાં વધુ વ્યાજ મળે છે, પરંતુ સમય પહેલાં પૈસા ઉપાડવાની જરૂર પડે તો કેટલીક પરિસ્થિતિમાં FD તોડવી પડી શકે છે.
આ બંને સમસ્યાનો ઉકેલ એટલે ઓટો-સ્વીપ FD. બેંકો આ સુવિધાને સ્વીપ-ઇન FD અથવા ફ્લેક્સી FD જેવા અલગ-અલગ નામથી પણ ઓળખે છે. આ સુવિધામાં તમારા બચત ખાતામાં નક્કી કરેલી મર્યાદા કરતાં વધુ રકમ જમા થાય તો વધારાની રકમ આપમેળે FDમાં ટ્રાન્સફર થઈ જાય છે. તેના કારણે તમને સામાન્ય બચત ખાતા કરતાં વધુ વ્યાજ મેળવવાની તક મળે છે.
આ સુવિધાનો સૌથી મોટો ફાયદો એ છે કે જ્યારે તમને પૈસાની જરૂર પડે ત્યારે આખી FD તોડવાની જરૂર રહેતી નથી. તમે જેટલી રકમ ઉપાડો છો, તેટલી જ રકમ FDમાંથી બહાર આવે છે. બાકીની રકમ FDમાં સુરક્ષિત રહે છે અને તેના પર પહેલાની જેમ વ્યાજ મળતું રહે છે.
ઓટો-સ્વીપ FD કેવી રીતે કામ કરે છે? સમજો એક ઉદાહરણથી
ચાલો, એક સરળ ઉદાહરણથી સમજીએ. માની લો કે તમારા બચત ખાતામાં ₹1 લાખ જમા છે અને તમે બેંકમાં ₹50,000નું મિનિમમ બેલેન્સ જાળવવાનું નક્કી કર્યું છે. આ સ્થિતિમાં ₹50,000થી વધારાની રકમ એટલે કે ₹50,000 ઓટો-સ્વીપ સુવિધા હેઠળ આપમેળે FDમાં ટ્રાન્સફર થઈ જશે. હવે થોડા સમય પછી તમને અચાનક ₹10,000ની જરૂર પડે છે. આવી સ્થિતિમાં તમે સરળતાથી તમારા ખાતામાંથી પૈસા ઉપાડી શકો છો.
બેંક તમારી FDમાંથી માત્ર ₹10,000ની રકમ ઉપાડીને બચત ખાતામાં ટ્રાન્સફર કરશે. જ્યારે બાકીના ₹40,000 FDમાં જ રહેશે અને તેના પર તમને FD મુજબ વ્યાજ મળતું રહેશે.
અહીં ઓટો-સ્વીપ અને સ્વીપ-ઇન FD વચ્ચેનો તફાવત સમજવો પણ જરૂરી છે. ઓટો-સ્વીપ FDમાં બચત ખાતામાં રહેલી વધારાની રકમ આપમેળે FDમાં ટ્રાન્સફર થાય છે. જ્યારે સ્વીપ-ઇન FDમાં પહેલેથી જ ખોલાવેલી FDને બચત ખાતા સાથે લિંક કરવામાં આવે છે, જેથી જરૂરિયાતના સમયે તેમાંથી પૈસા ઉપાડી શકાય.
સામાન્ય FD અને ઓટો-સ્વીપ FD વચ્ચે શું તફાવત છે?
સામાન્ય FD અને ઓટો-સ્વીપ FD બંનેમાં બેંકના લાગુ પડતા FD વ્યાજદર મુજબ વળતર મળે છે. જોકે, બંનેની કાર્યપદ્ધતિમાં મોટો તફાવત છે. સામાન્ય FDમાં તમારે જાતે જ રકમ જમા કરાવવી પડે છે. જ્યારે ઓટો-સ્વીપ FDમાં બચત ખાતામાં નક્કી કરેલી મર્યાદા કરતાં વધુ રકમ જમા થાય ત્યારે તે આપમેળે FDમાં ટ્રાન્સફર થઈ જાય છે.
લિક્વિડિટીની વાત કરીએ તો ઓટો-સ્વીપ FDમાં ગ્રાહકોને વધુ સુવિધા મળે છે. સામાન્ય FDમાં સમય પહેલાં પૈસા ઉપાડવા માટે FD તોડવાની જરૂર પડી શકે છે. જ્યારે ઓટો-સ્વીપ FDમાં જરૂરિયાત મુજબ આંશિક રકમ ઉપાડી શકાય છે અને બાકીની રકમ FDમાં ચાલુ રહે છે. આ જ કારણ છે કે બચત ખાતાની સુવિધા અને FDના વધુ વ્યાજનો લાભ એકસાથે મેળવવા માંગતા લોકો માટે આ વિકલ્પ ઉપયોગી બની શકે છે.
વ્યાજદર અને પેનલ્ટીના નિયમો સમજવા જરૂરી
ઓટો-સ્વીપ સુવિધા હેઠળ ખોલવામાં આવતી FD પર બેંકના લાગુ પડતા FD વ્યાજદર મુજબ વ્યાજ મળે છે. જોકે, FDનો સમયગાળો અને અન્ય શરતો બેંક પ્રમાણે અલગ-અલગ હોઈ શકે છે. પૈસા ઉપાડવાના નિયમો પણ દરેક બેંકમાં સરખા હોતા નથી. કેટલીક બેંકો આંશિક ઉપાડ પર કોઈ પેનલ્ટી વસૂલતી નથી, જ્યારે કેટલીક બેંકો સમય પહેલાં પૈસા ઉપાડવા બદલ દંડ વસૂલી શકે છે. આ ઉપરાંત, તમે જે સમયગાળા માટે FD જાળવી રાખી હોય તેના આધારે ઉપાડેલી રકમ પર વ્યાજની ગણતરી કરવામાં આવી શકે છે.
પૈસા ઉપાડતી વખતે કેટલીક બેંકો LIFO (Last In, First Out) એટલે કે છેલ્લે જમા થયેલી રકમ પહેલાં ઉપાડવાનો નિયમ અપનાવે છે. જ્યારે કેટલીક બેંકો FIFO (First In, First Out) એટલે કે સૌથી પહેલાં જમા થયેલી રકમ પહેલાં ઉપાડવાનો નિયમ લાગુ કરે છે.
ઉદાહરણ તરીકે, IDFC FIRST Bankની ઓટો-સ્વીપ FDમાં ચોક્કસ શરતો હેઠળ સમય પહેલાં ઉપાડવા પર પેનલ્ટી લાગતી નથી. બીજી તરફ, Bank of Barodaની ફ્લેક્સી FDમાં લાગુ પડતા સમય પહેલાં FD બંધ કરવાના નિયમો મુજબ પેનલ્ટી લાગી શકે છે. એટલે ઓટો-સ્વીપ FD શરૂ કરાવતા પહેલાં બેંકના વ્યાજદર, સમયગાળો અને ઉપાડ સંબંધિત તમામ નિયમો જાણી લેવા જરૂરી છે.
દેશની કઈ બેંકો આપે છે ઓટો-સ્વીપ FDની સુવિધા?
1. સ્ટેટ બેંક ઓફ ઇન્ડિયા (SBI): મલ્ટી ઓપ્શન ડિપોઝિટ (MOD) યોજના 2. HDFC બેંક: સ્વીપ-ઇન સુવિધા 3. ICICI બેંક: મની મેક્સિમાઇઝર સુવિધા 4. એક્સિસ બેંક: એનકેશ 24 5. કોટક મહિન્દ્રા બેંક: એક્ટિવ મની 6. બેંક ઓફ બરોડા: ફ્લેક્સી ફિક્સ્ડ ડિપોઝિટ 7. પંજાબ નેશનલ બેંક (PNB): સ્વીપ-ઇન/આઉટ સુવિધા 8. IDFC FIRST બેંક: ઓટો-સ્વીપ FD 9. ઇન્ડસઇન્ડ બેંક: ઓટો-સ્વીપ FD 10. AU સ્મોલ ફાઇનાન્સ બેંક: સ્વીપ-ઇન સુવિધા 11. બેંક ઓફ ઇન્ડિયા: સ્ટાર સ્વીપ 12. DBS બેંક: સ્વીપ-ઇન/આઉટ સુવિધા
નોંધનીય છે કે આ સુવિધાઓના નામ, ઉપલબ્ધતા અને નિયમો બેંક પ્રમાણે અલગ હોઈ શકે છે. તેથી ખાતામાં આ સુવિધા શરૂ કરાવતા પહેલાં સંબંધિત બેંક પાસેથી તેની વિગતો જાણી લેવી.
શું તમારે ઓટો-સ્વીપ FDનો લાભ લેવો જોઈએ?
હવે સવાલ એ છે કે ઓટો-સ્વીપ FD તમારા માટે ફાયદાકારક છે કે નહીં? જો તમારા બચત ખાતામાં વારંવાર વધારાની રકમ જમા રહેતી હોય અને તમે તેના પર સામાન્ય બચત ખાતા કરતાં વધુ વ્યાજ મેળવવા માંગતા હો, તો આ સુવિધા તમારા માટે સારો વિકલ્પ બની શકે છે.
ખાસ કરીને ઇમરજન્સી ફંડ અથવા ટૂંકા ગાળા માટેની બચતનું સંચાલન કરવા માટે પણ આ સુવિધા ઉપયોગી સાબિત થઈ શકે છે. તેમાં જરૂરિયાતના સમયે પૈસા ઉપાડવાની સુવિધા મળે છે અને સાથે જ બાકીની રકમ પર FD મુજબ વ્યાજ મળતું રહે છે. જોકે, તમારું આખું ઇમરજન્સી ફંડ ઓટો-સ્વીપ FDમાં મૂકતાં પહેલાં કેટલીક બાબતોનું ધ્યાન રાખવું જરૂરી છે. સંબંધિત બેંકના ઉપાડના નિયમો, વ્યાજદર, FDનો સમયગાળો અને સમય પહેલાં પૈસા ઉપાડવા પર લાગતી પેનલ્ટી વિશે ચોક્કસ માહિતી મેળવી લો.
જો તમે પણ તમારા બચત ખાતામાં પડેલા વધારાના પૈસા પર વધુ વ્યાજ મેળવવા માંગતા હો અને સાથે જ જરૂર પડે ત્યારે પૈસા ઉપાડવાની સુવિધા પણ ઇચ્છતા હો, તો ઓટો-સ્વીપ FD તમારા માટે એક સારો વિકલ્પ બની શકે છે.
Trade Meet 2026: ગુજરાતના વેપારીઓની બલ્લે બલ્લે ! પંજાબ-હરિયાણા સાથે જોડાશે બંદરો