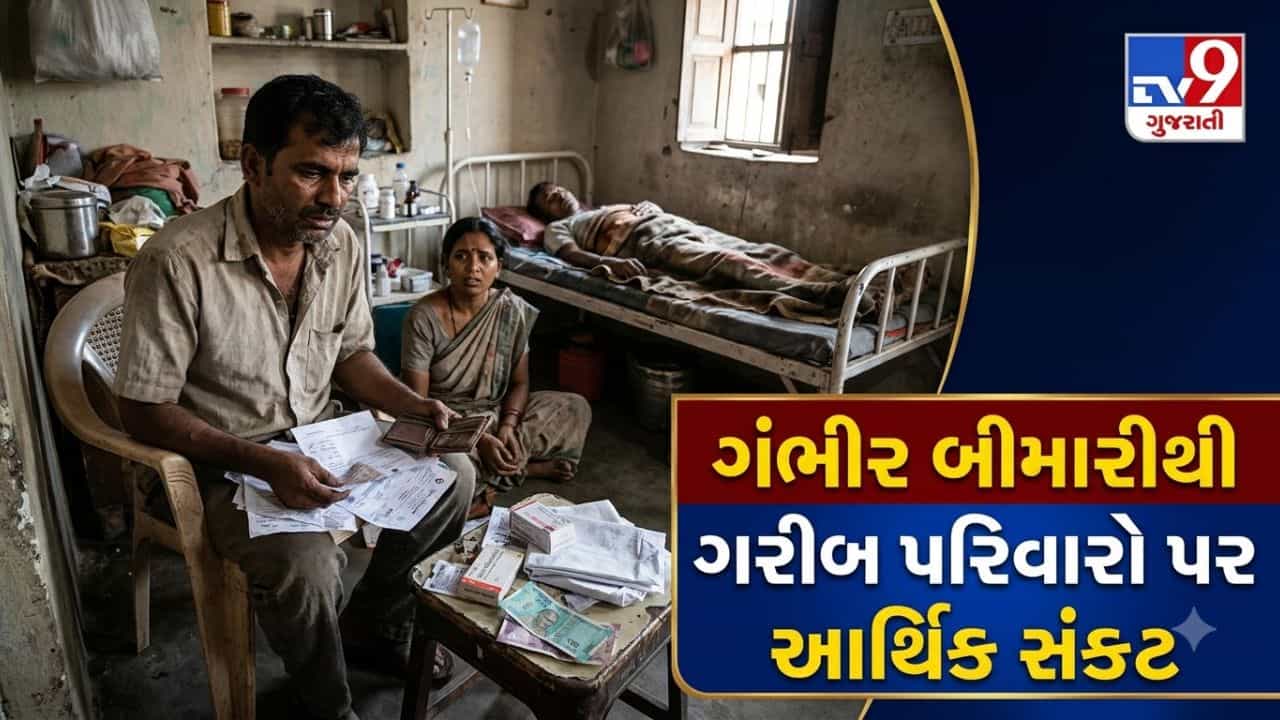
ગરીબ પરિવારમાં ગંભીર બીમારી આવે ત્યારે શું તૂટે છે? બચતથી લઈને ભવિષ્ય સુધી બધું દાવ પર!
ગ્રામીણ બિહારમાં, કોઈ મજૂર પરિવાર ગંભીર બીમારીના એક વર્ષ દરમિયાન પોતાની પાસે જે કંઈ હોય છે, તેમાંથી લગભગ બધું જ ખર્ચી નાખે છે. માત્ર થોડો મોટો હિસ્સો નહીં, પરંતુ મોટાભાગની આવક અને બચત. આરોગ્ય ખર્ચના માળખા પર થયેલા સંશોધન મુજબ, બિહારના સૌથી ગરીબ ગ્રામીણ પરિવારો માટે આ આંકડો તેમના કુલ વપરાશ ખર્ચના 86.1 ટકા જેટલો છે. એટલે કે, ખોરાક, કપડાં, ઘરભાડું અને જીવનજરૂરિયાતો માટે વપરાતી રકમનો મોટો હિસ્સો એક જ વર્ષમાં સારવાર પાછળ ખર્ચાઈ જાય છે.
ત્રિપુરાના કેટલાક વિસ્તારોમાં શહેરી ગરીબોની સ્થિતિ આનાથી પણ ખરાબ છે. ત્યાં આ આંકડો 100 ટકાને પણ વટાવી જાય છે. સંશોધકોએ શોધી કાઢ્યું કે ત્યાં ઓછી-મધ્યમ આવક ધરાવતા શહેરી પરિવારો પોતાના કુલ વપરાશ ખર્ચના 167 ટકા જેટલી રકમ આરોગ્ય પાછળ ખર્ચે છે. આવું માત્ર એક જ રીતે શક્ય બને છે: કાં તો પરિવાર પોતાની બચત વાપરી નાખે, જે કદાચ પહેલેથી જ ઓછી હોય, અથવા તો એવા ભવિષ્ય સામે ઉધાર લે, જે હજી આવ્યું પણ નથી.
પરિવાર પોતાની ઇચ્છાથી ટાળી શકતો નથી
આ સામાન્ય વર્ષો નથી. આ બીમારીનાં વર્ષો છે. પરંતુ બીમારીનાં વર્ષો એવા હોય છે, જેને કોઈ પરિવાર પોતાની ઇચ્છાથી ટાળી શકતો નથી. રાષ્ટ્રીય સ્તરે, ભારતના સૌથી ગરીબ ગ્રામીણ પરિવારો પોતાના કુલ વપરાશ ખર્ચના આશરે 23.4 ટકા આરોગ્ય પાછળ ખર્ચે છે, જ્યારે સૌથી અમીર પરિવારો માટે આ આંકડો 17.4 ટકા છે. કાગળ પર આ તફાવત નાનો લાગે છે.
પરંતુ જે પરિવાર પાસે વધારાના પૈસા લગભગ નથી, તેના માટે 23 ટકા માત્ર બજેટનો એક આંકડો નથી. તે દિવસમાં ત્રણ વખત જમવા અને માત્ર બે વખત જમવા વચ્ચેનો તફાવત બની શકે છે. તો જ્યારે કોઈ ગરીબ પરિવાર ગંભીર બીમારીનો સામનો કરે છે, ત્યારે ખરેખર શું તૂટે છે?
ભાગ્યે જ એવું બને છે કે માત્ર સારવારનું બિલ જ સમસ્યા હોય. સામાન્ય રીતે, આ એક સાંકળ જેવી સ્થિતિ હોય છે, જેમાં એક આર્થિક મુશ્કેલી બીજી મુશ્કેલીને જન્મ આપે છે અને ધીમે ધીમે આખા પરિવારનું જીવન ખોરવાઈ જાય છે.
ભારતીય પરિવારો હોસ્પિટલના ખર્ચની વ્યવસ્થા કેવી રીતે કરે છે
ભારતીય પરિવારો હોસ્પિટલના ખર્ચની વ્યવસ્થા કેવી રીતે કરે છે, તે અંગેના સંશોધનમાં જાણવા મળ્યું છે કે આશરે 83 ટકા કિસ્સાઓમાં પરિવારો સૌપ્રથમ પોતાની આવક અને હાલની બચતનો ઉપયોગ કરે છે. શરૂઆતમાં આ વ્યવસ્થા સંભાળી શકાય તેવી લાગે છે. પરંતુ આપણે એ ભૂલવું ન જોઈએ કે આવા પરિવારો પાસે શરૂઆતથી જ બહુ ઓછી બચત હોય છે. જ્યારે બચત પૂરી થઈ જાય છે, ત્યારે પરિવાર એવા રસ્તાઓ અપનાવે છે, જેને આરોગ્ય અર્થશાસ્ત્રમાં ‘સંકટ સમયે નાણાંની વ્યવસ્થા’ કહેવામાં આવે છે.
એટલે કે, ઊંચા વ્યાજે પૈસા ઉધાર લેવા, ઘણી વખત સ્થાનિક અસંગઠિત શાહુકારો પાસેથી, અથવા તો નાની-મોટી સંપત્તિ વેચી નાખવી. તેમાં જમીનનો ટુકડો, ઘરેણાં કે પશુધનનો પણ સમાવેશ થઈ શકે છે. આ જ સંશોધન મુજબ, સૌથી ગરીબ પરિવારોમાં દાખલ થયેલા દર્દીઓએ અમીર પરિવારોની સરખામણીમાં આવી કટોકટીની નાણાકીય વ્યવસ્થા કરવાની જરૂર પડવાની શક્યતા 3.2 ગણી વધુ હતી.
આરોગ્ય વીમો આવી જ પરિસ્થિતિ અટકાવવા માટે બનાવવામાં આવ્યો છે
સિદ્ધાંત પ્રમાણે, આરોગ્ય વીમો આવી જ પરિસ્થિતિ અટકાવવા માટે બનાવવામાં આવ્યો છે. પરંતુ વાસ્તવિકતા એ છે કે ભારતમાં માત્ર આશરે 21.4 ટકા પરિવારો પાસે જ કોઈ પ્રકારનો આરોગ્ય વીમો છે અને જ્યાં વીમો ઉપલબ્ધ છે, ત્યાં પણ ખર્ચની ભરપાઈ ખૂબ ઓછી થાય છે. ગ્રામીણ વિસ્તારોમાં આરોગ્ય ખર્ચના માત્ર 1.9 ટકા અને શહેરી વિસ્તારોમાં 6.8 ટકા ખર્ચની જ ભરપાઈ થતી હોવાનું જણાવાયું છે. મોટાભાગના ગરીબ પરિવારો માટે આરોગ્ય વીમો કાં તો ઉપલબ્ધ જ નથી અથવા તો વીમો હોવા છતાં સારવારના વાસ્તવિક બિલમાં બહુ મોટો ફરક પડતો નથી.
પરિવાર સૌપ્રથમ ઘરમાં રહેલી રોકડ રકમ અને બચત વાપરે છે.
જરા કલ્પના કરો કે આવી પરિસ્થિતિ કોઈ ઘરની અંદર કેવી દેખાતી હશે. એક પિતાને એવી બીમારી હોવાનું જાણવા મળે છે, જેના કારણે તેમને એક અઠવાડિયા સુધી હોસ્પિટલમાં દાખલ રાખવા પડે છે. પરિવાર સૌપ્રથમ ઘરમાં રહેલી રોકડ રકમ અને બચત વાપરે છે. ત્રીજા દિવસ સુધીમાં આ પૈસા પૂરા થઈ જાય છે. ત્યારબાદ પરિવાર કોઈ સગા પાસેથી ઉધાર લે છે.
પછી સ્થાનિક શાહુકાર પાસેથી ઊંચા માસિક વ્યાજે પૈસા લેવા પડે છે. આ દેવું આવતા વર્ષે ચૂકવવા માટે દીકરીની શાળાની ફી મુલતવી રાખવામાં આવે છે. ત્યારબાદ નાનો વ્યવસાય વધારવાની યોજના અટકાવી દેવામાં આવે છે. અંતે, પરિવાર પોતાની એ એકમાત્ર સંપત્તિ પણ વેચી નાખે છે, જેને ક્યારેય ન વેચવાની પ્રતિજ્ઞા લીધી હતી.
પરિવાર માટે બીમારી માત્ર સારવાર પૂરતી સીમિત રહેતી નથી
આમાંથી કોઈ નિર્ણય બેદરકારીને કારણે લેવાતો નથી. એક પછી એક નિર્ણય લેવાની મજબૂરી ઊભી થાય છે અને દરેક નિર્ણય અગાઉની મુશ્કેલીનું પરિણામ હોય છે. આ જ એ પાસું છે, જેને આરોગ્ય ખર્ચના રાષ્ટ્રીય આંકડાઓ સંપૂર્ણ રીતે સમજાવી શકતા નથી. સમસ્યા માત્ર એટલી નથી કે ગરીબ પરિવારો બીમારી પાછળ ખૂબ પૈસા ખર્ચે છે. અસલ સમસ્યા એ છે કે આર્થિક સહારો ન ધરાવતા પરિવાર માટે બીમારી માત્ર સારવાર પૂરતી સીમિત રહેતી નથી. તેની અસર શિક્ષણ પર પડે છે, બીજી જરૂરિયાત માટે સાચવી રાખેલી બચત પર પડે છે અને એવા દેવા ઊભા થાય છે, જે બીમારી મટી ગયા પછી પણ વર્ષો સુધી પરિવારનો પીછો છોડતા નથી.
ખાનગી હોસ્પિટલોની સરખામણીમાં સરકારી હોસ્પિટલોમાં ખર્ચો ઓછો હોય
પરિવારના સ્તરે આ સ્થિતિમાં ખરેખર મદદરૂપ થઈ શકે તેવી એક બાબત એ છે કે સંકટ આવે ત્યારે જ રસ્તો શોધવાને બદલે, અગાઉથી જ મુશ્કેલીનો સામનો કરવાની વ્યવસ્થા જાણી રાખવી. જ્યાં સરકારી હોસ્પિટલો સરળતાથી ઉપલબ્ધ હોય, ત્યાં સમાન સારવાર માટેનો ખર્ચ ખાનગી હોસ્પિટલોની સરખામણીમાં ઘણો ઓછો હોઈ શકે છે.
આયુષ્માન ભારત યોજના
આયુષ્માન ભારત યોજના હેઠળ જે પરિવારો પાત્ર હોય, તેમના માટે આ યોજના ઊંચા વ્યાજે ઉધાર લેવાની જરૂરિયાત ઘટાડવામાં મદદરૂપ થઈ શકે છે. પરંતુ આ લાભ ત્યારે જ મળી શકે, જ્યારે પરિવારને કટોકટી ઊભી થાય તે પહેલાં જ પોતાની પાત્રતા વિશે જાણ હોય, સારવાર શરૂ થયા પછી નહીં. અને જ્યાં ઉધાર લેવું અનિવાર્ય બની જાય, ત્યાં સહકારી સંસ્થા અથવા સ્વસહાય જૂથ પાસેથી મળતી લોન, ભલે તે સંપૂર્ણ ઉકેલ ન હોય, સામાન્ય રીતે અસંગઠિત શાહુકાર પાસેથી ઊંચા વ્યાજે ઉધાર લેવા કરતાં સસ્તી પડી શકે છે.
ગરીબ પરિવારો બીમારીનો સામનો કરવા મજબૂર
આમાંથી કોઈ પણ ઉપાય મૂળભૂત સમસ્યાનો સંપૂર્ણ ઉકેલ નથી. ભારતના સૌથી ગરીબ પરિવારો લગભગ કોઈ નક્કર આર્થિક સુરક્ષા વિના દરેક બીમારીનો સામનો કરવા મજબૂર બને છે. આ એક નીતિગત પ્રશ્ન છે, જેનો સંબંધ મજૂરી, બચત યોજનાઓ અને પરિસ્થિતિ મોંઘી કટોકટીમાં ફેરવાય તે પહેલાં લોકોને આરોગ્યસેવા કેટલી ઝડપથી ઉપલબ્ધ થાય છે તેની સાથે છે.
પરંતુ આજે આ લેખ વાંચતા કોઈ પણ નાગરિક માટે વ્યવહારુ પ્રશ્ન વધુ તાત્કાલિક અને નાનો છે. જો આવતીકાલે તમારા પોતાના પરિવારમાં કોઈ ગંભીર બીમારી આવી પડે, તો શું તમને ચોક્કસ ખબર છે કે આર્થિક મુશ્કેલીઓની સાંકળનો પહેલો ઘા ક્યાં પડશે? અને શું તમે આ જ મહિનામાં કંઈક એવું કરી શકો છો, જે તે પ્રથમ ઘાને થોડો દૂર ધકેલી શકે?
સ્ત્રોત : ભારતીય પરિવારોમાં વિનાશક આરોગ્ય ખર્ચ અને કટોકટીના સમયમાં નાણાકીય વ્યવસ્થા અંગેના સંશોધનો, જેમાં બિહાર અને ત્રિપુરાના રાજ્યોવાર વપરાશ ખર્ચના આંકડાઓનો સમાવેશ થાય છે; આરોગ્ય વીમા કવરેજ અને ખર્ચની ભરપાઈના પ્રમાણ અંગેના રાષ્ટ્રીય નમૂના સર્વેક્ષણ કચેરીના આંકડાઓ; તેમજ ભારતમાં રોગ-વિશિષ્ટ ખિસ્સામાંથી થતા આરોગ્ય ખર્ચ અને ગરીબી અંગેના પીઅર-રિવ્યૂ થયેલા સંશોધનો.


