₹5 લાખનું રોકાણ કર્યું ? 10, 15 અને 20 વર્ષ પછી કેટલા રૂપિયા હાથમાં આવશે ? આખો હિસાબ સમજો
શું તમે જાણો છો કે, મ્યુચ્યુઅલ ફંડમાં ફક્ત એક વાર રોકાયેલા ₹5 લાખ, આવનારા સમયમાં તમારી આખી ફાઇનાન્સિયલ લાઇફ બદલી શકે છે? મોટાભાગના લોકો વિચારે છે કે, રોકાણમાં સૌથી મહત્વની વસ્તુ 'મોટી રકમ' હોય છે પરંતુ અસલી ખેલ 'સમય' અને 'કમ્પાઉન્ડિંગ' નો છે. એવામાં શું તમને ખબર છે કે, જો તમે ₹5 લાખનું Lumpsum રોકાણ કરીને તેને 10, 15 કે 20 વર્ષ સુધી અડ્યા વગર રહેવા દો, તો આ નાની રકમ કેટલું મોટું સ્વરૂપ ધારણ કરી શકે છે?
જો આજે ₹5 લાખને મ્યુચ્યુઅલ ફંડમાં લમ્પસમ રોકાણ કરવામાં આવે અને પછી તેને લાંબા સમય સુધી અડ્યા વગર રહેવા દઈએ, તો આ રકમ કેટલી મોટી બની શકે છે? 10 વર્ષમાં આ જ રકમ કેટલી થશે? 15 વર્ષમાં ક્યાં પહોંચશે? જો રોકાણને 20 વર્ષ સુધી અડવામાં જ ન આવે, તો શું આ રકમ ₹50 લાખની નજીક કે તેનાથી પણ વધુ થઈ શકે છે?
અહીં રમત માત્ર રિટર્નની નથી, સમય પણ એટલો જ મોટો ફેક્ટર છે. 10% વાર્ષિક રિટર્ન મળે તો ચિત્ર અલગ હશે, 12% મળે તો અલગ અને જો 15% નું સરેરાશ રિટર્ન રહે તો રકમ ખૂબ જ ઝડપથી વધી શકે છે. હવે આ જ ત્રણ પરિસ્થિતિઓમાં ₹5 લાખના રોકાણની ગણતરી કરીને સમજીએ કે, આખરે કેટલું રિટર્ન મળશે?
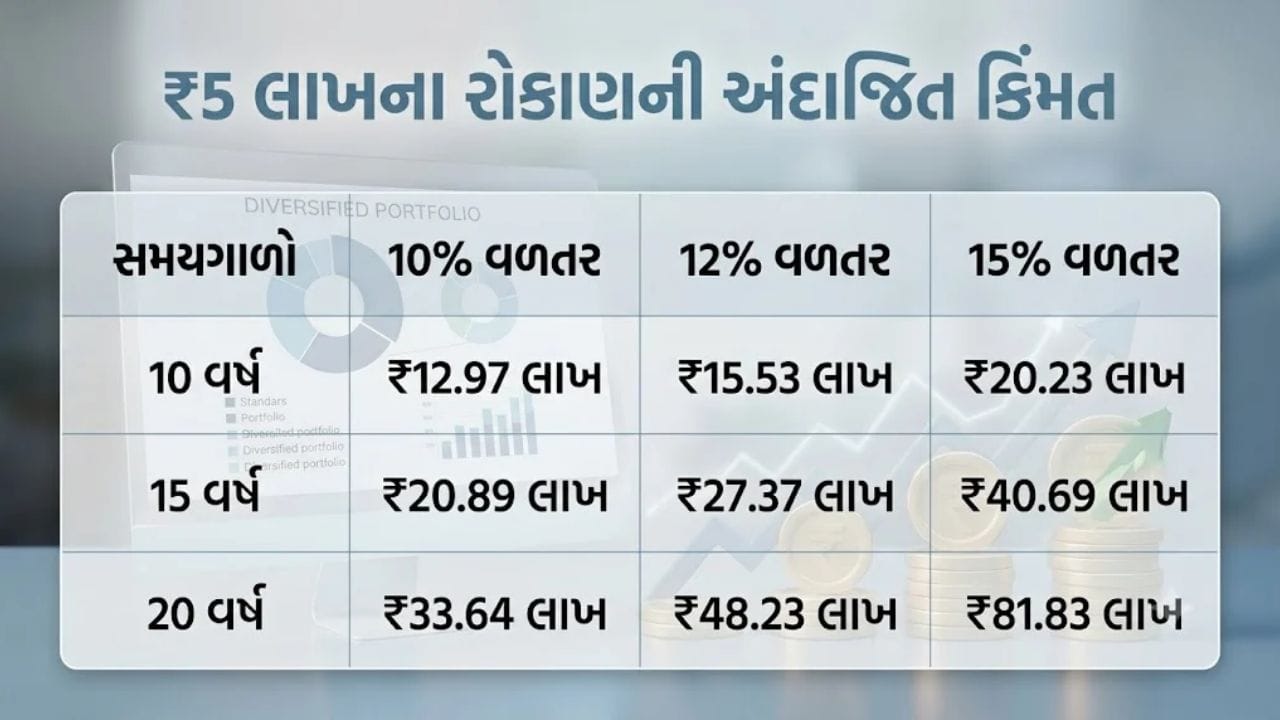
જો ₹5 લાખનું લમ્પસમ રોકાણ કરવામાં આવે, તો 10 વર્ષ પછી 10% રિટર્નની સ્થિતિમાં રકમ આશરે ₹12.97 લાખ થઈ શકે છે. 12% રિટર્ન પર આ આશરે ₹15.53 લાખ અને 15% રિટર્ન પર આશરે ₹20.23 લાખ થઈ શકે છે.
સમજવા જેવું એ છે કે, માત્ર 5 ટકા વધુ વાર્ષિક રિટર્નનો તફાવત 10 વર્ષમાં જ આશરે ₹7.26 લાખનો થઈ જાય છે. 15 વર્ષનો સમય મળવા પર ચિત્ર ઘણું બદલાઈ જાય છે. 10% રિટર્ન પર ₹5 લાખ આશરે ₹20.89 લાખ થઈ શકે છે. 12% રિટર્ન પર રકમ આશરે ₹27.37 લાખ અને 15% રિટર્ન પર આશરે ₹40.69 લાખ સુધી પહોંચી શકે છે.
અહીં 10% અને 15% રિટર્ન વચ્ચેનો તફાવત આશરે ₹19.80 લાખનો થઈ જાય છે. ટૂંકમાં, રિટર્નમાં 5 ટકાનો તફાવત લાંબાગાળે ખૂબ મોટો પ્રભાવ પાડી શકે છે.
20 વર્ષ સુધી રોકાણ જાળવી રાખવા પર કમ્પાઉન્ડિંગની અસર સૌથી વધુ જોવા મળે છે. 10% રિટર્ન પર ₹5 લાખ આશરે ₹33.64 લાખ થઈ શકે છે. 12% રિટર્ન પર આ રકમ આશરે ₹48.23 લાખ અને 15% રિટર્ન પર આશરે ₹81.83 લાખ સુધી પહોંચી શકે છે.
20 વર્ષમાં 10% અને 15% રિટર્ન વચ્ચે અંતિમ રકમનો તફાવત આશરે ₹48 લાખનો છે. શરૂઆતી રોકાણ બંને કિસ્સામાં માત્ર ₹5 લાખ જ છે. તફાવત રિટર્નના દર અને રોકાણને મળેલા સમયનો છે.
લાંબાગાળે કમ્પાઉન્ડિંગની અસર ઝડપથી વધે છે. શરૂઆતમાં રકમનો વધારો સામાન્ય લાગી શકે છે પરંતુ જેમ-જેમ રોકાણ પર મળેલું રિટર્ન પણ આગળ રિટર્ન કમાવા લાગે છે, તેમ-તેમ રકમની ઝડપ વધતી જાય છે.
આ જ કારણ છે કે, લાંબાગાળાના રોકાણમાં માત્ર શરૂઆતી રકમ જોવી પૂરતી નથી. રોકાણને કેટલો સમય આપવામાં આવી રહ્યો છે, તે પણ એટલું જ મહત્વપૂર્ણ છે.


