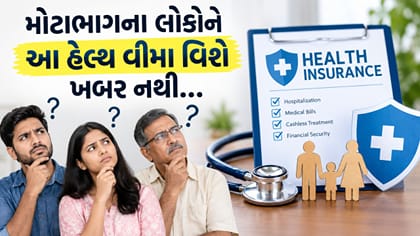

શું તમે જાણો છો કે સ્વાસ્થ્યની વાત આવે ત્યારે તમે પહેલાથી જ શેના હકદાર છો?
એક નાના શહેરના પરિવાર પોતાના સંબંધીની સર્જરીનો સંપૂર્ણ ખર્ચ પોતાના ખિસ્સામાંથી ચૂકવે છે, જેનો એક ભાગ સ્થાનિક શાહુકાર પાસેથી ઉધાર લે છે. મહિનાઓ પછી, એક પાડોશીએ આકસ્મિક રીતે ઉલ્લેખ કર્યો કે ,પરિવાર શરૂઆતથી જ આયુષ્માન ભારત હેઠળ મફત સારવાર માટે હકદાર હતો. કોઈએ તેમને ક્યારેય કહ્યું નહીં. આ કોઈ દુર્લભ ભૂલ નથી. તે લગભગ સામાન્ય છે.
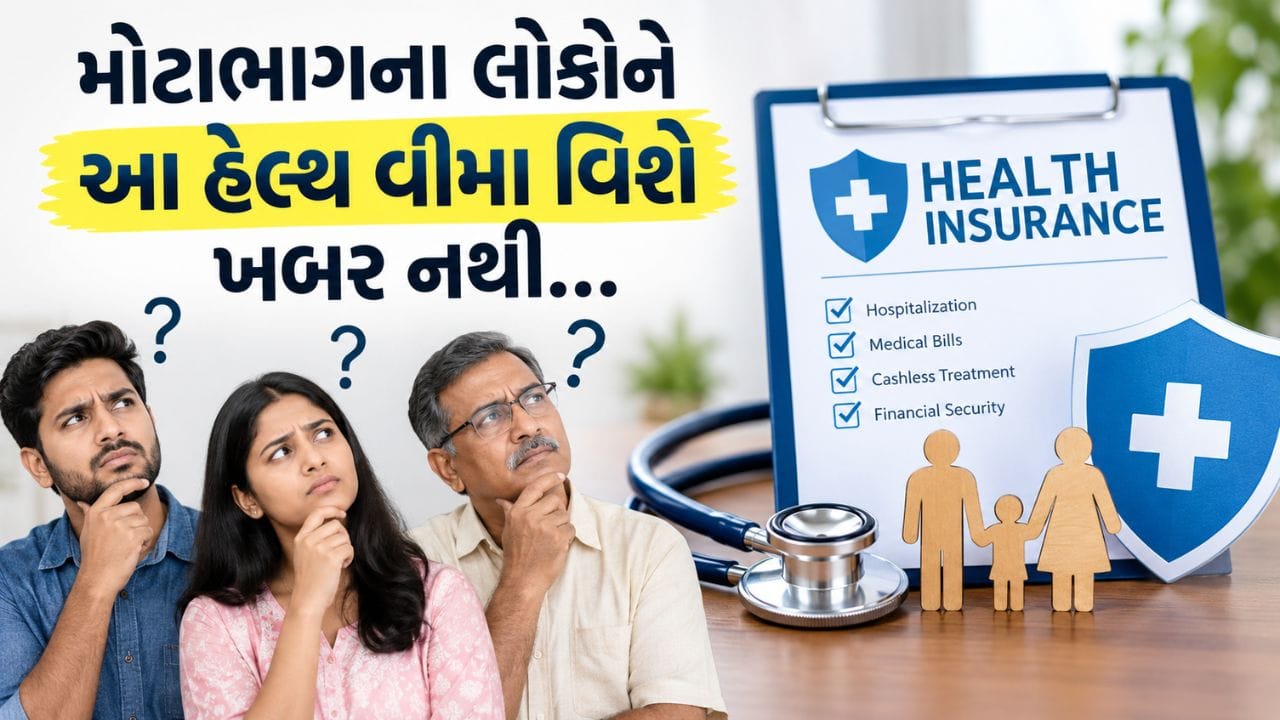
ભારતીય ઉદ્યોગ સંઘ અને બોસ્ટન કન્સલ્ટિંગ ગ્રુપ દ્વારા હાથ ધરવામાં આવેલા એક સર્વે અનુસાર, ભારતની સૌથી મોટી સરકારી આરોગ્ય વીમા યોજના, પીએમ-જેએવાય યોજના માટે ખરેખર લાયક બનેલા લગભગ 66 ટકા લોકોએ ક્યારેય તેના વિશે સાંભળ્યું પણ ન હતું. એક અલગ અભ્યાસ મુજબ, દેશભરમાં ફક્ત પચીસ ટકા પાત્ર લાભાર્થીઓએ જ તેનો ઉપયોગ કરવા માટે ઔપચારિક રીતે નોંધણી કરાવી છે, જોકે નોંધણી માટે સામાન્ય રીતે કોઈ ખર્ચ થતો નથી.
આ બે આંકડા કંઈક એવું દર્શાવે છે. જેની ભારતમાં ભાગ્યે જ ખુલ્લેઆમ ચર્ચા થાય છે. કાગળ પર સ્પષ્ટ રીતે સમાવિષ્ટ અધિકાર હજુ પણ તે વ્યક્તિ સુધી પહોંચી શકતો નથી. જેના માટે તે હેતુ હતો, ફક્ત એટલા માટે કે કોઈએ તેમને કહ્યું ન હતું કે તે તેમનો છે.
વિશ્વની સૌથી મોટી આરોગ્ય વીમા યોજના
2018માં શરૂ કરાયેલ, આયુષ્માન ભારત વસ્તી ગણતરી-આધારિત માપદંડો દ્વારા આર્થિક રીતે વંચિત તરીકે ઓળખાતા પરિવારો માટે દર વર્ષે પાંચ લાખ રૂપિયા સુધીના હોસ્પિટલ ખર્ચને આવરી લેવા માટે રચાયેલ છે. કાગળ પર, તે વિશ્વની સૌથી મોટી આરોગ્ય વીમા યોજનાઓમાંની એક છે, તે કેટલા લોકોને આવરી લેવાનું લક્ષ્ય રાખે છે તે જોતાં. વ્યવહારમાં, તેની સાચી પહોંચ સંપૂર્ણપણે તેના પર નિર્ભર કરે છે કે તે જે લોકોને લક્ષ્ય બનાવે છે. તે તેના અસ્તિત્વ વિશે જાગૃત છે કે નહીં, શું તેઓ તેમની યોગ્યતા કેવી રીતે ચકાસવી તે જાણે છે, અને જ્યારે તેમને તાત્કાલિક હોસ્પિટલ બેડની જરૂર હોય ત્યારે તેનો ઉપયોગ કેવી રીતે કરવો તે જાણે છે કે નહીં, કાગળકામ પર નહીં.
જાગૃતિ સામાન્ય રીતે સૌથી નબળી
આ તફાવત ફક્ત એક યોજના પૂરતો મર્યાદિત નથી. તમામ આવક સ્તરોમાં, લગભગ 60 ટકા ભારતીય પરિવારો સરકારી હોય કે ખાનગી, કોઈ આરોગ્ય વીમો ન હોવાનું જણાવે છે. જાગૃતિ સામાન્ય રીતે સૌથી નબળી હોય છે જ્યાં જરૂરિયાત સૌથી વધુ હોય છે. નાના શહેરો અને ગામડાઓમાં, જ્યાં વીમા કંપનીની શાખાઓ, સરકારી જાગૃતિ શિબિરો અને પરિચિત ભાષામાં મૂળભૂત માહિતી પણ શોધવા મુશ્કેલ હોય છે.
એક સામાન્ય નાગરિકના વાસ્તવિક જીવન માટે આનો અર્થ શું છે. તે ધ્યાનમાં લો. સરકારી સૂચનામાં યોજનાનું અસ્તિત્વ વાસ્તવિક નિર્ણયમાં તે યોજનાના અસ્તિત્વ જેવું નથી. જ્યારે પરિવારના સભ્યને તાત્કાલિક ઇમરજન્સી રૂમમાં લઈ જવામાં આવે છે. આ બે બાબતો કાગળ પર હકદારી અને વ્યવહારમાં જાગૃતિ – વચ્ચેનું અંતર એ છે કે જ્યાં પરિવારની બચત, સંપત્તિ અથવા ભવિષ્યની કમાણીના વર્ષો શાંતિથી અદૃશ્ય થઈ જાય છે, જેથી ખર્ચાઓને આવરી લેવામાં આવે, ઓછામાં ઓછા આંશિક રીતે, તેમને સહન કરવાની જરૂર ન પડે.
આ અસ્વસ્થતાપૂર્ણ સત્ય એક સરળ, વ્યવહારુ પાઠ ધરાવે છે. આયુષ્માન ભારત પાત્રતા સામાન્ય રીતે થોડી મિનિટોમાં, સરકારી વેબસાઇટ પર, નજીકના કોમન સર્વિસ સેન્ટર પર અથવા નિયુક્ત હોસ્પિટલ હેલ્પ ડેસ્ક પર, મૂળભૂત ઓળખ ડોક્યુમેન્ટ સાથે ચકાસી શકાય છે. પરિવારને હમણાં તેની જરૂર છે કે નહીં તે તપાસવામાં કોઈ ખર્ચ થતો નથી.
સિસ્ટમ સુધારવાની રાહ
આ આપમેળે ઊંડી સમસ્યાનું નિરાકરણ લાવતું નથી. ખરેખર યોજના સુધી પહોંચવા માટે સતત જાગૃતિ ઝુંબેશ, સરળ સ્થાનિક ભાષાઓમાં માહિતી અને વિશ્વસનીય સમુદાયના સભ્યોની જરૂર પડે છે, ફક્ત એવી વેબસાઇટની જરૂર નથી જે ધારે છે કે લોકોને પહેલેથી જ ખબર છે કે ક્યાં જોવું. પરંતુ કટોકટી પહેલાં, આજે જ પરિવારને તેમની પાત્રતા તપાસવી, સમસ્યાના થોડા ભાગોમાંનો એક છે જેને એક સામાન્ય નાગરિક ખરેખર હમણાં જ ઉકેલી શકે છે, મોટી સિસ્ટમ સુધારવાની રાહ જોયા વિના.
આગલી વખતે જ્યારે તમે કોઈ પરિવારને જમીન વેચવા અથવા હોસ્પિટલના બિલ ચૂકવવા માટે ભારે ઉધાર લેવા વિશે સાંભળો છો, ત્યારે તમારી સહાનુભૂતિ સાથે સૌમ્યતાથી એક વ્યવહારુ પ્રશ્ન પૂછવા યોગ્ય છે: શું તેઓ જાણતા હતા કે આવું બન્યું તે પહેલાં તેઓ શું હકદાર હતા?
સ્ત્રોતો: ભારતીય ઉદ્યોગ સંઘ અને બોસ્ટન કન્સલ્ટિંગ ગ્રુપ, ભારતમાં આરોગ્ય વીમા જાગૃતિ પર સર્વે; રાષ્ટ્રીય આરોગ્ય સત્તામંડળ, આયુષ્માન ભારત-પ્રધાનમંત્રી જન આરોગ્ય યોજના, સત્તાવાર પાત્રતા અને નોંધણી ડેટા; ભારતમાં ઘરગથ્થુ આરોગ્ય વીમા કવરેજ ગેપ પર રિપોર્ટિંગ.
ભારત સહિત, સમગ્ર વિશ્વમાં બેરોજગારી કઈ રીતે માપવામાં આવે,જાણો અહી ક્લિક કરો