તમે સરકારને પૈસા આપો છો, પણ ખબર છે આ પૈસા ક્યાં જાય છે?
આપણે ચૂકવેલા ટેક્સના પૈસા ક્યાં જાય છે? GST, આવકવેરા દ્વારા એકત્ર થયેલું નાણું સરકારના મોટા નાણાકીય તંત્રનો ભાગ બને છે. આ લેખ સમજાવે છે કે તમારા એક રૂપિયાનો કેટલો હિસ્સો રાજ્ય સરકારો, સંરક્ષણ, સરકારી યોજનાઓ, સબસિડી, પેન્શન અને વહીવટી ખર્ચ પાછળ વપરાય છે.
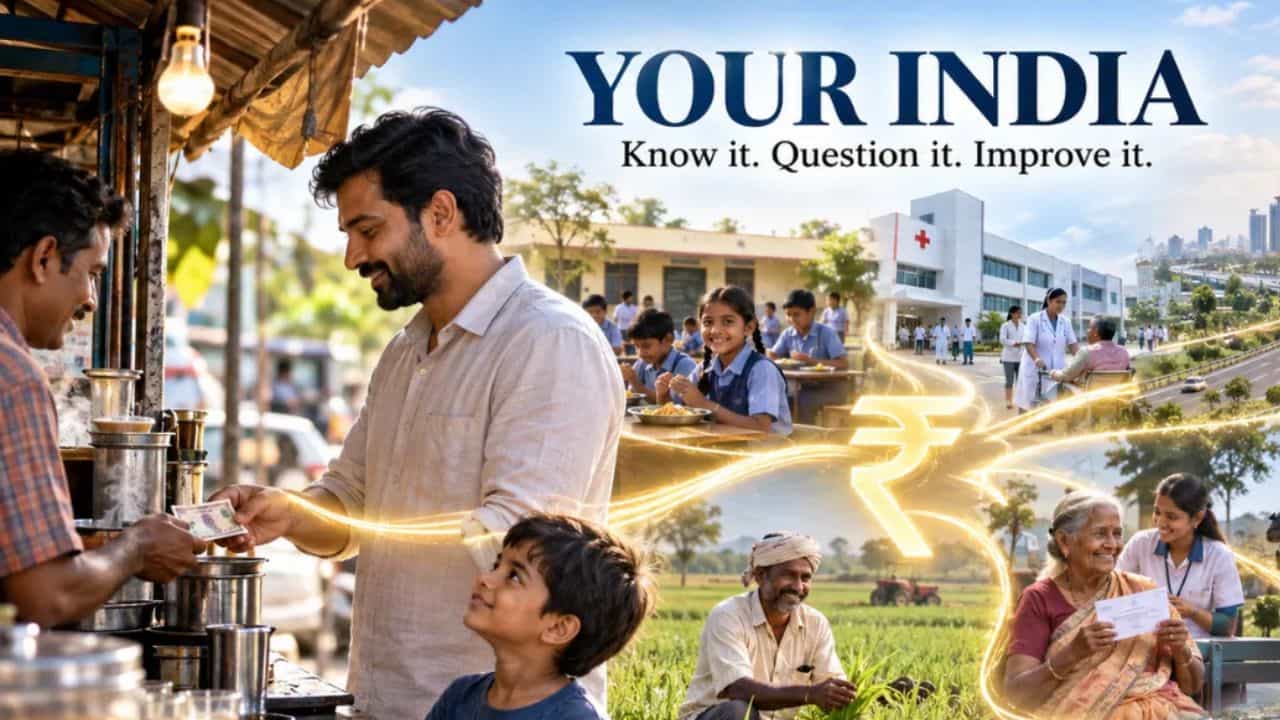
આપણે સરકારને ટેક્સ ચૂકવીએ છીએ, પરંતુ ક્યારેય વિચાર્યું છે કે આ પૈસા આખરે ક્યાં જાય છે? આપણે જ્યારે કોઈ વસ્તુ ખરીદીએ છીએ ત્યારે તેમાં GST ચૂકવીએ છીએ. આવક હોય તો આવકવેરો પણ ચૂકવીએ છીએ. આ રીતે લાખો લોકો પાસેથી એકત્ર થતી નાની-મોટી રકમ મળીને સરકારના મોટા નાણાકીય તંત્રનો ભાગ બને છે. પરંતુ આપણા ખિસ્સામાંથી નીકળ્યા પછી આ પૈસાની સફર કેવી હોય છે, તે વિશે આપણે બહુ ઓછું વિચારીએ છીએ.
ઘટના આધારે સમજીએ તો, એક પિતા રસ્તાની બાજુની લારી પર ચા પીવા ઊભા છે. ચાની કિંમત ₹20 છે. પિતા પૈસા ચૂકવે છે ત્યારે તેમનો દીકરો પૂછે છે, “પપ્પા, આ પૈસા ક્યાં જાય છે?” પિતા હસીને કહે છે, “દુકાનદાર પાસે.” જવાબ સાચો છે, પરંતુ વાત અહીં પૂરી થતી નથી.
દુકાનદાર આ ₹20માંથી દૂધ, ખાંડ અને ચાની પત્તી ખરીદશે. વેપારી પોતાના સપ્લાયરને પૈસા ચૂકવશે અને સપ્લાયર કોઈ કામદારને ચૂકવણી કરશે. આ સમગ્ર પ્રક્રિયામાં ક્યાંક કોઈ ટેક્સ પણ ચૂકવાશે. એટલે એક નાનકડો ₹20નો ખર્ચ પણ અનેક લોકોના કામ અને જીવન સાથે જોડાઈ જાય છે. આપણે પૈસા આપણા ખિસ્સામાંથી નીકળે ત્યારે તેને ખૂબ ધ્યાનથી જોઈએ છીએ, પરંતુ તે પછી પૈસા ક્યાં જાય છે તેની સફર ભાગ્યે જ સમજવાનો પ્રયાસ કરીએ છીએ.
સરકારી નાણાંની વાત પણ કંઈક આવી જ છે. ફરક એટલો છે કે સરકારના પૈસાની સફર ઘણી મોટી અને જટિલ હોય છે. લાખો કરોડ રૂપિયાના બજેટને જોવાને બદલે એક ક્ષણ માટે કલ્પના કરીએ કે સરકાર પાસે માત્ર ₹1 છે. હવે સવાલ એ છે કે આ એક રૂપિયામાંથી કેટલો હિસ્સો ક્યાં જાય છે?
કેટલા પૈસા કોને મળે?
યુનિયન બજેટના આંકડા પ્રમાણે આશરે 22 પૈસા રાજ્ય સરકારોને તેમના બંધારણીય હિસ્સા તરીકે મળે છે. લગભગ 20 પૈસા અગાઉ લેવામાં આવેલી સરકારી લોનના વ્યાજની ચુકવણીમાં જાય છે. 17 પૈસા કેન્દ્ર સરકારની વિવિધ યોજનાઓ માટે ફાળવવામાં આવે છે, જ્યારે આશરે 11 પૈસા દેશના સંરક્ષણ પાછળ ખર્ચાય છે. આ સિવાય લગભગ 8 પૈસા કેન્દ્ર અને રાજ્ય સરકારો દ્વારા સંયુક્ત રીતે ચલાવવામાં આવતી યોજનાઓ માટે, 7 પૈસા નાણાં પંચ દ્વારા નક્કી કરાયેલા અન્ય ટ્રાન્સફર માટે, 6 પૈસા ખાદ્ય અને ખાતર જેવી સબસિડી માટે, 7 પૈસા સામાન્ય વહીવટી ખર્ચ માટે અને આશરે 2 પૈસા પેન્શન માટે જાય છે.
આ આંકડાઓને માત્ર બજેટની સંખ્યા તરીકે જોવાને બદલે એક સફર તરીકે જોવામાં આવે તો આખી વાત વધુ સરળ બની જાય છે. તમારા એક રૂપિયામાંથી 22 પૈસા એવા રાજ્ય સુધી પહોંચી શકે છે જ્યાં તમે કદાચ ક્યારેય ગયા પણ ન હો. 20 પૈસા ભૂતકાળમાં લેવામાં આવેલી લોનના વ્યાજની ચુકવણીમાં જાય છે. 11 પૈસા દેશની સુરક્ષા માટે વપરાય છે. જ્યારે બાકીની રકમ વિવિધ સરકારી યોજનાઓ, સબસિડી, પેન્શન અને સરકારની રોજિંદી કામગીરીમાં વપરાય છે.
તમારો એક રૂપિયો ક્યાંક એવા ગામમાં રસ્તો બનાવવામાં મદદ કરી શકે છે જ્યાં તમે ક્યારેય ગયા ન હો. તે એવા બાળકના સ્કૂલ મીલનો ભાગ બની શકે છે જેને તમે ક્યારેય મળ્યા નથી. કોઈ જરૂરિયાતમંદ પરિવારને મળતી સબસિડીમાં તેનો હિસ્સો હોઈ શકે છે અથવા કોઈ નિવૃત્ત વ્યક્તિને મળતા પેન્શન સુધી પણ તે પહોંચી શકે છે. જાહેર નાણાંની ખાસિયત એ છે કે જે વ્યક્તિ પૈસા આપે છે અને જે વ્યક્તિને તેનો લાભ મળે છે, તે ઘણી વખત એક જ વ્યક્તિ હોતી નથી.
આજે એક યુવાન કર્મચારી ટેક્સ ચૂકવે છે, પરંતુ વર્ષો પછી કોઈ અન્ય વ્યક્તિ સરકારી હોસ્પિટલમાં સારવાર મેળવી શકે છે. એક દુકાનદાર ટેક્સ ચૂકવે છે, જ્યારે કોઈ બીજા પરિવારનું બાળક સરકારી શાળામાં અભ્યાસ કરે છે. શહેરમાં રહેતો વ્યક્તિ એવા જિલ્લામાં રસ્તા, પાણી કે અન્ય જાહેર સુવિધા માટે યોગદાન આપી શકે છે જ્યાં તે કદાચ ક્યારેય ગયો જ નથી. આપણે આ બધા જોડાણો જોઈ શકતા નથી અને કદાચ એટલે જ ક્યારેક સરકારી પૈસા આપણને કોઈ બીજાના પૈસા જેવા લાગે છે.
પરંતુ હકીકત એ છે કે આ પૈસામાં આપણું પણ યોગદાન છે. ભારતનું બંધારણ પણ જાહેર નાણાંના ઉપયોગ માટે ચોક્કસ વ્યવસ્થા નક્કી કરે છે. કાયદાની સત્તા વિના કોઈ ટેક્સ વસૂલ કરી શકાય નહીં અને જાહેર નાણાંનો મનફાવે તેમ ખર્ચ પણ કરી શકાય નહીં. સરકાર દ્વારા નાણાં એકત્ર કરવા અને ખર્ચવા માટે બંધારણીય અને કાનૂની પ્રક્રિયા છે. આ સમગ્ર વ્યવસ્થાની પાછળનો મૂળભૂત વિચાર એ છે કે જાહેર નાણાંનો ઉપયોગ જાહેર હિત માટે થવો જોઈએ.
હવે તમારા ખિસ્સામાં રહેલા ₹100 વિશે વિચારો. તમે આ ₹100 ખર્ચો અને બદલામાં તમને કંઈ જ ન મળે તો તમે સવાલ કરશો. કોઈ દુકાનદાર તમારી પાસેથી વધારે પૈસા વસૂલે તો તમે તરત ધ્યાન આપશો. પરંતુ જ્યારે એ જ પૈસા આપણા ખિસ્સામાંથી નીકળીને જાહેર નાણાંનો ભાગ બને છે ત્યારે આપણે સવાલ કરવાનું કેમ ઓછું કરી દઈએ છીએ?
સરકાર પર અવિશ્વાસ કરવાની જરૂર નથી, પરંતુ આંખ બંધ કરીને વિશ્વાસ કરવાની પણ જરૂર નથી. તેની વચ્ચે એક વધુ જવાબદાર રસ્તો છે — જાગૃત રહેવાનો. પૈસા ક્યાંથી આવ્યા? ક્યાં ખર્ચાયા? કયા હેતુ માટે ફાળવવામાં આવ્યા હતા? જે કામ માટે પૈસા ફાળવાયા હતા તે કામ ખરેખર થયું કે નહીં? અને જો ન થયું હોય તો તેની જવાબદારી કોની છે? આ સવાલો માત્ર અર્થશાસ્ત્રીઓ માટે નથી.
ખેડૂત આ સવાલ પૂછી શકે છે. વિદ્યાર્થી પૂછી શકે છે. દુકાનદાર, નિવૃત્ત શિક્ષક, નોકરી કરતો યુવાન કે સામાન્ય પરિવાર પણ આ સવાલ પૂછી શકે છે. એટલું જ નહીં, ચાની લારી પર ઊભેલો એક બાળક પણ આ સવાલથી શરૂઆત કરી શકે છે — “પપ્પા, આ પૈસા ક્યાં જાય છે?” કદાચ તેને ખબર નહીં હોય કે તે કેટલો મોટો સવાલ પૂછી રહ્યો છે.
નાગરિક બનવું એટલે માત્ર ચૂંટણીના દિવસે મતદાન કરવું નહીં. નાગરિકતા ત્યારે પણ શરૂ થાય છે જ્યારે આપણને સમજાય છે કે દેશ કોઈ બીજું ચલાવે છે અને આપણે માત્ર તેને જોઈ રહ્યા છીએ એવું નથી. આ દેશ એક સાંઝું ઘર છે અને તેમાં આપણે બધા રહીએ છીએ. રસ્તાઓ, શાળાઓ, હોસ્પિટલો, પેન્શન, સબસિડી અને જાહેર સુવિધાઓ કોઈ બીજાની નહીં પરંતુ આપણા સૌના જીવનનો ભાગ છે.
આપણે આપણા ખિસ્સામાં રહેલા પૈસાની ગણતરી ખૂબ ધ્યાનથી કરીએ છીએ. હવે કદાચ એ પૈસાની સફર સમજવાનો સમય પણ આવી ગયો છે, જે આપણા હાથમાં રહેતા નથી પરંતુ જાહેર વ્યવસ્થાનો ભાગ બની જાય છે. આનો અર્થ સરકાર પ્રત્યે શંકા કરવી નથી. તેનો અર્થ છે પોતાની નાગરિક જવાબદારી સમજવી.
કારણ કે જે ક્ષણે આપણો એક રૂપિયો ખિસ્સામાંથી નીકળીને જાહેર જીવનનો ભાગ બને છે, તે ક્ષણે આપણી જવાબદારી પૂરી થતી નથી. લોકશાહીમાં કદાચ સાચી જવાબદારી તો ત્યાંથી જ શરૂ થાય છે.
ક્યાં છુપાયેલો છે ભારતનો સૌથી મોટો સોનાનો ખજાનો? KGF પછી કયો છે દેશનો સિક્રેટ ‘ગોલ્ડ હબ’?
Published On - 8:04 pm, Tue, 15 September 26


